
人人皆是 Vibecoder 之后:应用海啸下的需求荒漠与 AI 独角兽的新生长曲线
随着大语言模型编程助手与全自动 Agent 渗透到软件工程的每一个神经末梢,写出可用代码的边际成本已经被彻底打穿。在 “人人皆是 Vibecoder” 的口号下,软件发布不再是专业工程师的专利,应用商店迎来了前所未有的膨胀。然而,供给侧的狂欢并未换来需求侧的繁荣。
根据硅谷知名风投 a16z 披露的最新宏观与微观经济学图谱,月度新应用上架数量已暴增 2 至 4 倍,但能够越过生死线的应用比例却断崖式下跌,应用经济总盘子依然波澜不惊。与此形成极具戏剧性反差的是,新一代独角兽的生长周期骤缩 37%,而昔日明星 B2B SaaS 却迎来了触目惊心的关停潮。本文基于这组翔实的行业数据,深度拆解这场代码通胀背后的真实价值流向。
核心观察摘要(Executive Summary)
在开始深入各大细分图谱之前,我们可以先从宏观视角提炼出当前周期最底层的四个关键事实:
- “App-Slop” 泥潭蔓延:AI 代码工具降低了生产门槛,导致移动应用与插件上架数量激增 2~4 倍,但达到“逃逸速度”(10+ 评价或 100+ 下载)的应用占比断崖式下坠。全美应用总营收过去一年半仅微增约 2%,总时长仅微增 7%。AI 自身应用(如 ChatGPT、Claude、Replit)在吸干流量,但“由 AI 生成的应用”绝大多数沦为无人问津的数据垃圾。
- 独角兽极速年轻化与营收裂变:风险投资支持的独角兽整体池子平均年龄虽然在上升,但后 GPT 世代的新晋独角兽中位年龄仅刚刚超过 4 年,较 2023 年暴跌 37%。2022 年批次公司在创立第 3 到第 4 年的中位数营收跃迁幅度是历史同期的 3 倍(从 280 万美元跨越至 560 万美元)。
- 传统 SaaS 的“断臂求生”与清盘潮:自 2022 年初以来,非 AI 科技公司在利率上行与 VC 战略转移的双重夹击下,普遍以“牺牲增速换取盈亏平衡”,增速中位数从 40%~70% 砍半至 15%~30%。SimpleClosure 数据显示,2026 上半年关停的公司中,B2B SaaS 占据超过四分之一,而 AI 初创的倒闭占比则持续萎缩。
- SaaSpocalypse 预言落空与防御韧性:华尔街知名宏观空头 Citrini 预言“软件终结”的做空推文在技术形态上几乎精准“买在最低点”。4 月以来软件板块震荡回升,上半年财报中 Meet or Beat(达到或超越预期)依然占据主导。企业级“系统记录层”的护城河远比想象中稳固。
flowchart TD
    subgraph S1["供给端(Supply Side)"]
        A[AI 代码生成 / Vibecoding 普及] --> B[代码生产边际成本趋近于零]
        B --> C[应用月发布量激增 200% ~ 400%]
    end

    subgraph S2["需求端(Demand Side)"]
        D[用户注意力与总使用时长封顶] --> E[全美应用总营收仅微增 2%]
        E --> F["逃逸速度占比雪崩(99% 沦为 App-Slop)"]
    end

    subgraph S3["价值捕获转移(Value Capture Shift)"]
        G[平台层/原生 AI 巨头: ChatGPT / Claude / Replit] -->|吸纳主要时长与增长| H[高价值集中]
        I[中间层轻量套壳 App / 传统纯工具] -->|缺乏私有数据与工作流护城河| J[批量出清与关停]
    end

    C --> S2
    F --> S3
第一章:供给侧井喷与需求侧荒漠——“App-Slop”的技术与商业真相
1. 逃逸速度的雪崩:代码廉价化后的供需失衡
在过去一年多里,“Vibecoding”概念席卷技术圈:借助先进的 LLM 编程补全、全栈脚手架生成工具以及多 Agent 协作工作流,一个完全没有传统工程背景的爱好者也能在几个小时内拼凑出一个上架级别的移动 App 或 Chrome 插件。
然而,经济学的第一定律永远是:当某种生产要素变得极度廉价甚至泛滥时,与其互补的稀缺要素将捕获全部的经济租金。在软件领域,代码本身已经从稀缺资产贬值为通胀资产,而真正的稀缺资产变成了——用户注意力、真实分发渠道与持续留存体验。
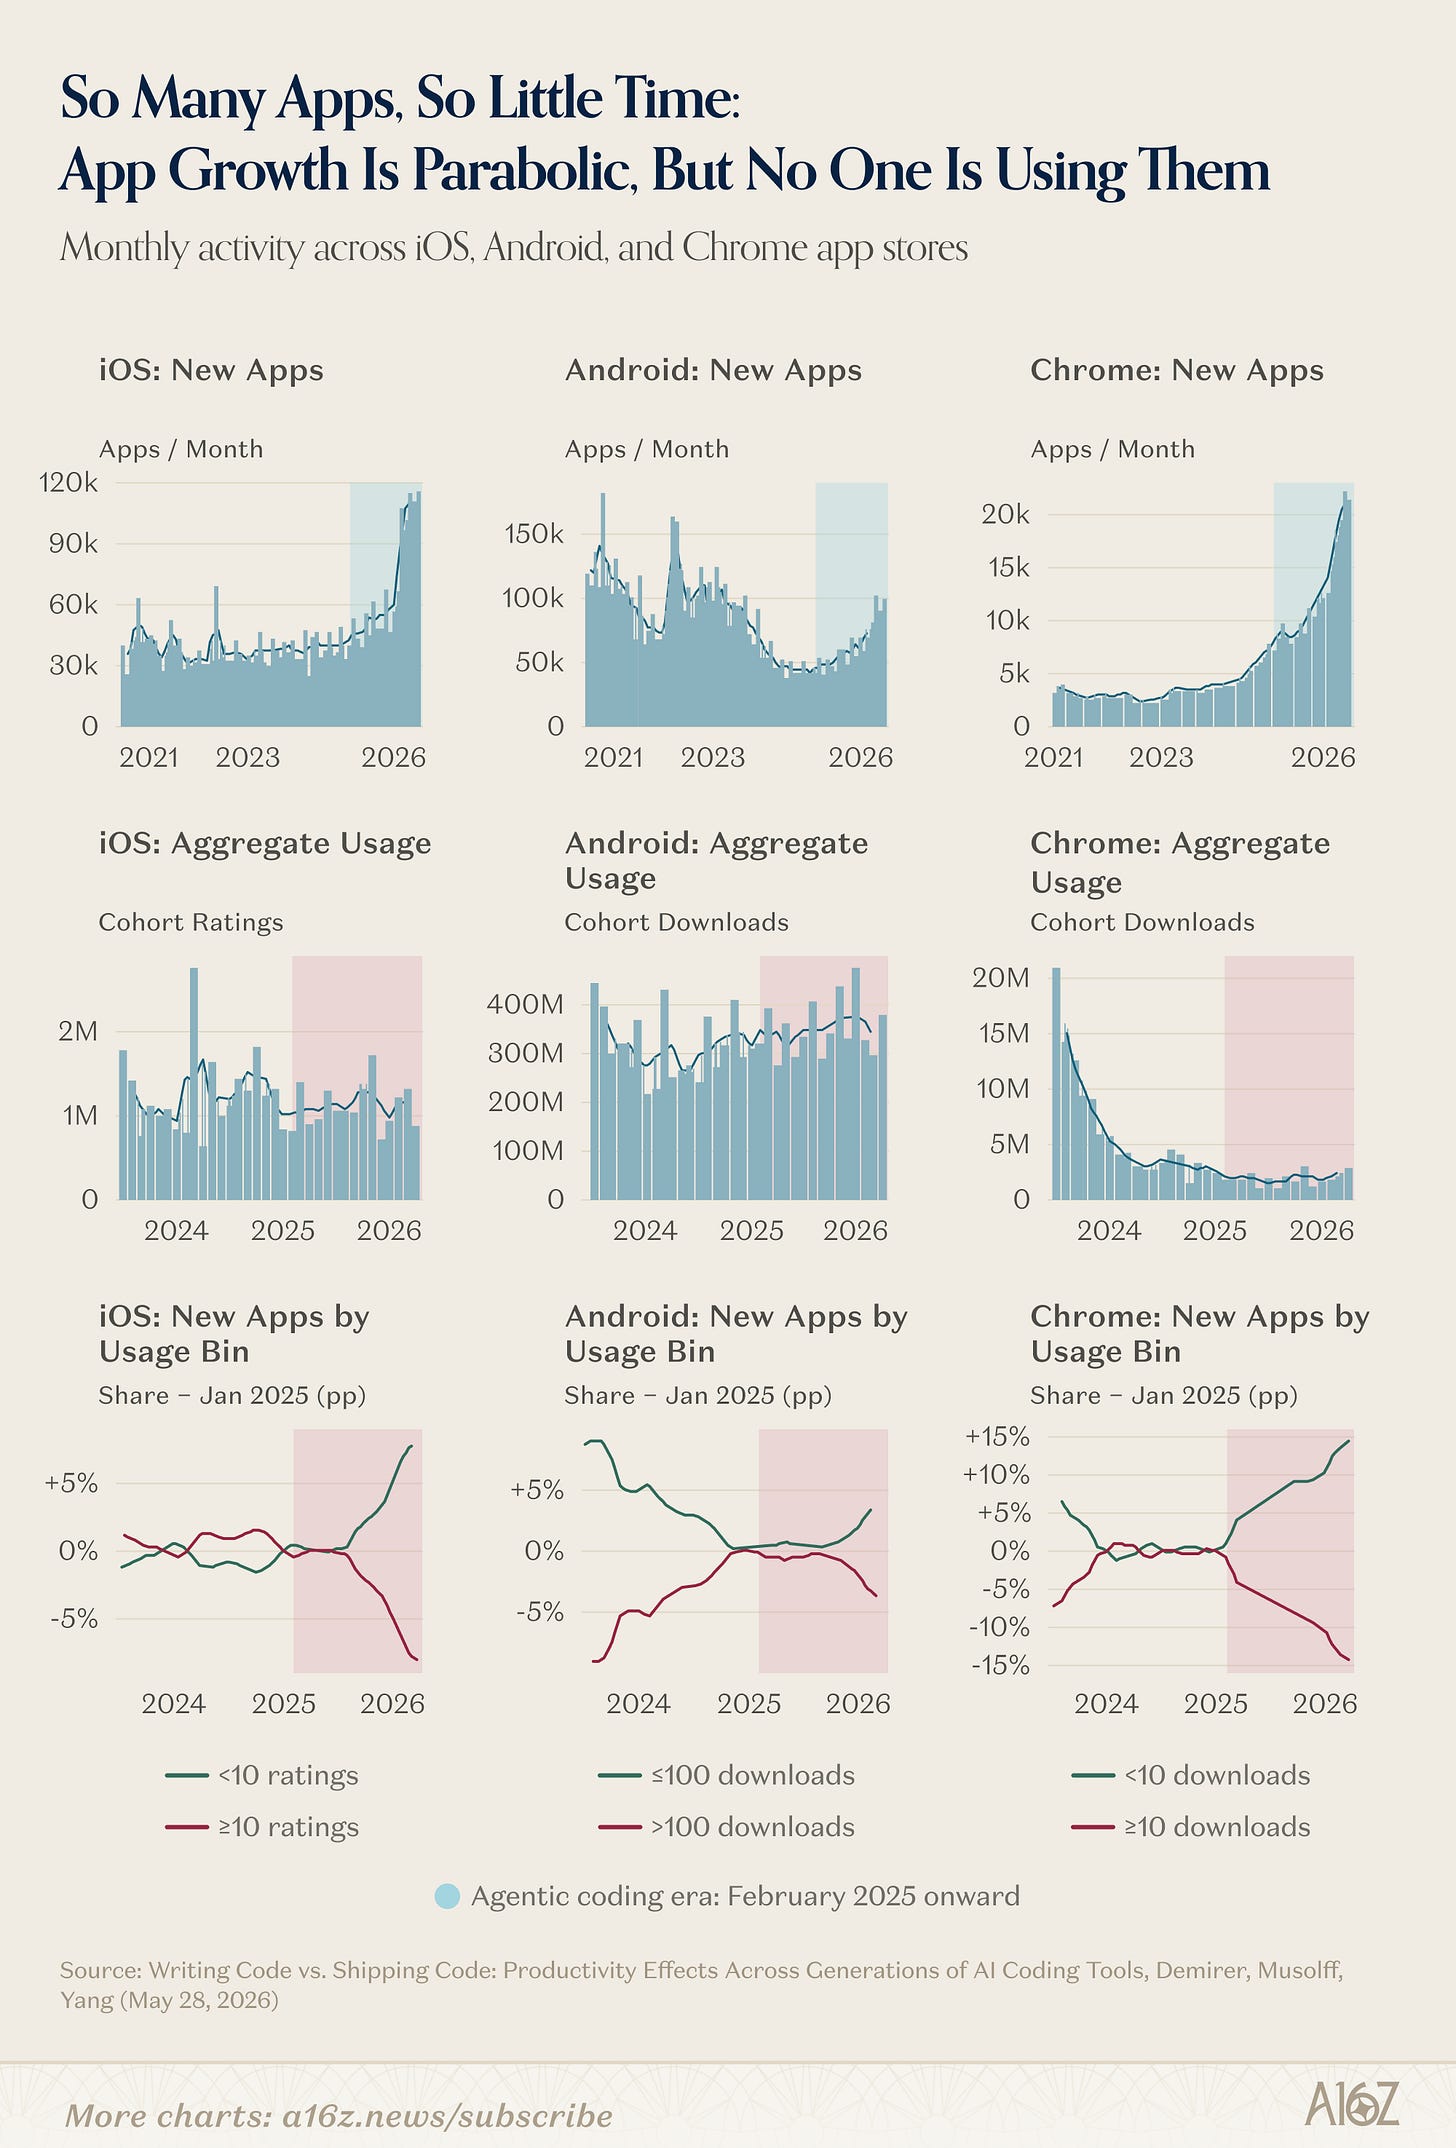
最新学术研究论文跟踪了 iOS App Store、Google Play 与 Chrome Web Store 的真实供给与消费端数据:
- 上架供给翻番:在三大主流生态中,每月新增 App 数量呈现出两倍乃至四倍的爆发式跃升;
- 需求死水微澜:与指数级膨胀的应用数量形成尖锐反差的是,总下载量和评分数量几乎完全横盘;
- 逃逸速度(Escape Velocity)占比暴跌:如果以“最低限度的真实用户认可”作为度量标尺——Android 平台超过 100 次下载、Chrome 平台超过 10 次安装、iOS 平台获得 10 个以上有效评分——达到这一门槛的应用占比直接遭遇了“自由落体式断崖下跌”。
这就构成了当前最典型的 “应用滑坡(App-Slop)” 图景:海量由提示词催生、功能雷同、交互粗糙、缺乏实质工程沉淀的轻量级工具充斥各大市场,但绝大多数连第一批冷启动种子用户都未曾拥有,便彻底沉入了数字荒漠。
2. 谁在吃掉增量?原生 AI 平台的虹吸效应
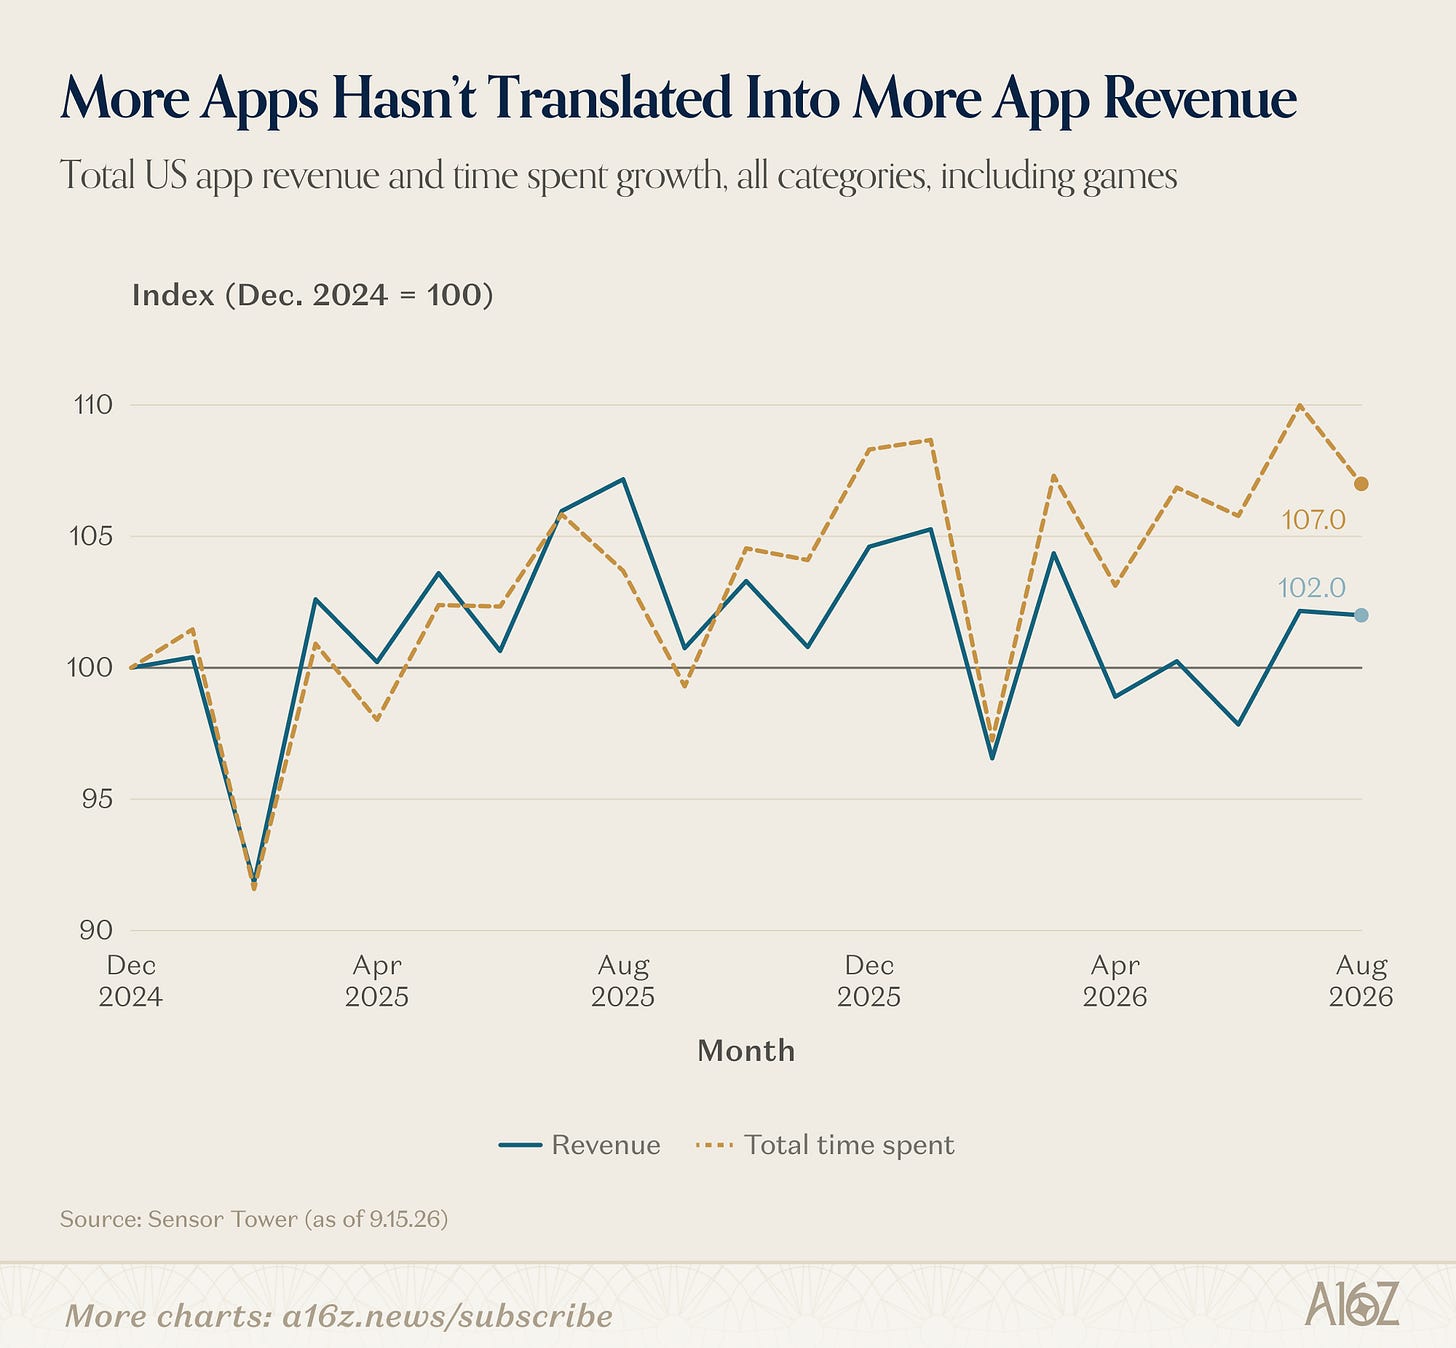
Sensor Tower 的全量美区监测数据进一步印证了这一宏观结论:在长达一年半的时间跨度内,全美 App 总营收仅仅微弱增长了约 2%,总使用时长微增 7%。
既然大盘几乎静止,那么大模型带来的生产力红利究竟被谁捕获了?拆解细分品类的增速榜单,真相立刻水落石出:
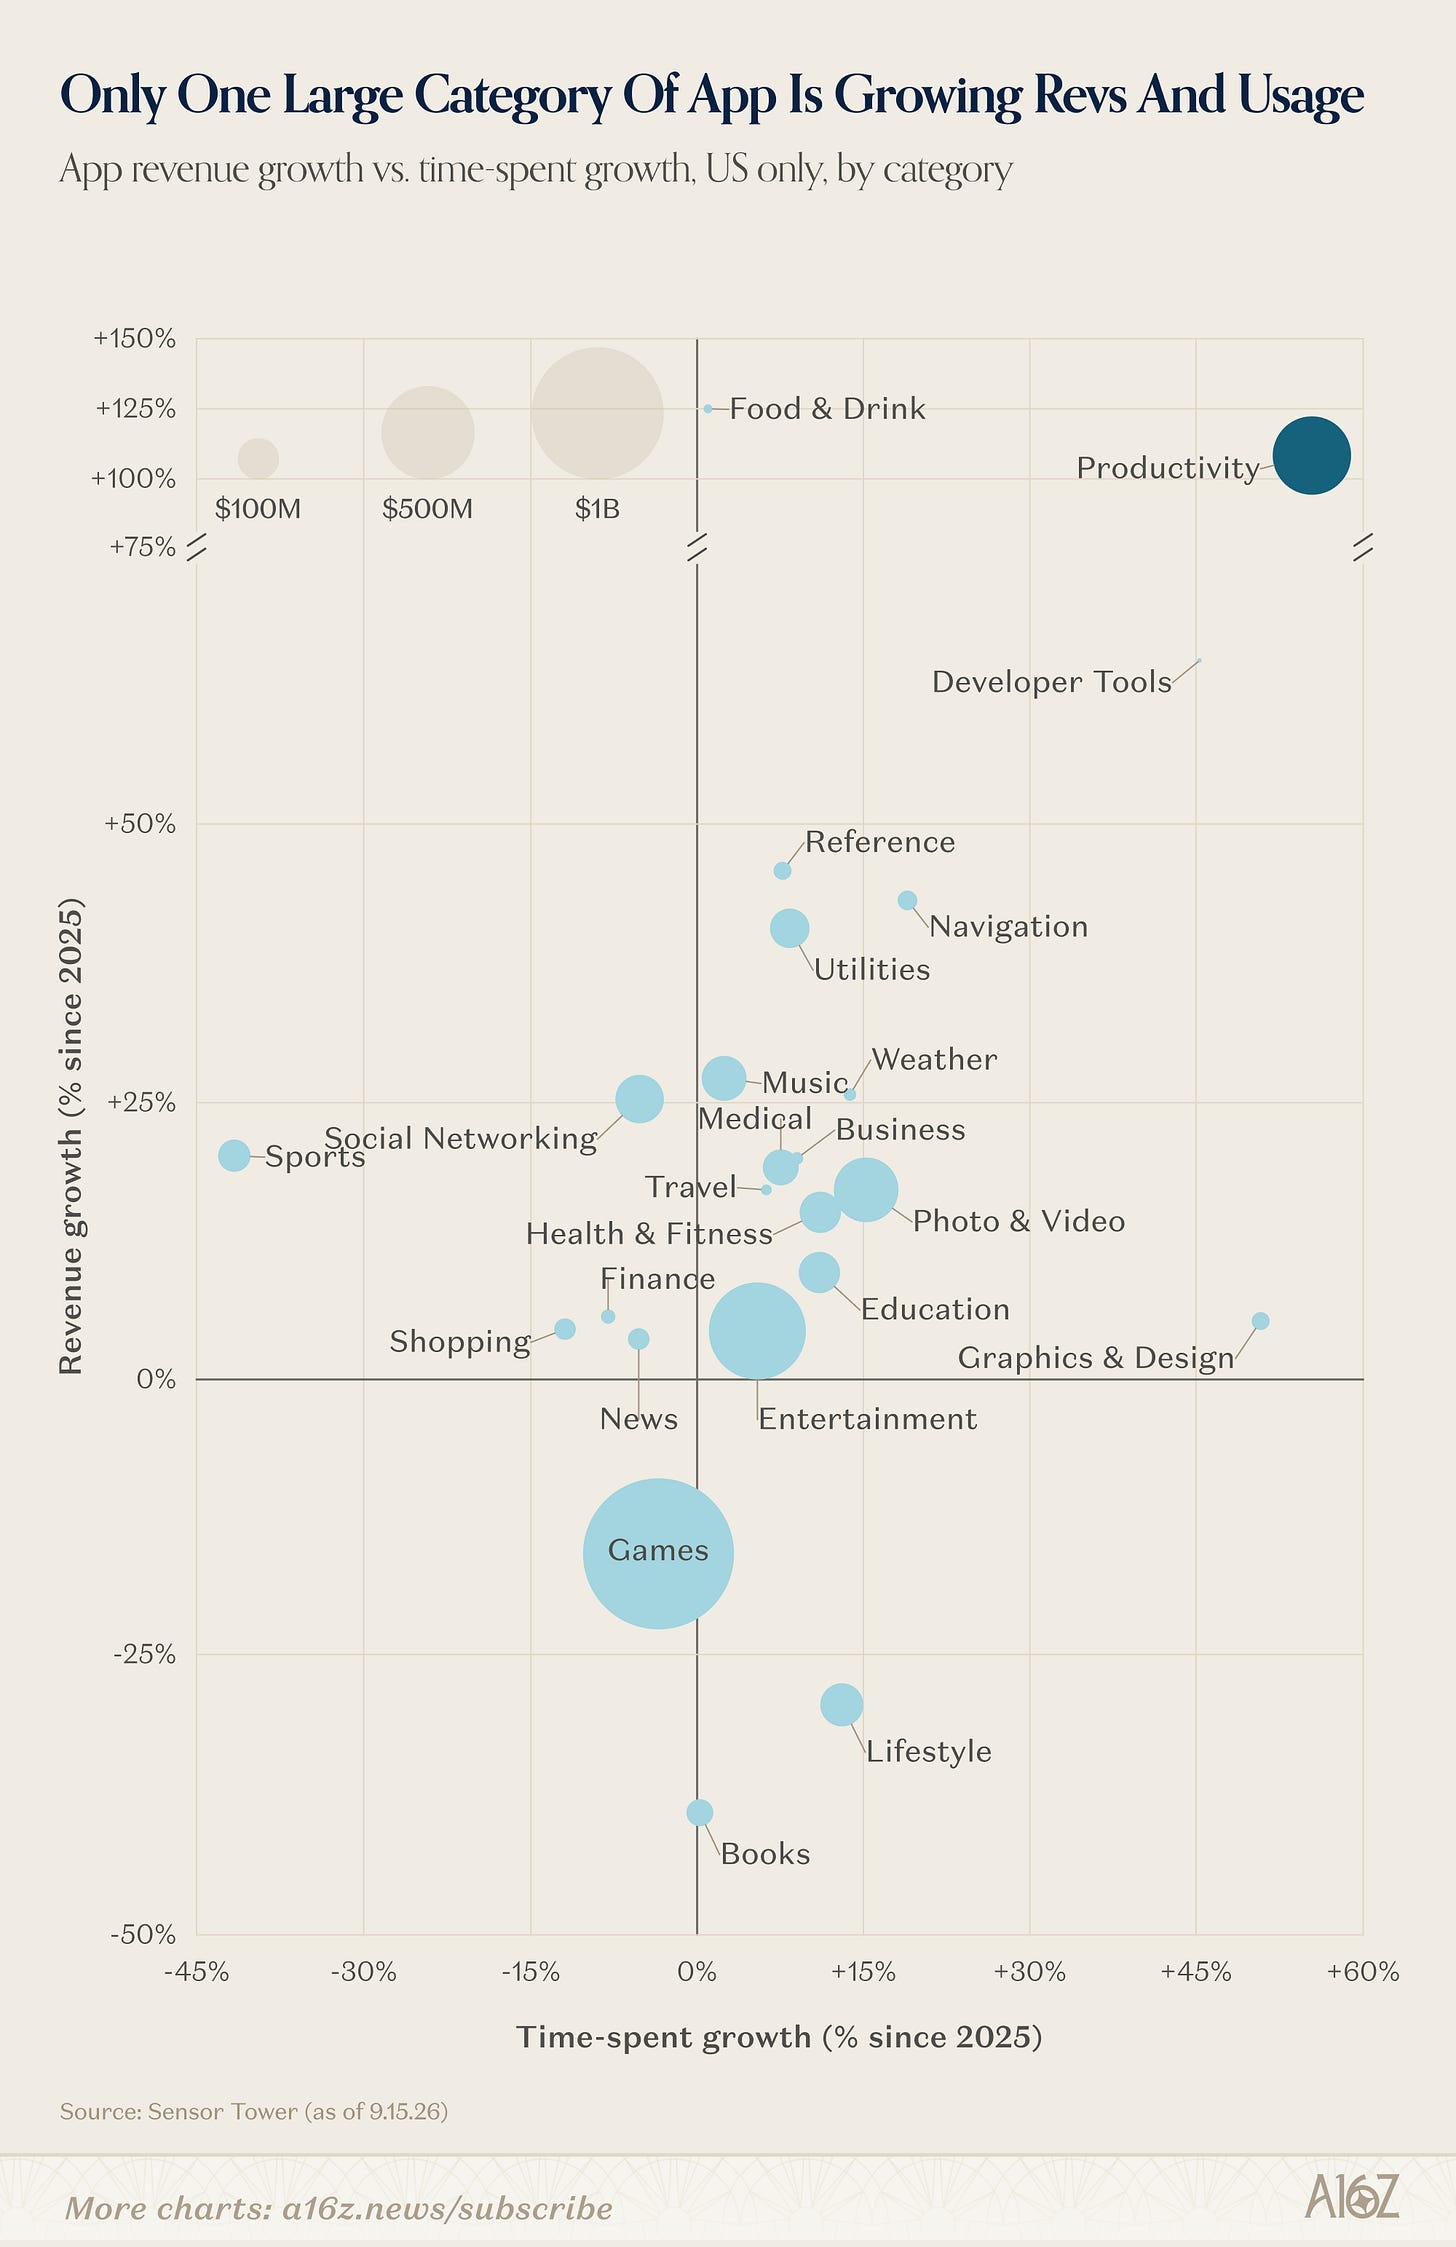
- 生产力(Productivity)品类断层领跑:该分类不仅是全美使用时长增速最高的板块,也是营收增速排名第二的品类(仅次于体量极小的外卖餐饮餐饮类)。而拉动这一巨浪的核心主力,正是 ChatGPT、Claude、Gemini 以及 Grok 原生客户端;
- 开发工具(Dev Tools)高速狂飙:在相对细分的开发者工具领域,以 Replit 为代表的原生云端 AI 编程环境以绝对优势领跑全行业。
这引出了 a16z 报告中最具穿透力的一句论断:
“AI apps are plainly very popular, but the apps made by AI, not so much.”
(AI 应用本身火爆非凡,但由 AI 快速堆砌出来的应用,却门可罗雀。)
3. 消费级 AI 渗透率:黎明前夜的 3% 现实
对于那些期盼“AI 立即驱动 GDP 暴增”的乐观主义者而言,真实世界的消费习惯变迁往往比算法迭代更加漫长。
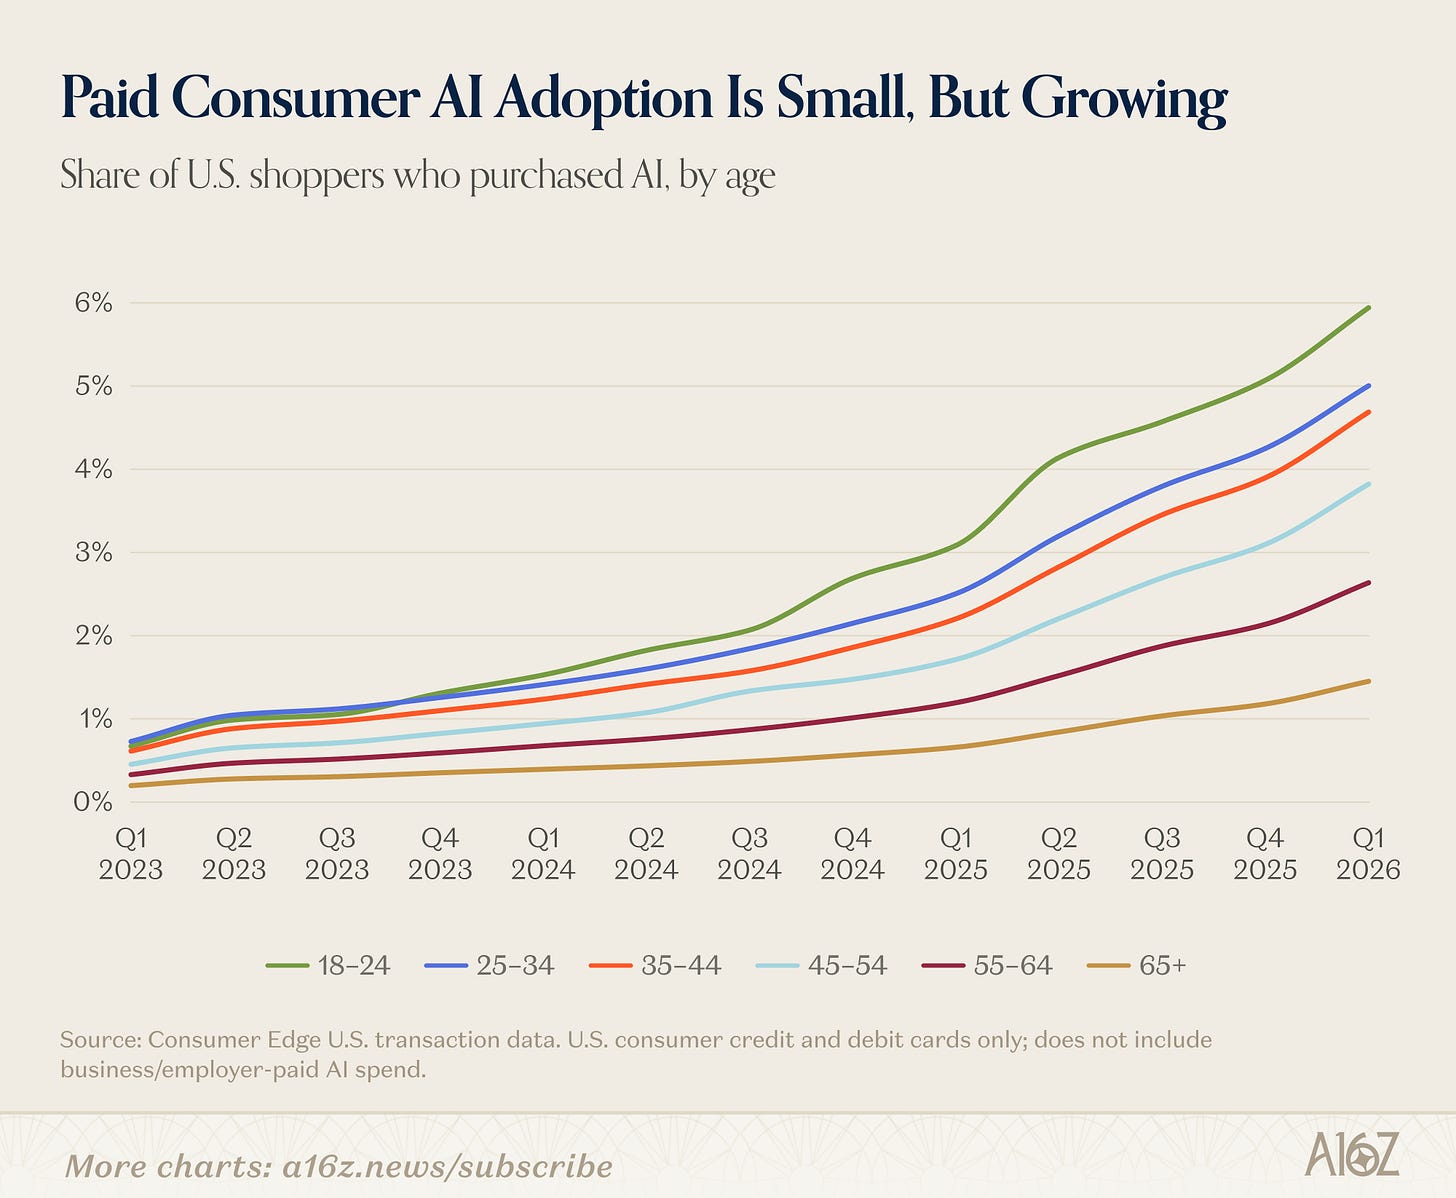
Consumer Edge 的信用卡与银行账户付费脱敏追踪显示,截至 2026 年第一季度:
- 全美消费级付费 AI(Consumer Paid AI)的整体人口渗透率仅在 ~3% 左右徘徊;
- 年轻受众(Gen Z 与千禧一代)的付费采用率是中老年群体的约 4 倍;
- 绝大多数普通消费者仍在免费层或边缘试探,真正愿意每月支付 20 美元订阅费的核心用户群仍属于极客、数字游民与知识工作者。
这一切清楚地表明:整个产业依然处于极其早期的技术扩散周期。当基础模型还在持续进化、应用形态尚未找到如同智能手机触控屏那般的“杀手级交互”之前,指望靠一键生成代码就实现商业闭环,本质上是对商业复杂性的认知偏差。
第二章:新物种独角兽破土而出与旧世界的退潮清盘
如果说移动端应用生态展现的是底层开发者的供给过剩,那么在硅谷顶级风险投资(VC)的牌桌上,AI 正在重塑整套创投方程式。
1. 独角兽周期的分化:老龄化的大盘与年轻化的先锋
长期以来,伴随 IPO 窗口收紧与晚期估值倒挂,创投界一个显而易见的趋势是“独角兽企业正在普遍变老”——估值 10 亿美元以上的非上市公司平均需要 8~10 年的漫长跋涉才能走到今天。
硅谷银行(Silicon Valley Bank, SVB)的追踪数据证实了这一点:独角兽“全量象群(Full Herd)”的中位年龄整体上升了约 7%。然而,一旦将视线聚焦在最新晋级的批次,一条截然相反的曲线骤然浮现:
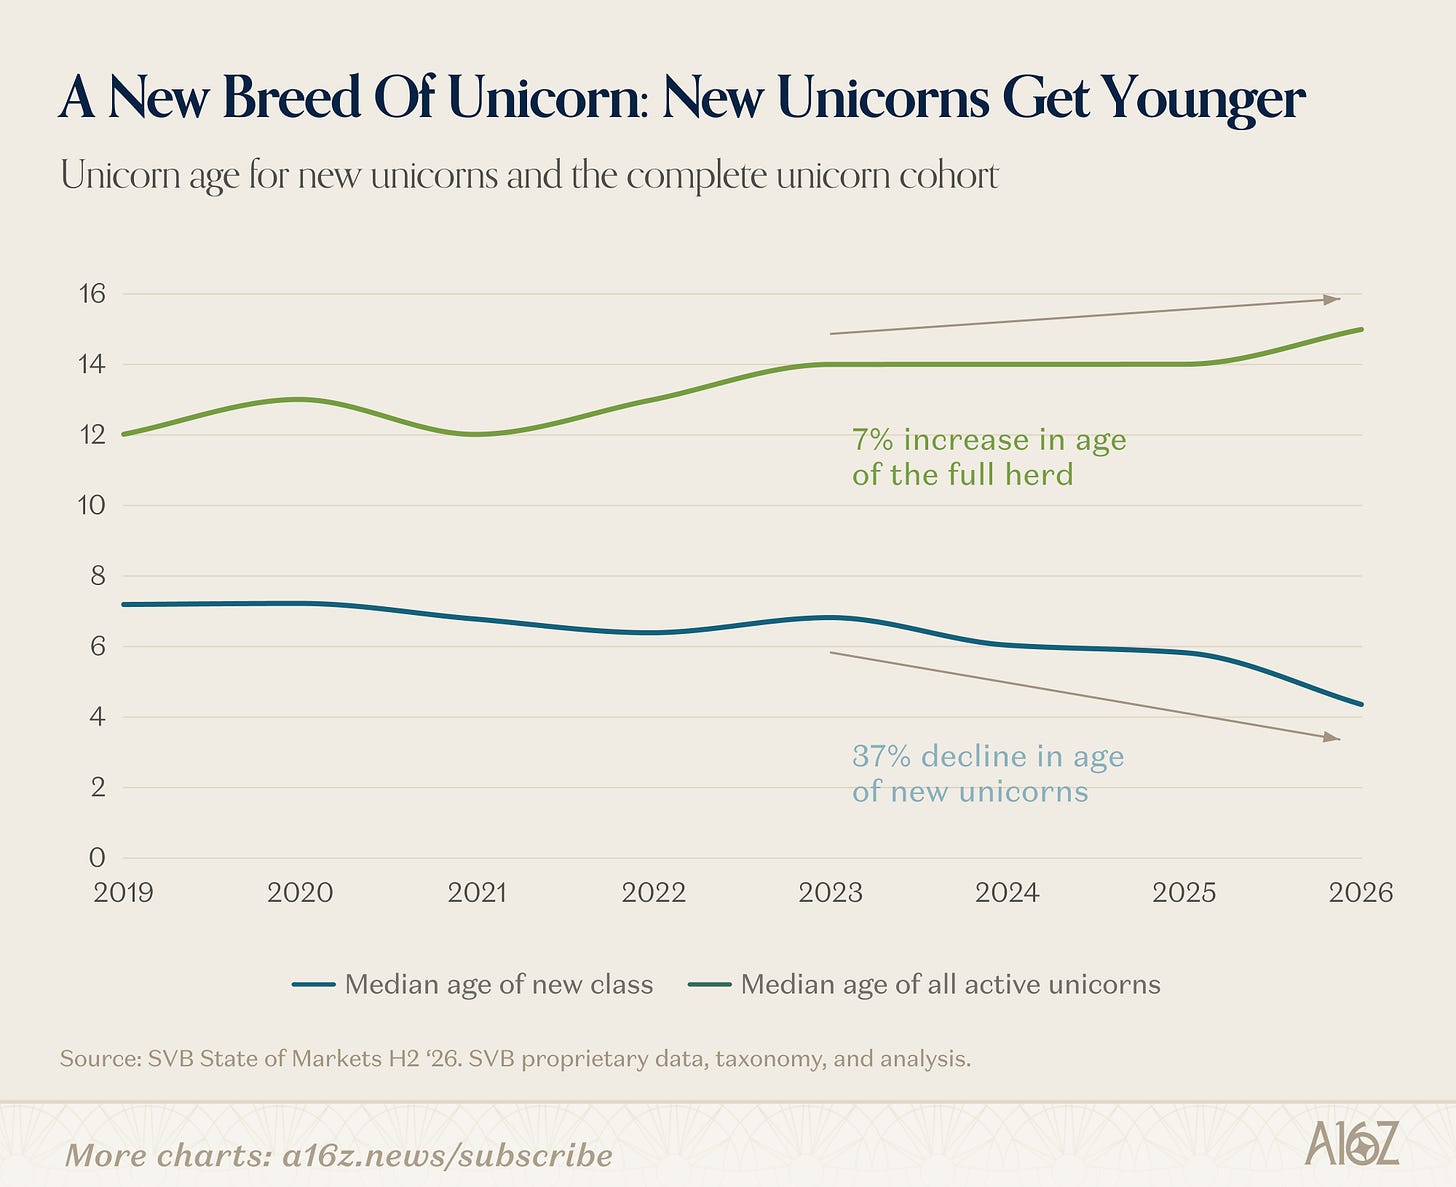
- 新晋独角兽年龄暴跌 37%:最新批次公司的中位年龄仅在 4 年出头,彻底击穿了过去数年“慢火熬独角兽”的宿命;
- 价值创造高度集中:AI 正在以历史罕见的极高强度,将惊人的资本和估值集中到极少数头部公司手中。
2. 营收裂变曲线:3x 级别的跃迁斜率
更令人震撼的是商业化变现的斜率差异。在传统企业服务或移动互联网时代,一家初创公司从创立到验证 PMF、构建直销团队、拓展渠道,其收入爬坡往往是阶梯式的。但后 GPT 时代的顶尖团队,正在以全新的速度穿越中位数营收门槛:
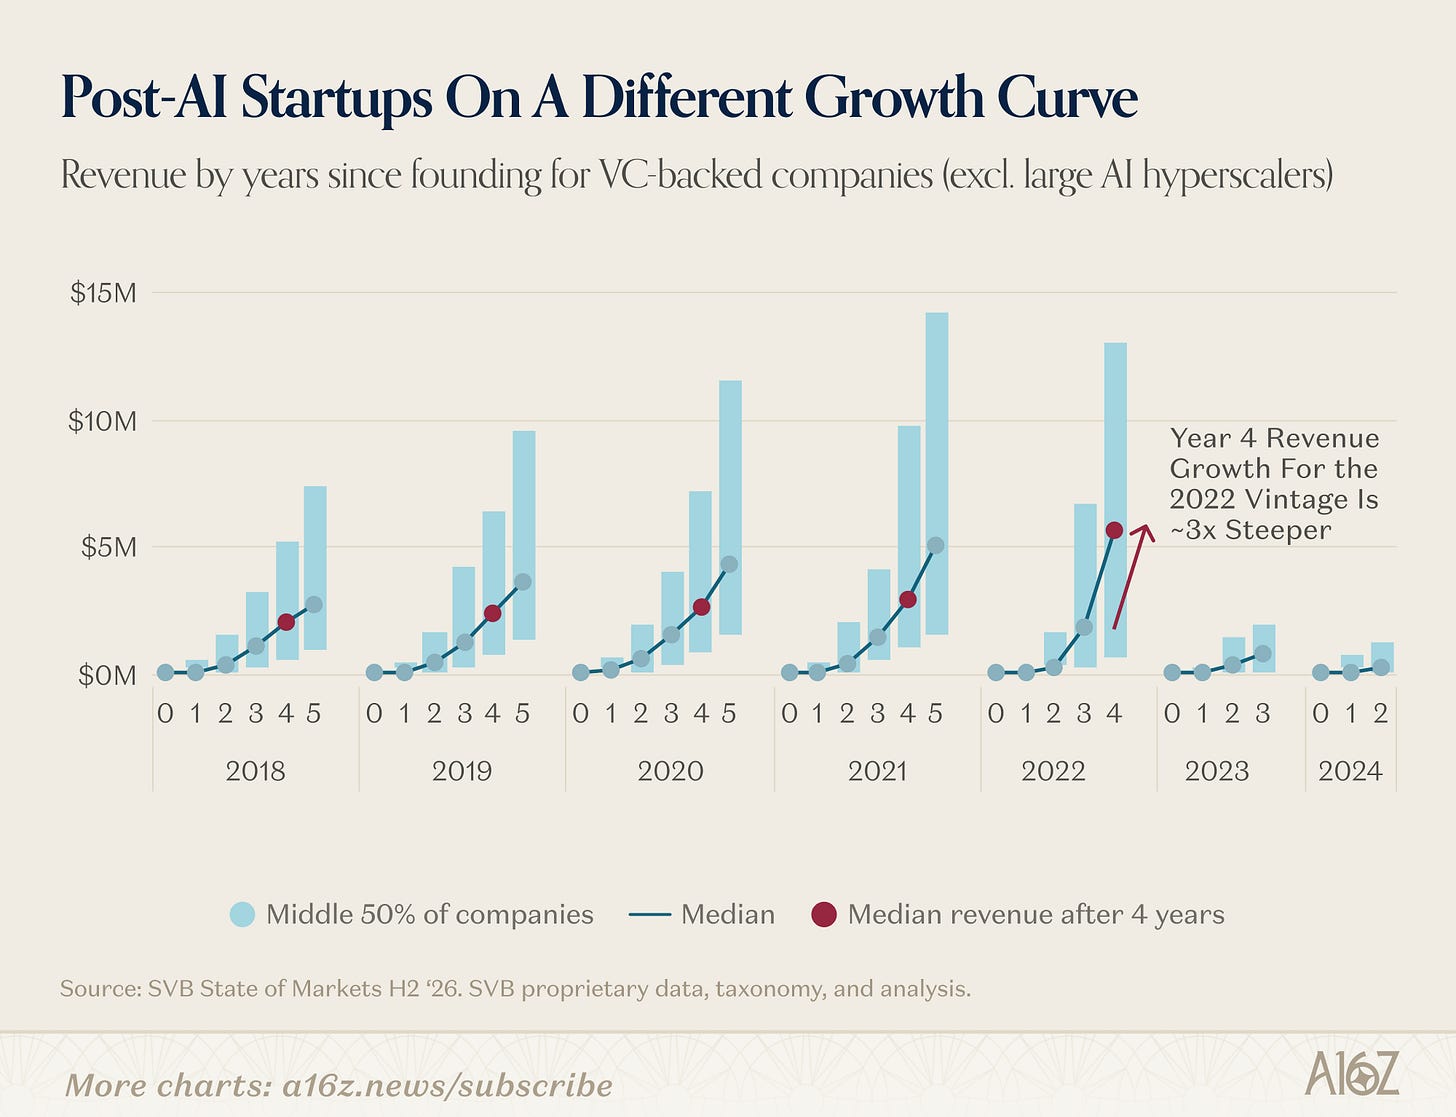
- 传统批次(Pre-GPT):在创立第 3 年到第 4 年,中位数年营收通常从 200 万美元爬坡至 300 万美元,年净增约 100 万美元;
- 2022 年批次(Post-GPT 世代):中位数年营收直接从第 3 年的 280 万美元 狂飙至第 4 年的 560 万美元,净跃升幅度高达 280 万美元,是过往周期的 整整 3 倍!
这固然包含了一部分早期暴增的“AI 套壳(Wrappers)”红利,其长周期留存率与毛利结构仍需经受检验;但更深层的原因在于:企业客户对于能够显著降本增效的 AI 基础设施与端到端自动化产品,释放出了前所未有的预算容忍度与直采意愿。
3. 传统科技公司的紧缩与 B2B SaaS 的清算潮
有人欢喜,便有人咽下苦果。对于那些在 2021 年“零利率狂热(Peak ZIRP)”期间以百倍 PS(市销率)完成巨额融资的传统科技公司而言,当下的生存环境无异于严冬。
一方面,在美联储维持基准利率高位的宏观背景下,资金成本高企;另一方面,VC 机构将有限的支票簿全数转向算力、基础模型与 AI Agent 架构,传统纯软件公司不得不执行残酷的“以增速换利润”策略:
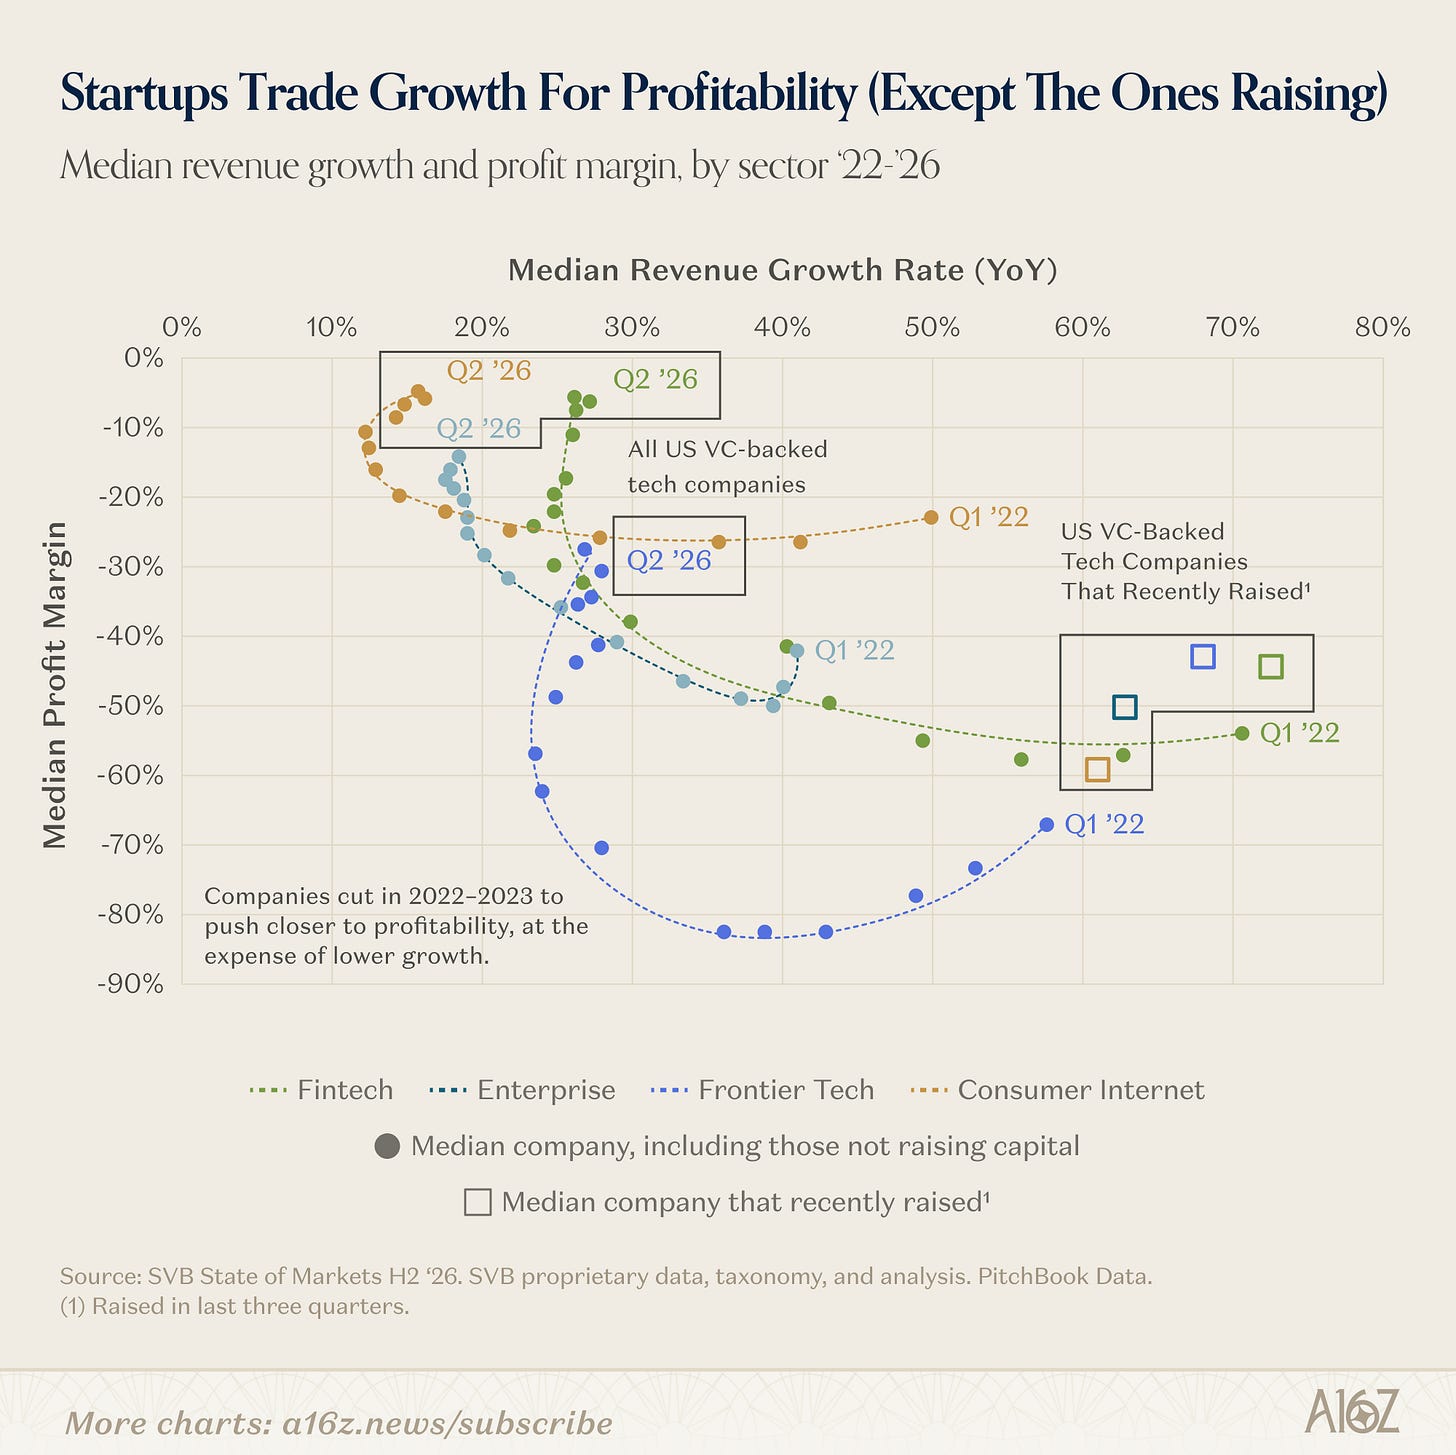
- 中位数营收增速从早期的 40%~70% 一路腰斩至 15%~30%;
- 经营利润率则从过去的大幅失血强行拉升至接近盈亏平衡(Breakeven)。
当续命的支票难以维系、削减成本触及天花板时,清盘不可避免地发生了。企业清算服务机构 SimpleClosure 的监测数据显示:
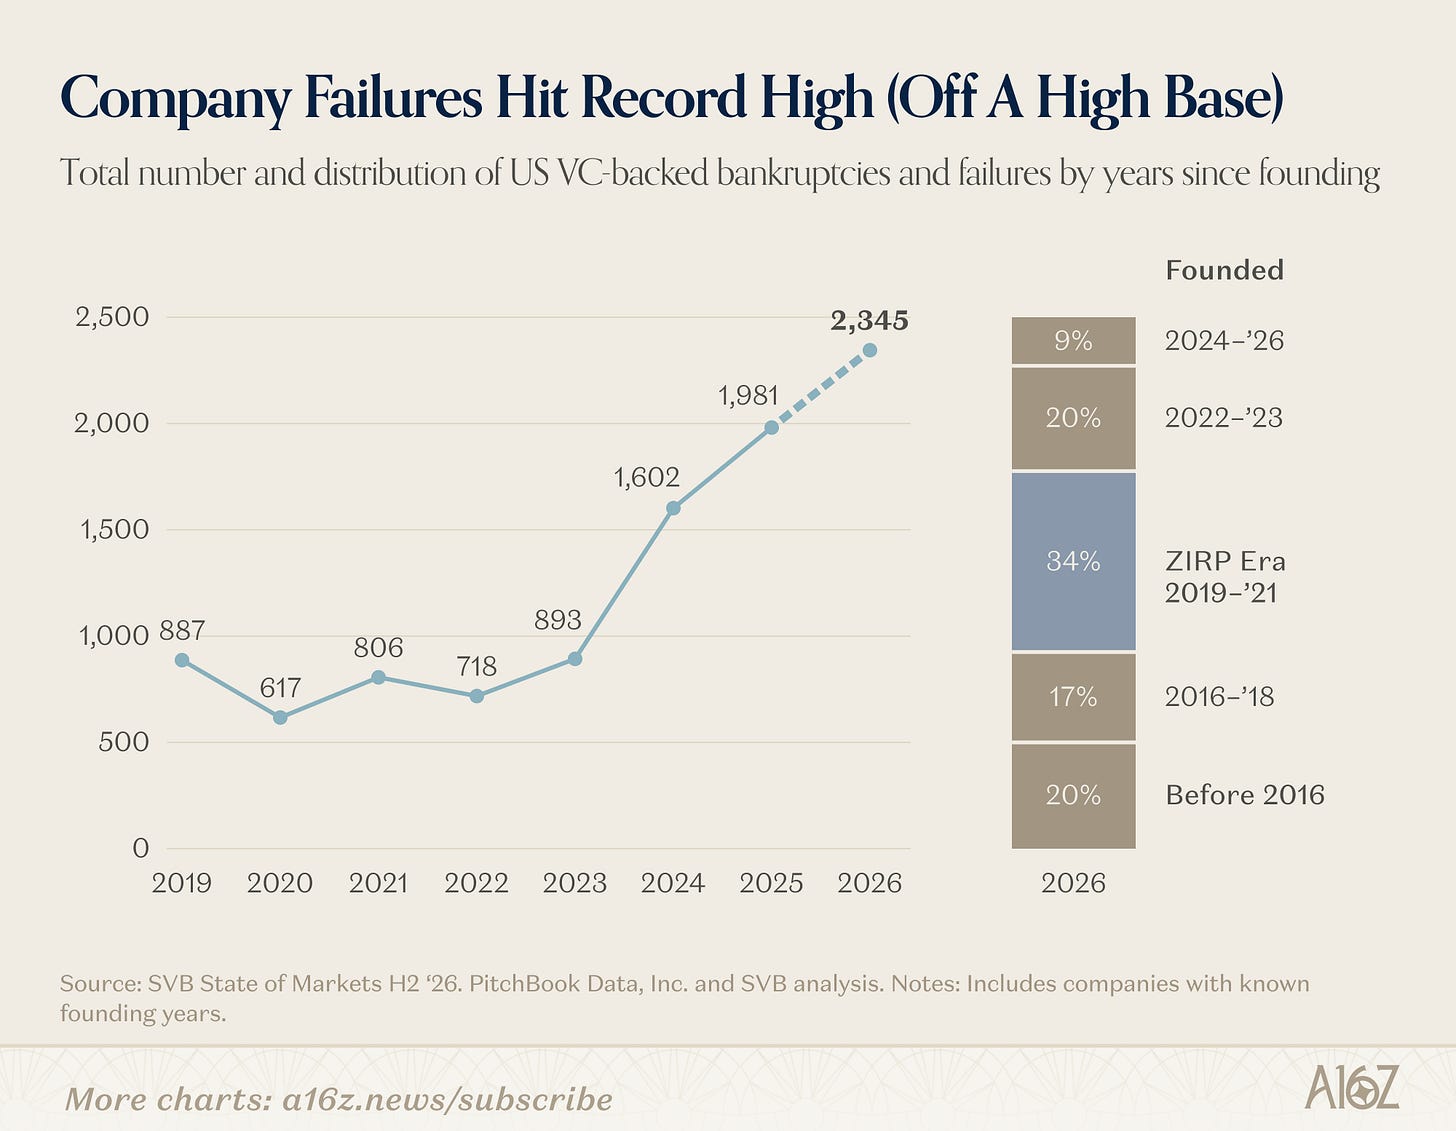
- 关停主力军高度集中于 2020~2022 年间创立的项目,彼时靠充裕流动性建立的商业假设如今被彻底推翻;
- B2B SaaS 成为阵亡重灾区:在 2026 上半年关停的公司中,B2B SaaS 占据了 25% 以上的席位;相比之下,AI 赛道的关停比例却在持续走低。
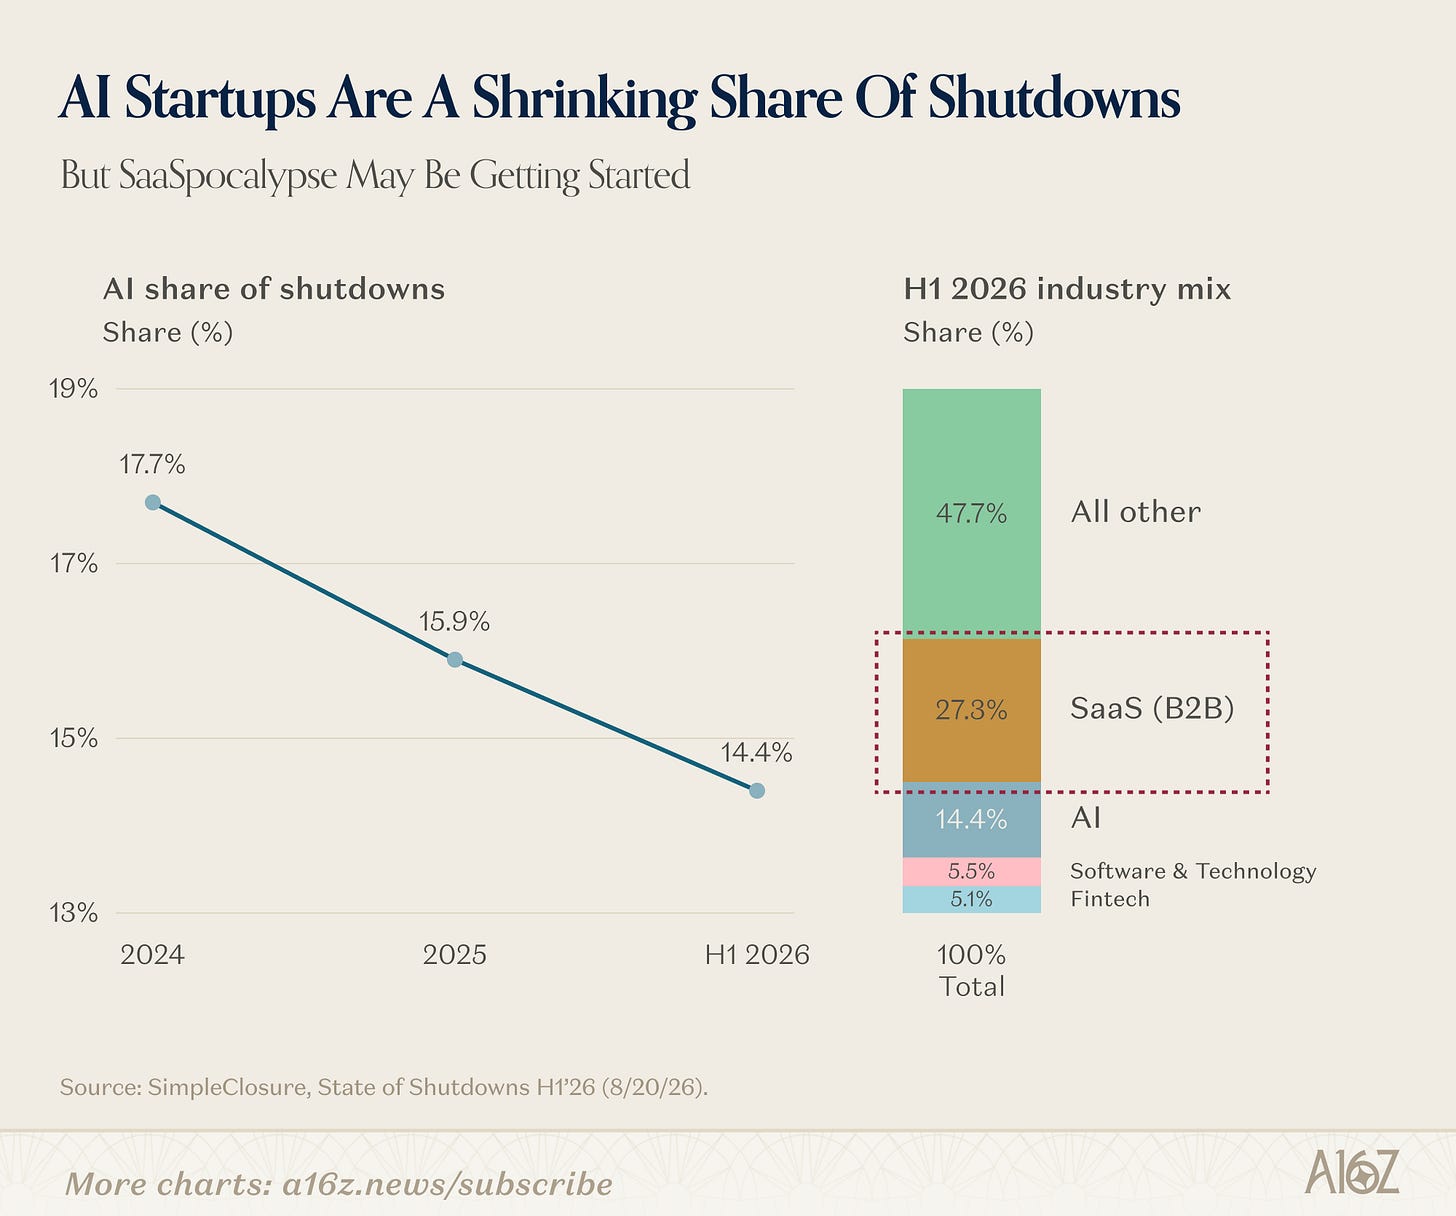
“软件吞噬世界”的宏大叙事走过了十五年,如今却在 AI 巨浪与资本周期的交织冲击下,迎来了第一轮系统性的大洗牌。
第三章:SaaSpocalypse 证伪了吗?Citrini“抄底”与软件基本面防御战
伴随 B2B SaaS 公司倒闭潮与 AI 原生产品的凌厉攻势,市场上曾一度蔓延着极其悲观的“软件末日论”。
1. 极度悲观时刻的戏剧性反转
今年早些时候,知名宏观分析师 Citrini 发布了一篇轰动投资界的唱空长文,预言 AI 将以不可逆的势头迅速瓦解传统 SaaS 的商业模式与估值体系。然而,二级市场随后的真实走势却给所有趋势空头开了一个耐人寻味的玩笑:
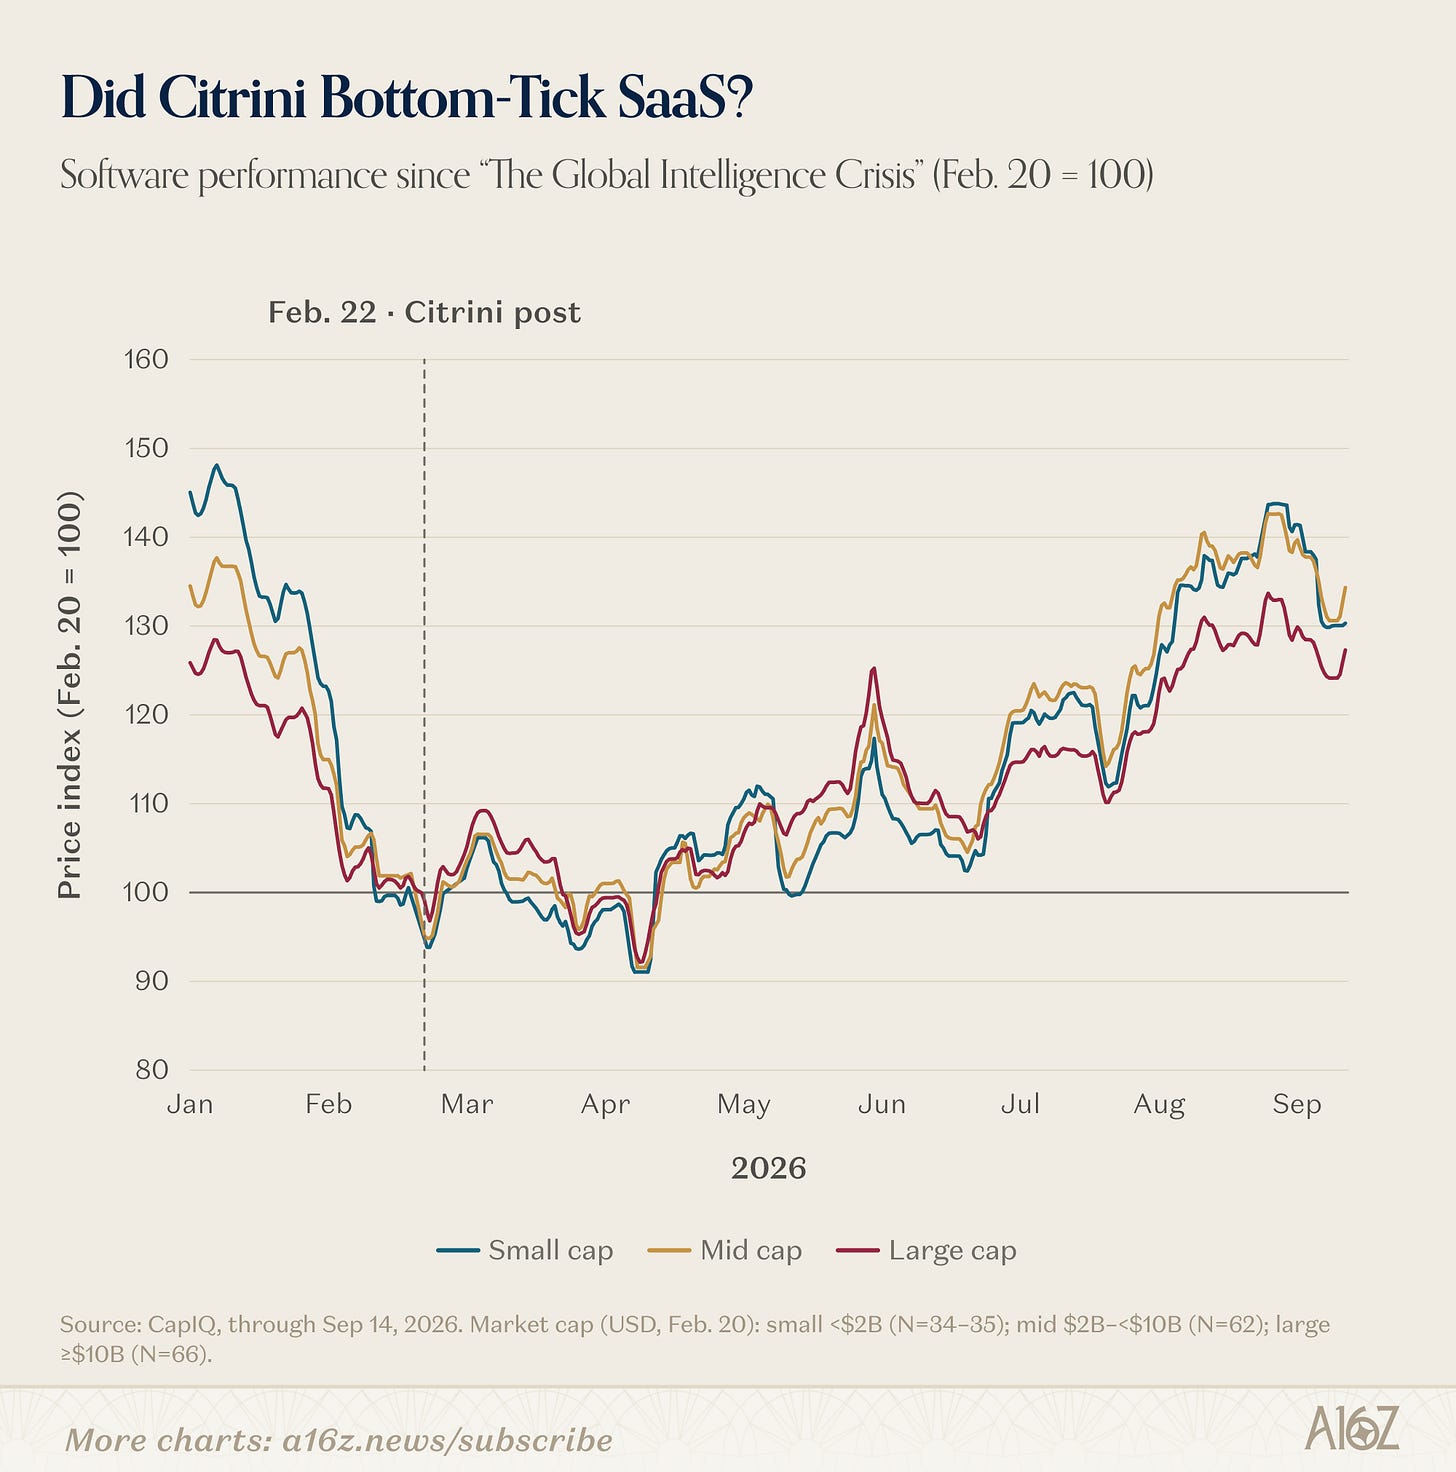
- 自 4 月份悲观情绪见顶以来,无论大型还是中小型 SaaS 股票,整体走势并未如预言那般归零,反而走出了一波不规则的震荡修复行情;
- Citrini 的极端末日推文,在客观上几乎精准地构成了本轮软件抛售潮的技术性底部。
2. 业绩真相:Meet or Beat 依旧是基本盘
股价的韧性背后是冷冰冰的财务报表。2026 上半年上市软件公司的业绩汇总显示,真实的商业世界并没有在几个月内瞬间坍塌:
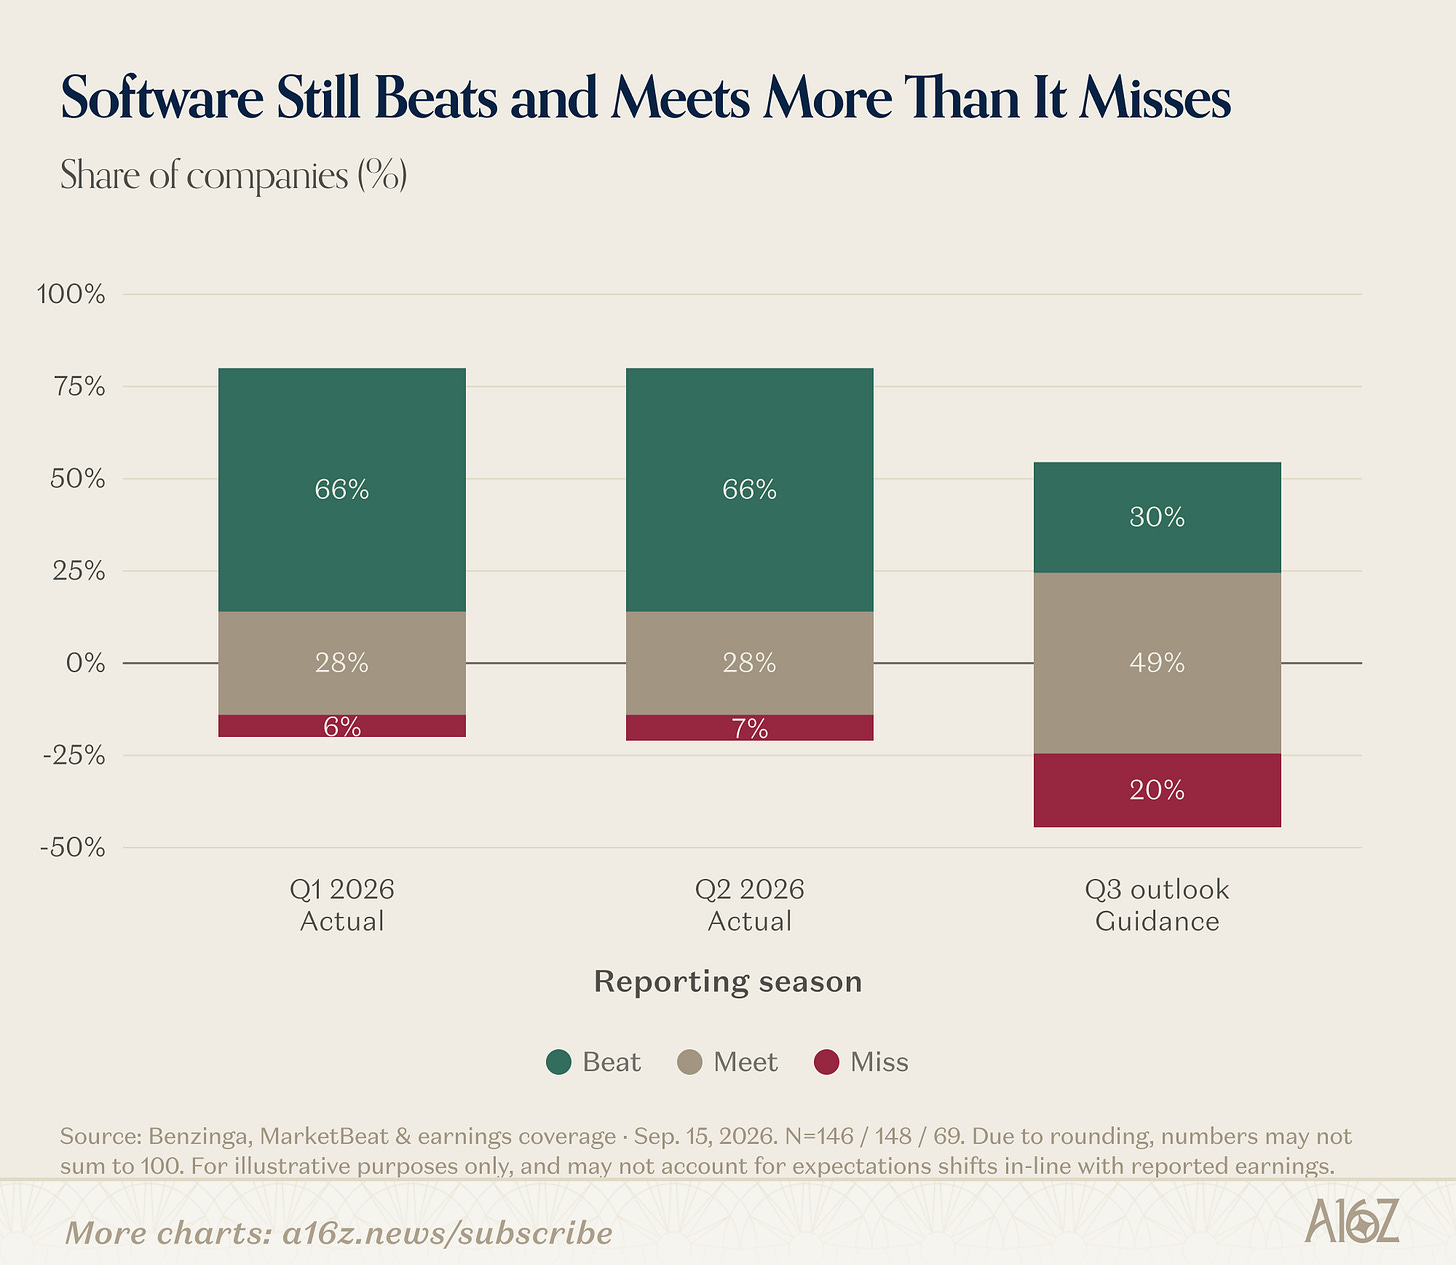
- 绝大多数软件公司依然交出了 符合预期(Meet)或 超越预期(Beat)的季度答卷;
- 尽管给出悲观前瞻指引(Disappointing Guidance)的公司比例在近期有所上升,但整体基本盘依然维持在健康区间。
3. 为什么传统软件的防线没有被 AI 轻易击溃?
这一现象揭示了许多技术乌托邦主义者容易忽视的产业规律:
- 系统记录层(System of Record)的壁垒深厚:企业的财务、HR、CRM、ERP 等核心业务数据并非存放在零散的代码文件中,而是深嵌于多年的业务流程、合规审计追踪与复杂的权限管控矩阵(RBAC)之中。即便写一个同等功能的 UI 只需要几小时的 Vibecoding,也绝无可能让一家财富 500 强企业将核心数据库迁移到一个未经合规认证的新工具上;
- AI 不是软件的掘墓人,而是外包层与赋能层:领先的 SaaS 厂商正在利用自身掌控的企业级专有上下文,以极快速度将 AI 能力原生集成到既有工作流中(例如 Salesforce Agentforce、Workday AI、ServiceNow Now Assist)。在大多数现实场景中,给既有客户加装 AI 模块的阻力,远远小于 AI 初创公司从零开拓企业客户的阻力。
classDiagram
    class SystemOfRecord {
        +Database Schema
        +Audit Compliance
        +RBAC & Security
        +Legacy Workflows
        +High Switching Cost
    }
    class LightweightAIApp {
        +LLM Prompting
        +Vibecoded UI
        -Zero Private Data
        -No Enterprise Trust
        -Easily Replaced
    }
    class HybridEnterpriseAgent {
        +Embedded Context
        +Autonomous Execution
        +Continuous Workflow Integration
        +Outcome-based Pricing
    }

    SystemOfRecord <|-- HybridEnterpriseAgent : 升级演化
    LightweightAIApp ..> HybridEnterpriseAgent : 必须跨越的鸿沟
第四章:创业地理经济学——1,000 美元 LLC 与 17,500 家公司的迁徙警示
在 a16z 本期报告的尾声, Moses Sternstein 抛出了一个看似与 AI 无关、实则对所有创业者和政策制定者极具警示意味的数据切片:创业设立成本与营商法域竞争。
1. 扭曲的设立成本分布
在美国各州成立一家有限责任公司(LLC)的法定官方费用存在着极其惊人的不均衡分布:
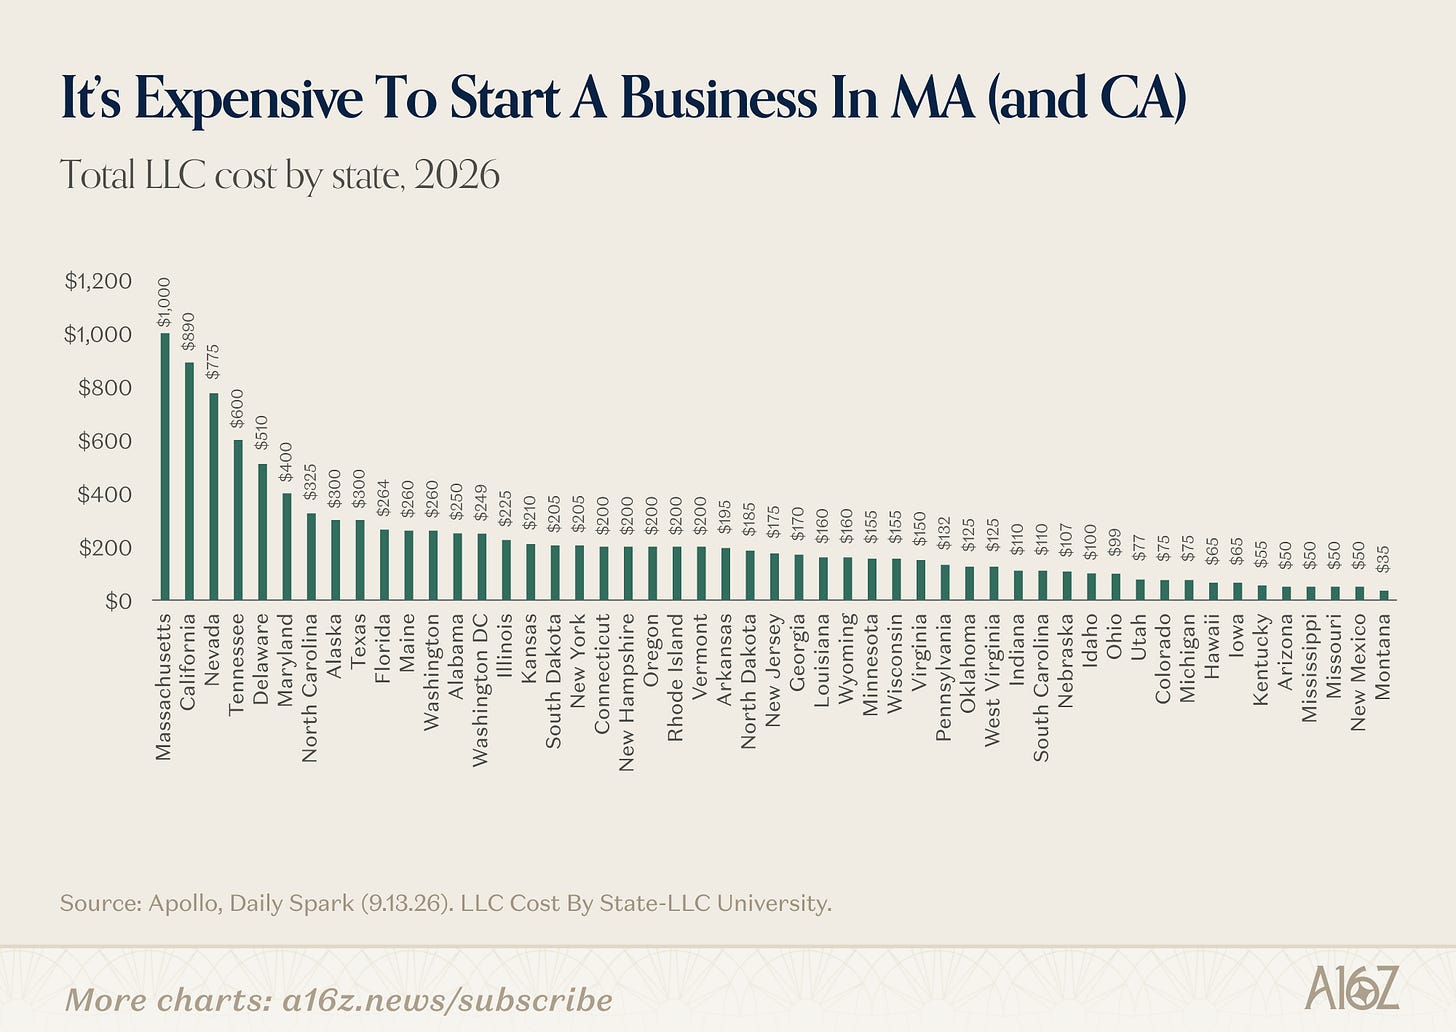
- 马萨诸塞州(Massachusetts)设立 LLC 的初始与年度合规成本高居 约 1,000 美元,是全美各州中位数的 整整 5 倍;
- 加利福尼亚州(California)同样以高额的特许经营税(Franchise Tax)与严苛的法规著称。
2. 智力资源与营商摩擦的背离:麻省的残酷失血
从常识来看,1,000 美元在整体创业资本开支中只是一笔无足轻重的微小开支。但它背后的本质是:地方政策对商业主体的制度性摩擦与态度冷暖。
麻省在全美营商成本排名中位列倒数第二(第 49 名)。讽刺的是,这里坐拥哈佛大学、麻省理工学院(MIT)等全球顶尖的高校与研发机构,汇聚了全世界最密集的生命科学与计算机科学家。但在制度摩擦的推力下:
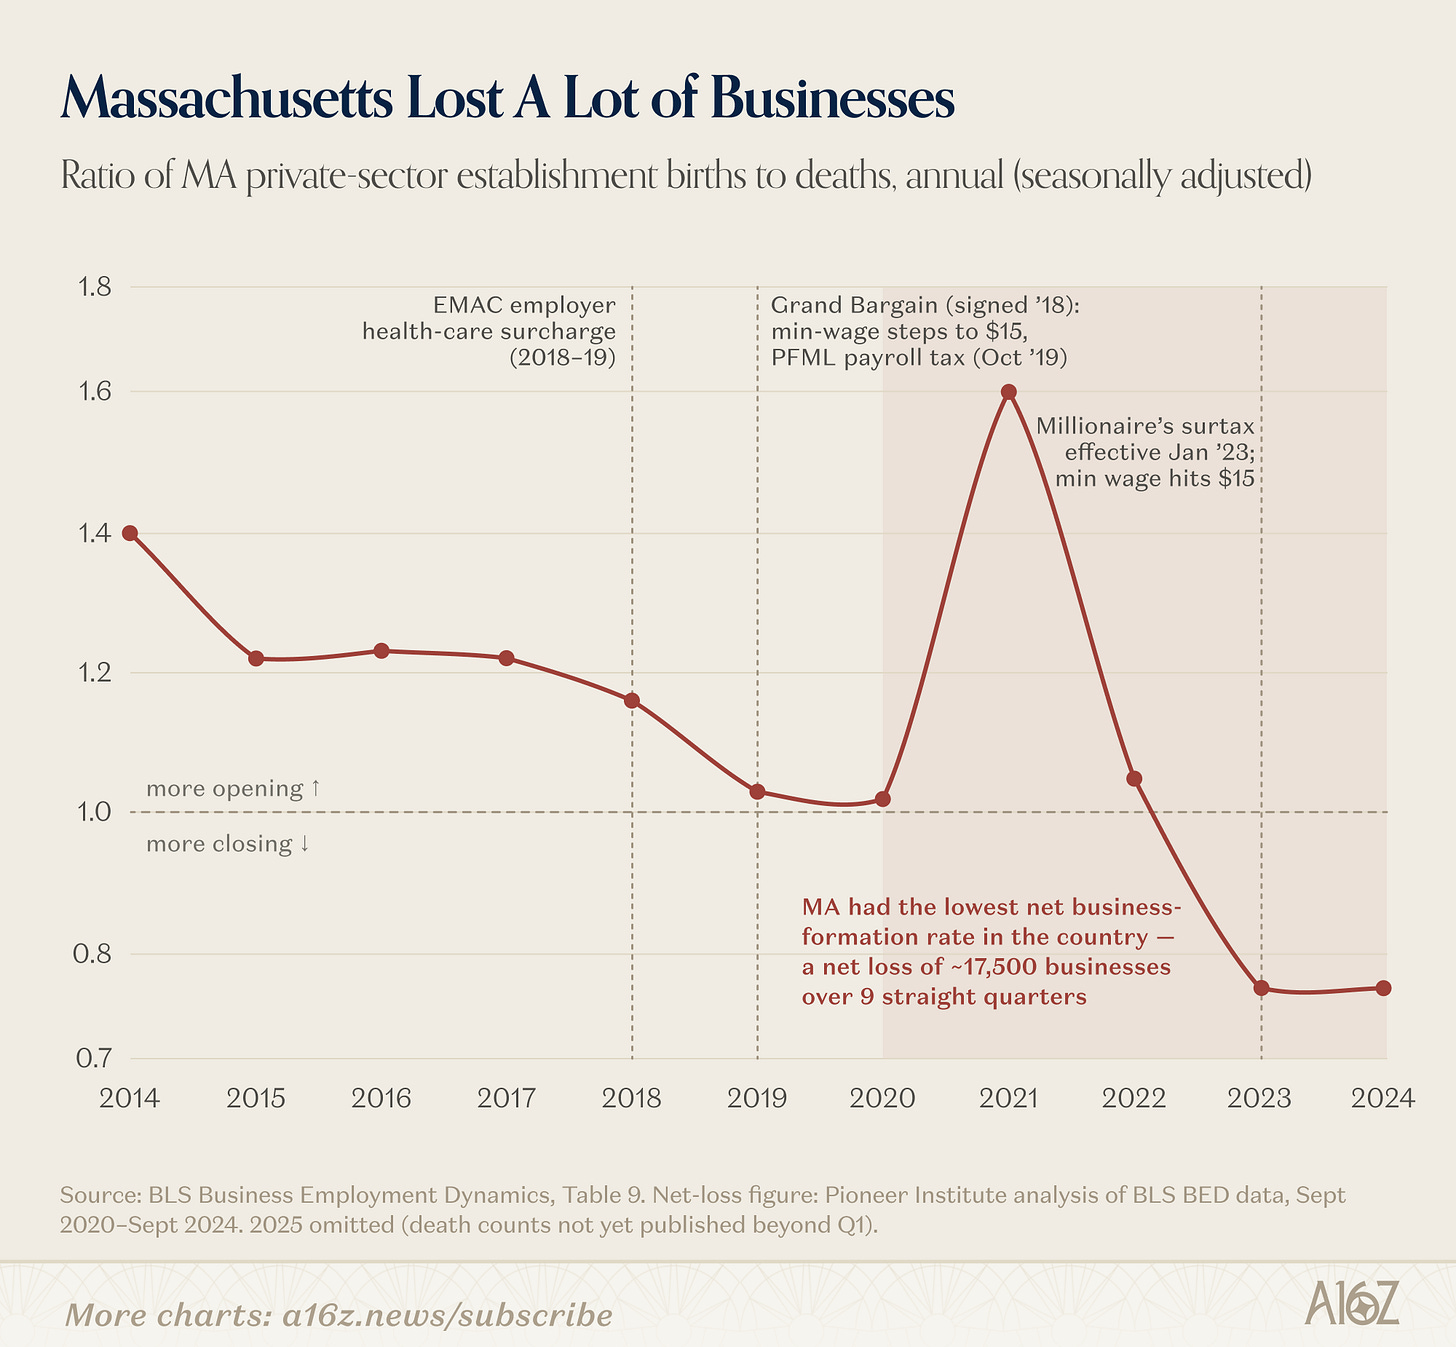
- 自 2017 年以来,该州企业净设立率持续下挫,并在疫情重启后全面转为深度负增长;
- 在 9 个季度内,麻省净流失了整整 17,500 家企业,创下了全美最糟糕的企业外流净值之一。
这一数据对全球创业者(尤其是轻资产、依托互联网协作的独立团队)构成了极具实操价值的提醒:在技术门槛拉平的全球化时代,选择低合规摩擦、税制友好、对商业创新抱有善意的注册法域,是构筑早期资本效率不可忽视的关键一步。
第五章:开发者与创业者生存法则:如何跨越代码通胀周期?
面对“供给过剩、需求封顶、新独角兽崛起、旧模式出清”的错综复杂格局,无论是独立开发者、技术极客,还是正在寻找下一个增长曲线的创业者,都必须重构自身的战略思考框架。
1. 摆脱“以代码为核心资产”的陈旧执念
在过去几十年中,拥有工程实现能力是构建软件公司的第一道护城河。而今天,如果你的核心卖点仅仅是“我写完了这几千行逻辑并打包成了 App”,那么你在面对 AI 模型自身的快速演进与全网成千上万个同质化克隆品时,几乎没有任何防御力。
真正的护城河正在不可逆地转移至以下四个维度:
- 专有私有上下文(Proprietary Context):非公开的企业数据、独家工作流沉淀、私有知识库;
- 执行闭环与纠错韧性(Self-healing Execution Loop):不只是生成建议,而是能够深入系统底座调用 API、处理异常边界、完成端到端任务的可靠 Agent 架构;
- 深度工作流嵌入(Workflow Entanglement):让产品成为团队日常协作中不可剥离的协作中枢,而非一个随用随抛的单点聊天框;
- 品牌信任与合规护盾(Compliance & Brand Trust):在企业级市场,SOC2、HIPAA、GDPR 合规与长期的声誉资本,比任何华丽的 Prompt 都更具说服力。
2. 从“坐席收费”彻底转向“价值与成果计费”
传统 B2B SaaS 赖以生存的 Seat-based(按人头工位收费)模型正在受到深刻侵蚀——因为 AI 的终极目的正是减少机械性的人力消耗,当客户组织缩编时,按人头收费的产品收入自然面临缩水压力。
必须主动设计 基于结果(Outcome-based)或 基于消费消耗(Consumption/Usage-based)的计费模式:
- 不按“谁使用了这个软件”收钱,而按“软件帮你成功完成了多少单交易”、“自动审计了多少份财报”、“闭环解决了多少个工单”来分润;
- 只有将商业模式与客户获得的实际业务价值强绑定,才能在传统 SaaS 的大清算中脱颖而出,获得与新一代独角兽相匹配的裂变增长曲线。
结语:在喧嚣中锚定真实的价值原点
a16z 本期《Charts of the Week》以冷静而克制的数据图表,为当下的 AI 狂热提供了一剂极其及时的清醒剂。
代码的供给爆炸并不等于繁荣的必然降临;满天飞舞的轻量级工具大多逃不过“App-Slop”的宿命;而真正具备穿越周期力量的,依然是那些深刻理解真实痛点、牢牢把握关键上下文、敢于重塑商业契约的少数探索者。
在人人皆是 Vibecoder 的潮水退去之后,唯有能够创造真实留存、解决复杂工程难题的产品,才能在时代的航道上乘风破浪。