
7 万亿还是海市蜃楼?拆解特斯拉“荒唐估值”的 DCF 密码与四重认知滤镜
在社交媒体 X 平台上,资深特斯拉长期研究者与投资者 @Lidayou373514 近期发表了一篇引发广泛争议的长文——《特斯拉的荒唐估值》。文中附带了一份时间跨度长达 15 年(2024 至 2040 年)、涵盖汽车制造、FSD 软件订阅、Robotaxi 出行网络乃至 Optimus 人形机器人的巨幅财务测算表,并依据经典的二阶段现金流折现(DCF)模型得出一个令人咋舌的结论:在 5% 折现率与 2% 永续增长率的设定下,特斯拉的公允内在价值高达 7.02 万亿至 9.85 万亿美元;作者同时断言,“只看第一步就足够,按照合理估值的 50% 购买,应该是有安全边际的”。
面对 7 万亿美元——一个超越当今苹果、微软、英伟达与谷歌四大科技巨头市值总和的天文数字,它究竟是严密金融数学推演下的必然终局,还是一场用华尔街教科书模型精心包装的现代估值炼金术?本文将完整还原这份 15 年推演表的底层数据,从金融工程学、工业制造边界与行为金融学三重维度逐层拆解,剥离折现率操纵、永续价值黑盒与机器人产能神话,还原一个兼具工程常识与投资理性的真实特斯拉。
1. 还原原始推演:一张 15 年 3.94 万亿美元利润表的底层结构
原作者的核心论点建立在一张详尽的 15 年多业务利润递增模型上。为了彻底搞清这个 7 万亿估值的源头,我们首先对其推演的各项业务假设进行全景还原与结构透视。
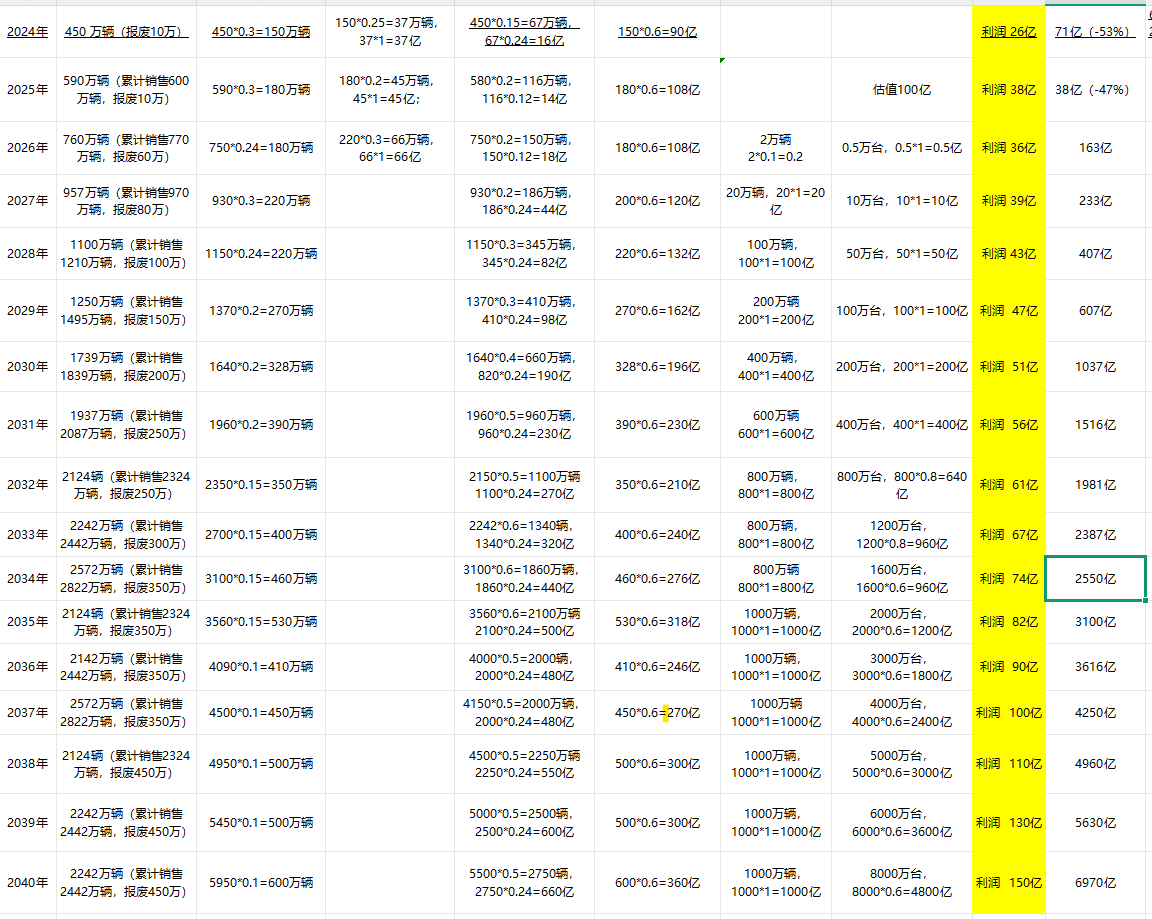
1.1 业务测算全景数据还原(2024—2040)
根据原作者在测算表中的明细数据,其将特斯拉的业务拆解为:汽车保有量与新车销量、FSD 买断软件、FSD 订阅与保险服务、整车硬件制造利润、Robotaxi 出行网络、Optimus 人形机器人、以及 Megapack 能源存储七大板块。各项业务的核心利润推演汇总如下表(金额单位:亿美元):
| 年份 | 全球保有量 (万辆) | 新车销量 (万辆) | 汽车制造利润 | FSD 买断利润 | FSD 订阅/服务 | Robotaxi 利润 | Optimus 机器人利润 | 储能业务利润 | 合并总纯利润 |
|---|---|---|---|---|---|---|---|---|---|
| 2024 | 450 (报废 10) | 150 (单车利 0.6) | 90 | 37 (37 万买断) | 16 (67 万订阅) | — | — | 26 | 71 (-53%) |
| 2025 | 590 (报废 10) | 180 (单车利 0.6) | 108 | 45 (45 万买断) | 14 (116 万订阅) | — | — | 38 | 38 (-47%) |
| 2026 | 760 (报废 60) | 180 (单车利 0.6) | 108 | 66 (66 万买断) | 18 (150 万订阅) | 0.2 (2 万辆) | 0.5 (0.5 万台) | 36 | 163 |
| 2027 | 957 (报废 80) | 220 (单车利 0.6) | 120 | — | 44 (186 万订阅) | 20 (20 万辆) | 10 (10 万台) | 39 | 233 |
| 2028 | 1100 (报废 100) | 220 (单车利 0.6) | 132 | — | 82 (345 万订阅) | 100 (100 万辆) | 50 (50 万台) | 43 | 407 |
| 2029 | 1250 (报废 150) | 270 (单车利 0.6) | 162 | — | 98 (410 万订阅) | 200 (200 万辆) | 100 (100 万台) | 47 | 607 |
| 2030 | 1739 (报废 200) | 328 (单车利 0.6) | 196 | — | 190 (660 万订阅) | 400 (400 万辆) | 200 (200 万台) | 51 | 1,037 |
| 2031 | 1937 (报废 250) | 390 (单车利 0.6) | 230 | — | 230 (960 万订阅) | 600 (600 万辆) | 400 (400 万台) | 56 | 1,516 |
| 2032 | 2124 (报废 250) | 350 (单车利 0.6) | 210 | — | 270 (1100 万订阅) | 800 (800 万辆) | 640 (800 万台) | 61 | 1,981 |
| 2033 | 2242 (报废 300) | 400 (单车利 0.6) | 240 | — | 320 (1340 万订阅) | 800 (800 万辆) | 960 (1200 万台) | 67 | 2,387 |
| 2034 | 2572 (报废 350) | 460 (单车利 0.6) | 276 | — | 440 (1860 万订阅) | 800 (800 万辆) | 960 (1600 万台) | 74 | 2,550 |
| 2035 | 2124 (报废 350) | 530 (单车利 0.6) | 318 | — | 500 (2100 万订阅) | 1,000 (1000 万辆) | 1,200 (2000 万台) | 82 | 3,100 |
| 2036 | 2142 (报废 350) | 410 (单车利 0.6) | 246 | — | 480 (2000 万订阅) | 1,000 (1000 万辆) | 1,800 (3000 万台) | 90 | 3,616 |
| 2037 | 2572 (报废 350) | 450 (单车利 0.6) | 270 | — | 480 (2000 万订阅) | 1,000 (1000 万辆) | 2,400 (4000 万台) | 100 | 4,250 |
| 2038 | 2124 (报废 450) | 500 (单车利 0.6) | 300 | — | 550 (2250 万订阅) | 1,000 (1000 万辆) | 3,000 (5000 万台) | 110 | 4,960 |
| 2039 | 2242 (报废 450) | 500 (单车利 0.6) | 300 | — | 600 (2500 万订阅) | 1,000 (1000 万辆) | 3,600 (6000 万台) | 130 | 5,630 |
| 2040 | 2242 (报废 450) | 600 (单车利 0.6) | 360 | — | 660 (2750 万订阅) | 1,000 (1000 万辆) | 4,800 (8000 万台) | 150 | 6,970 |
[!NOTE]
数据总计与复合增速:
从 2026 年到 2040 年,这 15 年间特斯拉合并净利润总和刚好为 39,407 亿美元(约 3.94 万亿美元)。年净利润从 2026 年的 163 亿美元一路狂飙至 2040 年的 6,970 亿美元,15 年复合年均增长率(CAGR)高达约 30.8%。
1.2 穿透 2040 年净利润结构:谁在真正贡献 7,000 亿美元?
仔细观察 2040 年那笔高达 6,970 亿美元的年净利润,我们必须揭开一个被“特斯拉是一家车企”这一认知所掩盖的惊人真相:
flowchart TD
    subgraph Total ["2040 年特斯拉预测净利润:6,970 亿美元构成"]
        direction TB
        O["Optimus 人形机器人: 4,800 亿美元 (68.9%)"]
        R["Robotaxi 自动驾驶出行: 1,000 亿美元 (14.3%)"]
        S["FSD 软件与保险订阅: 660 亿美元 (9.5%)"]
        A["汽车硬件销售制造: 360 亿美元 (5.2%)"]
        E["Megapack 能源存储: 150 亿美元 (2.2%)"]
    end

    O --> Total
    R --> Total
    S --> Total
    A --> Total
    E --> Total
- Optimus 人形机器人独占近 70%:2040 年机器人销量达到 8,000 万台,单台净利 6,000 美元,创造 4,800 亿美元纯利,在总利润中占比高达 68.9%;
- Robotaxi 贡献第二大头:1,000 万辆车队规模,单车年均贡献 1 万美元净利润,创造 1,000 亿美元,占比 14.3%;
- 汽车销售与能源退居边缘:整车硬件销售利润仅为 360 亿美元(占比仅 5.2%),储能业务仅为 150 亿美元(占比 2.2%)。
冷酷的结论显而易见:这份财务测算本质上根本不是在给特斯拉估值,甚至不是在给一家自动驾驶网约车公司估值,而是在给一家全球完全垄断、年产销 8,000 万台的人形机器人超级财阀做财务推演!
2. DCF 四步法金融解构:7.02 万亿与 9.85 万亿是如何“精算”出来的?
在确立了 15 年总利润 3.94 万亿美元的假设后,原作者运用了标准金融学中的二阶段现金流折现模型(Two-Stage DCF)与戈登永续增长模型(Gordon Growth Model),给出了所谓的“标准金融估值四步法”。
flowchart LR
    subgraph Stage1 ["第一阶段:显性预测期 (2026-2040)"]
        CF["15 年总利润 3.94 万亿美元<br>(平均每年 2,626.7 亿美元)"]
        PV1["5% 折现率贴现到 2026<br>现值 PV1 = 2.73 万亿美元"]
        CF -->|贴现| PV1
    end

    subgraph Stage2 ["第二阶段:永续期 (2040 年及以后)"]
        TV["2040 年终局永续价值 TV<br>基数: 2,626.7 亿,永续增幅 2%<br>TV = 2626.7*(1+2%)/(5%-2%) = 8.93 万亿美元"]
        PV2["贴现 15 年回 2026<br>现值 PV2 = 4.30 万亿美元"]
        TV -->|贴现 15 年| PV2
    end

    PV1 --> Total["两阶段加总总估值<br>2.73 + 4.30 = 7.02 万亿美元"]
    PV2 --> Total
2.1 估值推演四步法数学还原
第一步:计算 15 年显性预测期利润现值
假设 15 年总利润 3.94 万亿美元均匀分布,即年均利润为:
按照 5% 的年化贴现率折算到 2026 年基期:
第二步:计算 2040 年底的“永续终局价值(Terminal Value)”
假设特斯拉在 2040 年之后永久存续,并以 2% 的长期永续增长率(对标长期 GDP 增速)稳定扩张。代入戈登永续增长模型:
第三步:将 2040 年永续价值折现回 2026 年
将这笔 15 年后的 8.93 万亿美元,以 5% 的折现率跨越 15 年贴现回当下:
第四步:两阶段价值加总
2.2 均速模型与爬坡模型的估值对比
原作者进一步指出,由于永续价值高度依赖“2040 年当年的基数”,若将利润释放轨迹改为现实中的“前期低、后期高的高成长爬坡型”(例如 2026 年赚 1,000 亿,到 2040 年达到 4,700 亿甚至表中实际的 6,970 亿),终局价值会进一步爆炸:
| 利润释放轨迹模型 | 2040 当年利润基数 | 永续增幅 | 公司最终总估值 | 隐含市盈率 (P/E) | 永续价值在总值中占比 |
|---|---|---|---|---|---|
| 1. 均速发展型 (年均 2,626 亿) | 2,626 亿美元 | 2% | 7.02 万亿美元 | 约 26.7 倍 | 61.2% |
| 2. 高成长爬坡型 (2040 达 4,700 亿) | 4,700 亿美元 | 2% | 9.85 万亿美元 | 约 37.5 倍 | 73.5% |
| 3. 极限表格型 (2040 达 6,970 亿) | 6,970 亿美元 | 2% | 13.88 万亿美元 | 约 52.8 倍 | 81.6% |
推演看似步步有据、公式无误。但正是这种工整的数学形式,掩盖了金融学与产业界最危险的三大认知陷阱。
3. 解构第一重死穴:5% 折现率背后的“金融无风险”伪命题
在所有 DCF 模型中,折现率(Discount Rate)是拥有生杀大权的灵魂参数。原作者在模型中选用的 5% 折现率,在专业机构投资者看来,几乎是对现代金融定价常识的颠覆。
3.1 资本资产定价模型(CAPM)的严苛审判
在公司金融学中,权益资本成本(Cost of Equity, Ke)代表了投资者对资产风险所索取的必要回报率,由无风险利率与风险补偿共同决定:
我们来看真实的宏观参数:
- 无风险利率(
Rf):当前美国 10 年期国债收益率常年在 4.0% ~ 4.5% 之间徘徊; - 股权风险溢价(ERP):成熟美股市场的平均风险溢价约为 4.5% ~ 5.5%;
- 特斯拉资产 Beta 值(
Beta):作为高贝塔、高波动、处于剧烈行业转型期的科技标的,特斯拉的历史 Beta 长期处于 1.8 ~ 2.4 之间。
代入标准 CAPM 计算特斯拉的真实权益折现率:
哪怕我们赋予特斯拉极强的抗风险能力、考虑其拥有充沛的现金储备,将加权平均资本成本(WACC)压缩至极致,对标拥有超级垄断现金流的成熟科技巨头(如微软、苹果、谷歌),华尔街投行采用的基准折现率也普遍在 8.5% ~ 10.0% 之间。
[!IMPORTANT]
5% 折现率的荒唐本质:
当作者采用 5% 的折现率时,意味着在 4.2% 的国债收益率背景下,他认为投资特斯拉未来 15 年所有高度不确定性的前沿研发(Robotaxi 上路牌照、全球监管、Optimus 机械量产),所承担的风险补偿仅仅只有 0.8%!
这相当于在资产定价上,把一家赌在具身智能前沿的科技先锋,等同于信用评级 AAA、具备印钞权的美国联邦政府发行的保本国债!
3.2 敏感性黑洞:分母 (r - g) 的魔术与折现率敏感性测算
在戈登增长模型中,分母是 (r - g)。正是这个极其微小的分母,造成了估值的指数级畸变:
- 当
r = 5%, g = 2%时,分母为 3%,隐含的永续终局乘数高达 33.3 倍! - 当
r = 8%, g = 2%时,分母扩大为 6%,终局乘数瞬间腰斩至 16.7 倍; - 当
r = 10%, g = 2%时,分母扩大为 8%,终局乘数缩水为 12.5 倍; - 当
r = 12%, g = 2%时,分母扩大为 10%,终局乘数跌至 10.0 倍。
我们保持 15 年总利润 3.94 万亿美元不变,仅仅对折现率 r 进行敏感性压力测试:
| 适用折现率 (r) | 15 年显性现金流现值 | 2040 年终局现值 | 合并总估值 | 相比 5% 模型缩水幅度 | 估值对应性质定位 |
|---|---|---|---|---|---|
| 5.0% (原推文) | 2.73 万亿美元 | 4.30 万亿美元 | 7.02 万亿美元 | 基准 (0%) | 伪无风险 / 估值炼金术 |
| 6.0% | 2.55 万亿美元 | 2.78 万亿美元 | 5.33 万亿美元 | -24.1% | 极度宽松投机定价 |
| 8.0% | 2.25 万亿美元 | 1.38 万亿美元 | 3.63 万亿美元 | -48.3% | 垄断成熟现金流巨头标准 |
| 10.0% | 2.00 万亿美元 | 0.76 万亿美元 | 2.76 万亿美元 | -60.7% | 科技股主流机构 WACC 中枢 |
| 12.0% | 1.79 万亿美元 | 0.44 万亿美元 | 2.23 万亿美元 | -68.2% | 高成长成长股经典折现率 |
| 14.0% (CAPM) | 1.61 万亿美元 | 0.26 万亿美元 | 1.87 万亿美元 | -73.4% | 特斯拉真实 Beta 风险定价 |
数据不会撒谎。只要将折现率从荒谬的 5% 回调至机构通用的 10%~12%,这栋原本高达 7 万亿美元的估值摩天大楼,瞬间就会塌陷近 70%。
投资大师霍华德·马克斯曾告诫:“折现率是金融家手中最具欺骗性的魔术棒。只要你把利率调低一个百分点,你就能让任何濒临荒诞的资产在纸面上显得无比廉价。”
4. 解构第二重死穴:年销 8,000 万台 Optimus 的工业常识碰撞
如果说 5% 的折现率是金融工程上的“偷换概念”,那么在分子端——2040 年年销售 8,000 万台 Optimus 机器人、斩获 4,800 亿美元纯利的假设,则是对全球实体工业与物理常识的严重挑战。
4.1 8,000 万台人形机器人到底是什么工业量级?
为了让读者具象化理解“年产销 8,000 万台大型精密人形机器人”的概念,我们对比当今全球三大核心高端制造业的产能天花板:
flowchart TD
    subgraph Scale ["全球工业产销体量横向大对比 (年产能)"]
        direction TB
        C["全球汽车工业总量: 约 8,500 万辆 (历经百年全球大协同)"]
        O["推测 2040 年特斯拉 Optimus 产能: 8,000 万台 (14 年内平地起高楼)"]
        P["全球 PC 电脑出货量: 约 2.6 亿台 (无复杂多自由度关节与动力动力总成)"]
        S["全球智能手机出货量: 约 11.5 亿部 (消费电子微型元器件)"]
    end
- 相当于再造一个全人类汽车工业:当今全球 100 多家主流主机厂、数万家一级供应链、数千万产业工人,一年生产的汽车总量才刚刚达到 8,500 万辆左右。要求特斯拉在未来 14 年内,仅凭一己之力造出与整个地球汽车工业规模相当的重型具身智能机器人,无异于工业奇迹中的奇迹;
- 零部件供应链的物理极限:
- 每台 Optimus 包含 40 多个高精度机电执行器、十余根行星滚柱丝杠、数十套谐波减速器与无框力矩电机,以及极其复杂的六维力矩传感器与灵巧手腱绳机构;
- 8,000 万台机器人意味着每年需要消耗超过 30 亿套精密高阶机电关节与传感器。哪怕全球所有稀土永磁体矿山、顶级五轴机床加工中心开足马力 24 小时三班倒运转,其上游大宗原料与高精度加工产能也将在极短时间内遭遇硬性供给天花板,进而引发剧烈的成本反噬。
- 4,800 亿美元纯利的宏观悖论:
- 2025 年整个标普 500 指数排名前十的超级巨头(包括苹果、微软、英伟达、谷歌、亚马逊、Meta、伯克希尔、摩根大通等),全年的净利润总和加在一起也不过 4,500 亿至 5,000 亿美元;
- 假定仅凭 Optimus 一款产品就能从全球实体经济中吸走 4,800 亿美元的净现金流,相当于全球所有企业与家庭将相当比例的可支配盈余全部上贡给特斯拉。这完全忽视了地缘政治防范、劳工工会阻力、产业准入法规以及竞争对手(如波士顿动力、Figure、中国机器人军团)必然引发的残酷价格战。
5. 解构第三重死穴:“50% 安全边际”的认知逻辑倒错
原作者在长文中给出的一句核心买入指引最容易诱导散户投资人:
“只看第一步就足够,按照合理估值的 50% 购买,应该是有安全边际的。”
在这里,“安全边际(Margin of Safety)”这一价值投资的核心基石被彻底异化成了心理自欺的障眼法。
5.1 格雷厄姆的安全边际 vs. 幻想打折的认知陷阱
本杰明·格雷厄姆与沃伦·巴菲特所定义的“安全边际”,有着极其严苛的前提条件:
| 维度 | 格雷厄姆经典“安全边际” | 荒唐估值模型中的“50% 伪安全边际” |
|---|---|---|
| 假设基础 | 悲观且保守:基于经受过经济萧条检验的现实资产、清算价值或成熟期最低收益 | 极致亢奋的科幻推演:基于 15 年后人形机器人与无人车队全面统治地球的完美场景 |
| 折现参数 | 预留极高的风险溢价(通常使用 10%~15% 以上的高折现率) | 选用极其压低的无风险折现率(5%),人为放大终局分母乘数 |
| 打折对象 | 对保守评估出的“地板价”再打折扣,确保即便发生黑天鹅事件本金依然不受损 | 对一个用极其激进假设堆砌出的“天花板神话”打五折 |
| 本质属性 | 防守型安全气囊 | 进攻型催眠药剂 |
flowchart TD
    subgraph Trap ["荒唐估值模型的逻辑闭环怪圈"]
        A["分子端注入超级乐观预期<br>(8000万台机器人 + 1000万辆 Robotaxi)"] --> B["推导 15 年累计利润 3.94 万亿"]
        C["分母端套用伪国债折现率<br>(仅 5% 折现率,风险溢价近乎为零)"] --> D["将终局乘数放大至 33 倍"]
        B --> E["计算出膨胀天文市值: 7.02 万亿 ~ 9.85 万亿美元"]
        D --> E
        E --> F["打个五折: 3.5 万亿甚至按第一阶段打折至 1.36 万亿"]
        F --> G["声称具备充足安全边际,诱使投资者在现价接盘!"]
    end
这种推演在行为金融学中被称为 “锚定与自欺效应”(Anchoring & Self-Delusion Trap):
当你先在心智中锚定了一个虚幻的 7 万亿或 10 万亿美元终局时,当前特斯拉 1.1 万亿至 1.4 万亿美元的市值就会在心理错觉中显得“不可思议地便宜”。但事实是,当前市值早已包含了市场对自动驾驶商业化高度成功的激进定价。
6. 理性的资产定价坐标:如何给特斯拉的“三重视界”公允定价?
批驳荒唐估值,并不意味着全盘否定特斯拉作为全球最卓越硬科技创新企业的伟大价值。脱离了狂热的粉丝滤镜与教条的做空偏见,理性的机构投资者应当如何对特斯拉进行客观分层定价?
我们应当将特斯拉划分为三大清晰的估值视界(Three Horizons of Valuation):
flowchart TD
    subgraph H1 ["视界一:确定性资产底盘 (基本盘)"]
        direction LR
        H1_A["成熟整车制造 (年交付 250~350 万辆)"]
        H1_B["Megapack 能源存储网络 (高爆发公用级储能)"]
        H1_Val["公允内在价值: 2,500 ~ 3,500 亿美元<br>(提供确定性现金流与清算底牌)"]
        H1_A --> H1_Val
        H1_B --> H1_Val
    end

    subgraph H2 ["视界二:核心成长引擎 (兑现期)"]
        direction LR
        H2_A["乘用车端到端 FSD 软件订阅 (高毛利 SaaS)"]
        H2_B["Cybercab 与 Robotaxi 自营网约车网络"]
        H2_Val["概率加权公允价值: 5,000 ~ 7,500 亿美元<br>(基于理性渗透率与渐进式区域准入)"]
        H2_A --> H2_Val
        H2_B --> H2_Val
    end

    subgraph H3 ["视界三:非对称期权 (星辰大海)"]
        direction LR
        H3_A["Optimus 具身智能人形机器人"]
        H3_B["Dojo 算力云与超级智能生态"]
        H3_Val["定价法则: 严禁计入常规 DCF 年金!<br>采用实物期权定价模型 (Black-Scholes / Tree)<br>作为看涨期权赠送,而非确定性负债"]
        H3_A --> H3_Val
        H3_B --> H3_Val
    end

    H1_Val --> Target["特斯拉现阶段理性格局定价区间: 8,000 亿 ~ 1.2 万亿美元"]
    H2_Val --> Target
    H3_Val -.->|作为上行弹性期权| Target
6.1 视界一:基本盘(成熟造车 + Megapack 储能)
- 规模与利润:在激烈的新能源内卷中,特斯拉保持全球年交付 250~350 万辆,硬件制造单车净利保持在 4,000~6,000 美元;Megapack 储能以每年 50%+ 增速爆发,两者合计提供每年 150~200 亿美元的坚实经营净现金流;
- 估值贡献:给予成熟制造业与公用事业储能综合 15~20 倍市盈率,支撑 2,500 亿至 3,500 亿美元的防守底盘。
6.2 视界二:成长盘(FSD 订阅生态与 Robotaxi 运营)
- 商业本质:FSD 从特定场景辅助驾驶过渡到部分受限区域的 Cybercab 商业化试运营。商业模式从低频的单车销售,向高频的每英里分成与月度软件订阅迁移;
- 估值贡献:在审慎考虑监管牌照发放节奏、极端天气接管率与区域竞争壁垒的前提下,按照 10%~12% 的合理资本折现率,该板块经过概率加权后的公允现值约为 5,000 亿至 7,500 亿美元。
6.3 视界三:期权盘(Optimus 具身智能)
- 核心原则:绝对严禁将尚未实现大规模商业化闭环的前沿技术,直接代入未来 15 年的 DCF 稳态年金公式!
- 正统处理方案:在投资学中,Optimus 应当被定性为一份深虚值的长期看涨期权(Deep Out-of-the-Money Call Option)。如果它研发成功并突破工业与成本边界,将赋予股价巨大的非对称上行弹性(Upside Convexity);但如果遭遇量产瓶颈或商业化迟滞,投资者的损失应当严格受限于期权费,而不应在今日就为 15 年后那 8,000 万台的虚无年金支付高昂真金白银。
7. 结语:在狂热与理性之间保持敬畏
特斯拉无疑是这个时代最令人心潮澎湃的伟大企业之一,马斯克也一次次粉碎了空头与怀疑者的定式思维。
然而,投资的终极智慧恰恰在于区分“企业的宏大愿景”与“股票的公允定价”。那张流传在社交媒体上的 15 年测算表与 7 万亿估值神话,展现了精妙的 Excel 建模技巧,却遗失了对宏观金融规律(折现率)的尊重,忽略了全球制造业供应链的物理极限,更偷换了价值投资中关于安全边际的底层逻辑。
真正的理性投资,绝不需要建立在 5% 的国债式折现率与年产 8,000 万台机器人的乌托邦之上。唯有剥离掉炼金术式的数字幻觉,在坚实的商业底盘与远期的技术期权之间找到精确的概率天平,我们才能在特斯拉剧烈波动的浪潮中,守住属于自己的财富航标。
原文链接与参考资料
- 原推文与分析文章:特斯拉的荒唐估值 - Lidayou (@Lidayou373514)
- 原推文作者主页:Lidayou (@Lidayou373514) on X
- 关联深度研究:买的是未来还是泡沫?特斯拉SOTP分部估值模型、埃隆时间折现与五大业务价值透视