
从比特转向原子:解构 a16z 2026 市场全景报告(State of Markets II)背后的算力折旧、资本跃迁与 SaaS 自证之战
硅谷顶级风投 a16z(Andreessen Horowitz)近日发布了重磅年度宏观研报《State of Markets II(2026 上半年市场全景状态)》。由 a16z 成长基金(Growth)合伙人 David George 操刀的这份近百页报告,用 100 多张极其翔实的一二级市场图表与底层产业微观数据,撕开了笼罩在科技与资本市场上空的重重迷雾。
过去十年被全球科技界奉为黄金法则的“轻资产、高毛利、软件吞噬一切”逻辑,在如今的高利率环境与生成式 AI 算力军备竞赛中迎来了彻底重构。资本正在以二战后罕见的速度和规模,从纯虚拟的“比特世界”(Bits)大举涌向先进制程芯片、高压电网、先进制造与自主国防工业等重资产“原子世界”(Atoms)。与此同时,华尔街空头长期鼓吹的“GPU 4 年光速折旧归零导致资产雪崩”被真实的算力租赁与沉没成本数据有力打破,而年初甚嚣尘上的“SaaSpocalypse(SaaS 末日论)”也逐渐演变为一场关于企业软件自我造血能力的“自证之战”。在这篇文章中,我将结合一线工程实践与分布式集群系统运维的经验,深度拆解这份报告背后的资本底层逻辑与技术范式转移。
一、宏观质变:科技不再是一个“板块”,而是吞噬经济的“万物周期”
在过去几十年的经典宏观经济学框架中,主导全球经济周期的核心驱动力始终是传统耐用品——房地产开工、汽车销量、重工业机床与家用电器。2008 年全球金融危机(GFC)之后,科技行业作为一股新兴力量在资本市场崭露头角。由于无需背负沉重的厂房与库存折旧,软件企业凭借“近乎为零的边际分发成本”和“未被开发的巨大潜在市场(TAM)”,为厌恶资产负担的投资者提供了惊人的运营杠杆(Operating Leverage)。
然而,David George 在报告开篇给出的核心论断极具冲击力:科技行业已经彻底走出了过去的“手工业作坊”,科技不再只是标普 500 指数里的一个可选投资“板块”(Sector),它本身已经演化为席卷全球宏观经济的“万物周期”(The Everything Cycle)。
flowchart LR
    A["传统耐用品周期<br/>(房地产/汽车/基建)"] -.->|"历史驱动力退潮"| B["科技与软件周期<br/>(高毛利/轻资产杠杆)"]
    B ==>|"AI 算力超级军备竞赛"| C["科技即万物周期<br/>(The Everything Cycle)"]

    C --> D["占据标普500约76%利润增量"]
    C --> E["拉动全社会新增基建/电网投资"]
    C --> F["蓝领熟练技工与电气工溢价"]
    C --> G["跨国耐用品与先进硬件采购"]
1. 利润驱动而非估值泡沫:科技支撑全美 76% 的盈利增量
很多人在潜意识里总习惯拿当前的 AI 浪潮与 2000 年的互联网泡沫(Dot-com Bubble)相提并论,担忧美股屡创新高背后只是投机情绪的空中楼阁。但 a16z 披露的数据展现出了截然相反的底层事实:
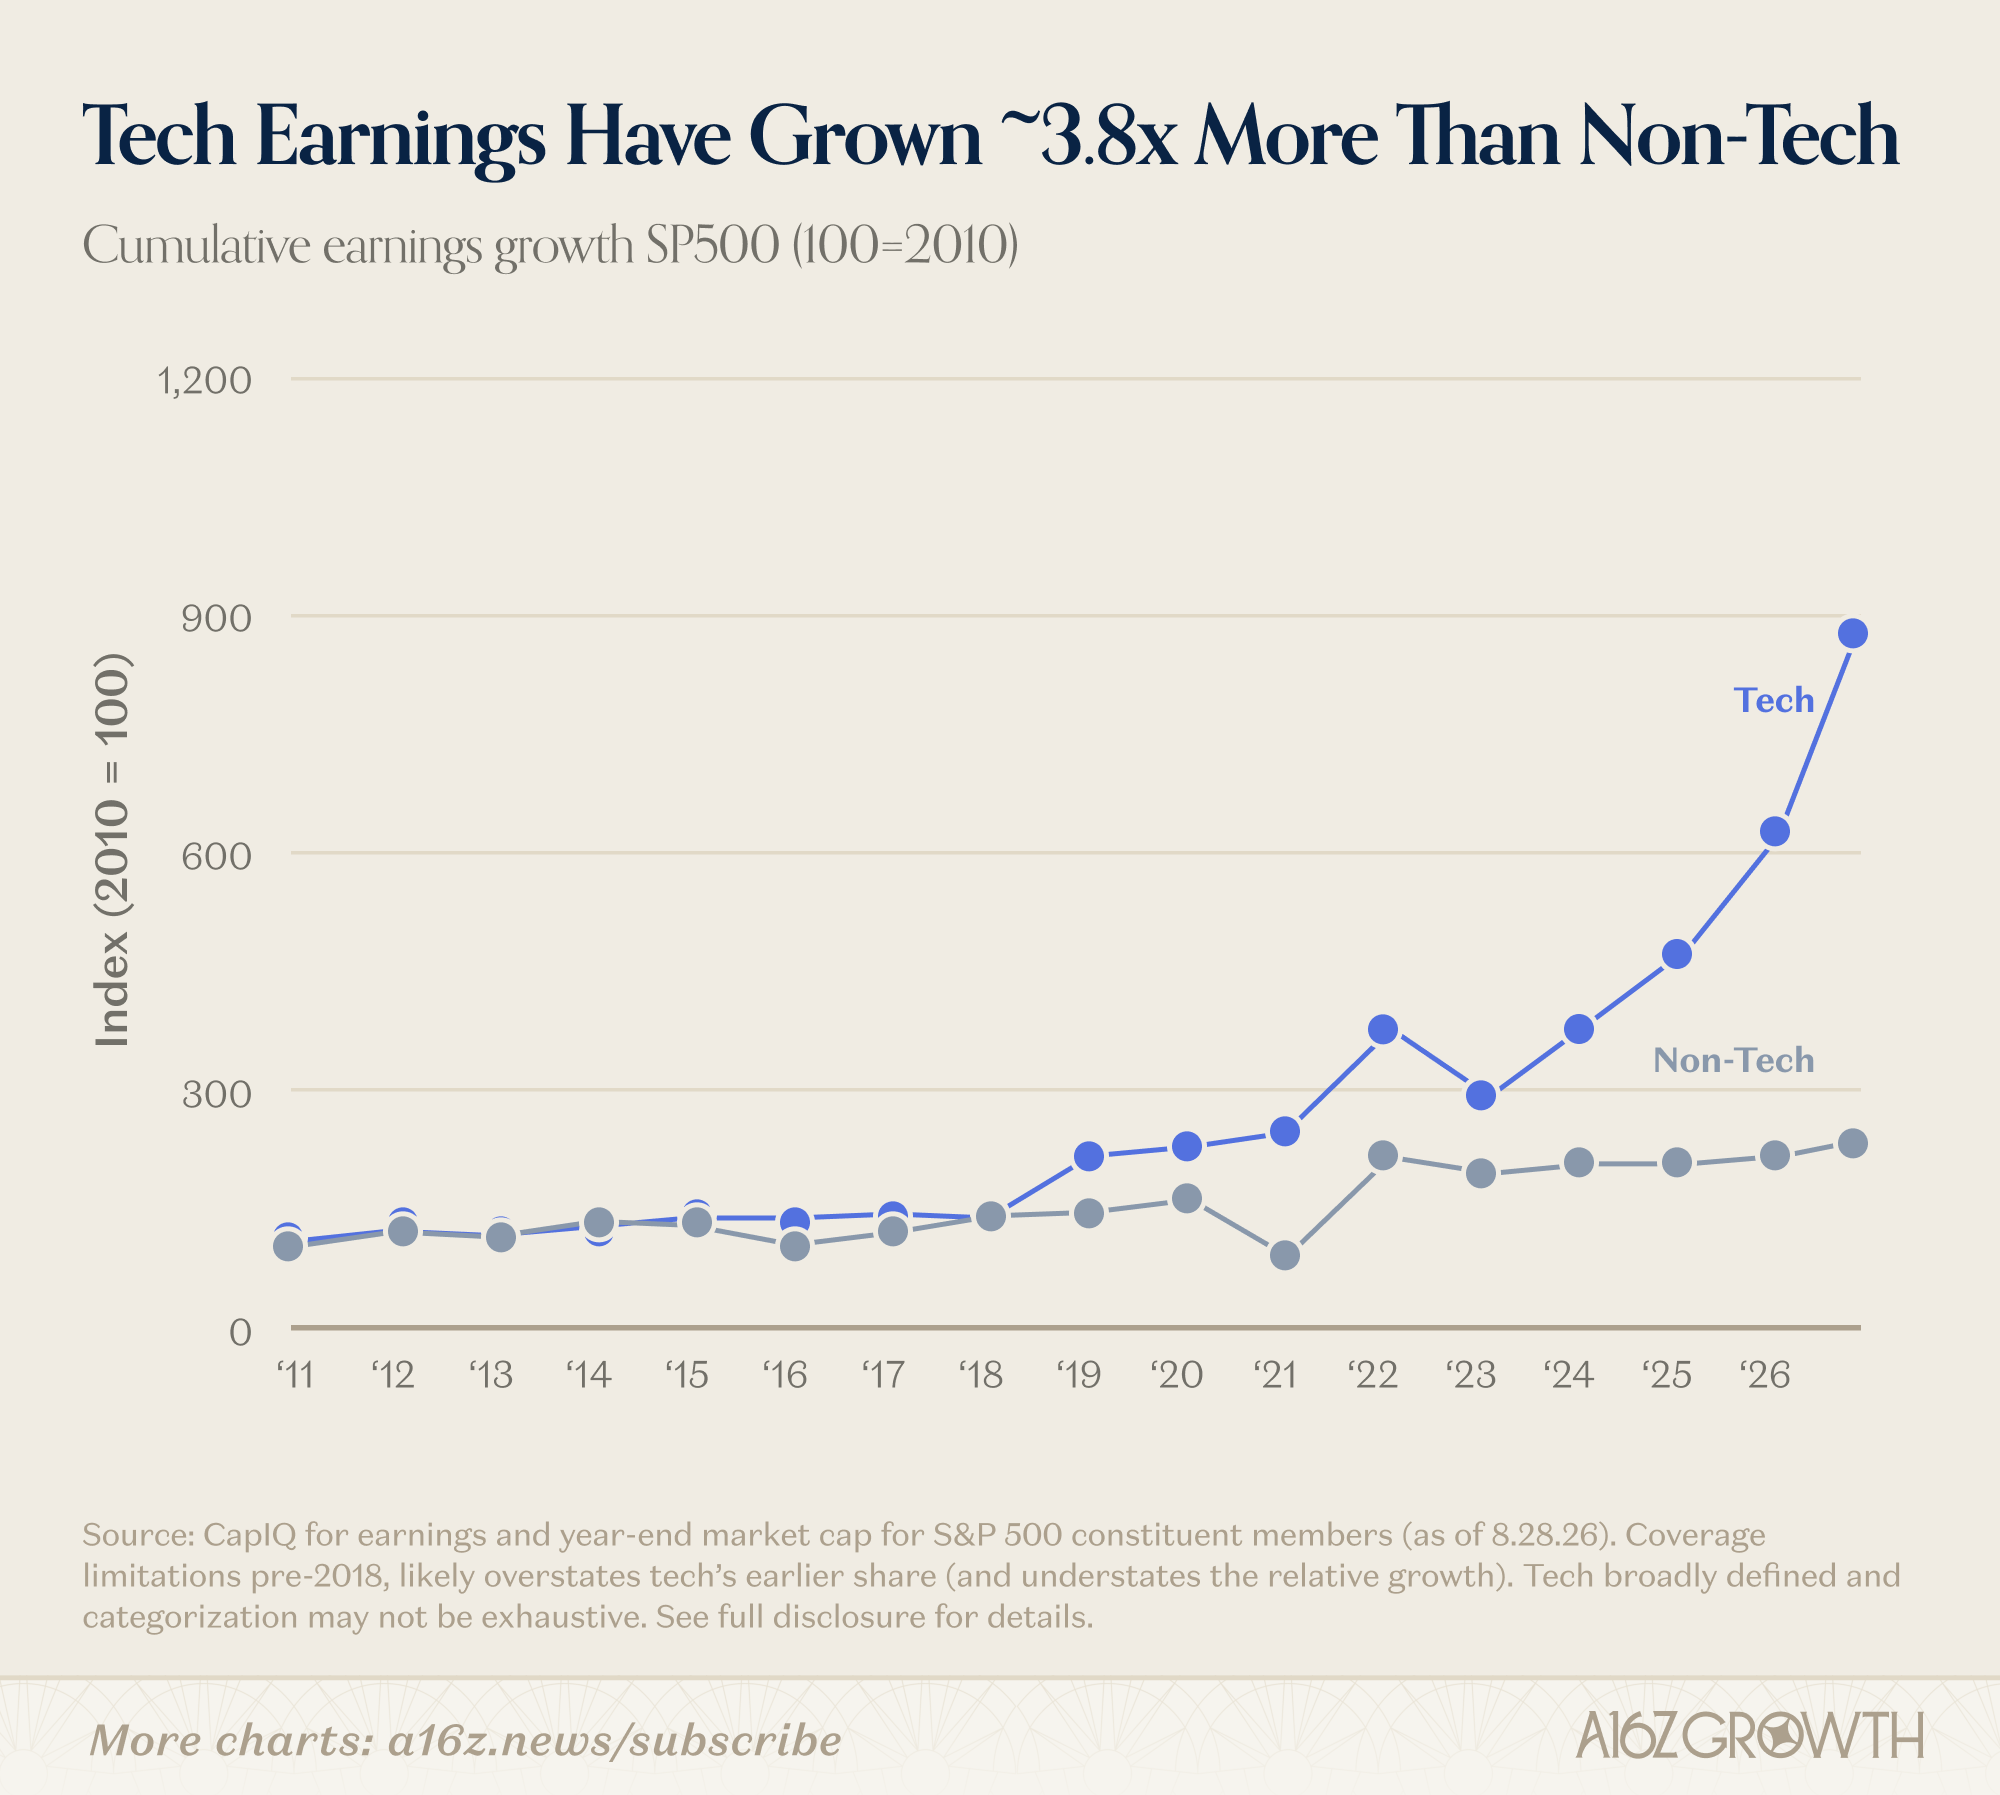
图表深度剖析:上图直观展示了 2026 年标普 500 指数整体净利润增长的行业归因。科技板块独占鳌头,贡献了全市场高达 76% 的盈利增量,而其余所有传统行业的利润总和仅贡献了剩下的 24%。横向对比 2010 年代初科技仅占两成左右的格局,如今的资本市场已经完全演变为以科技为单核引擎的宏观结构。
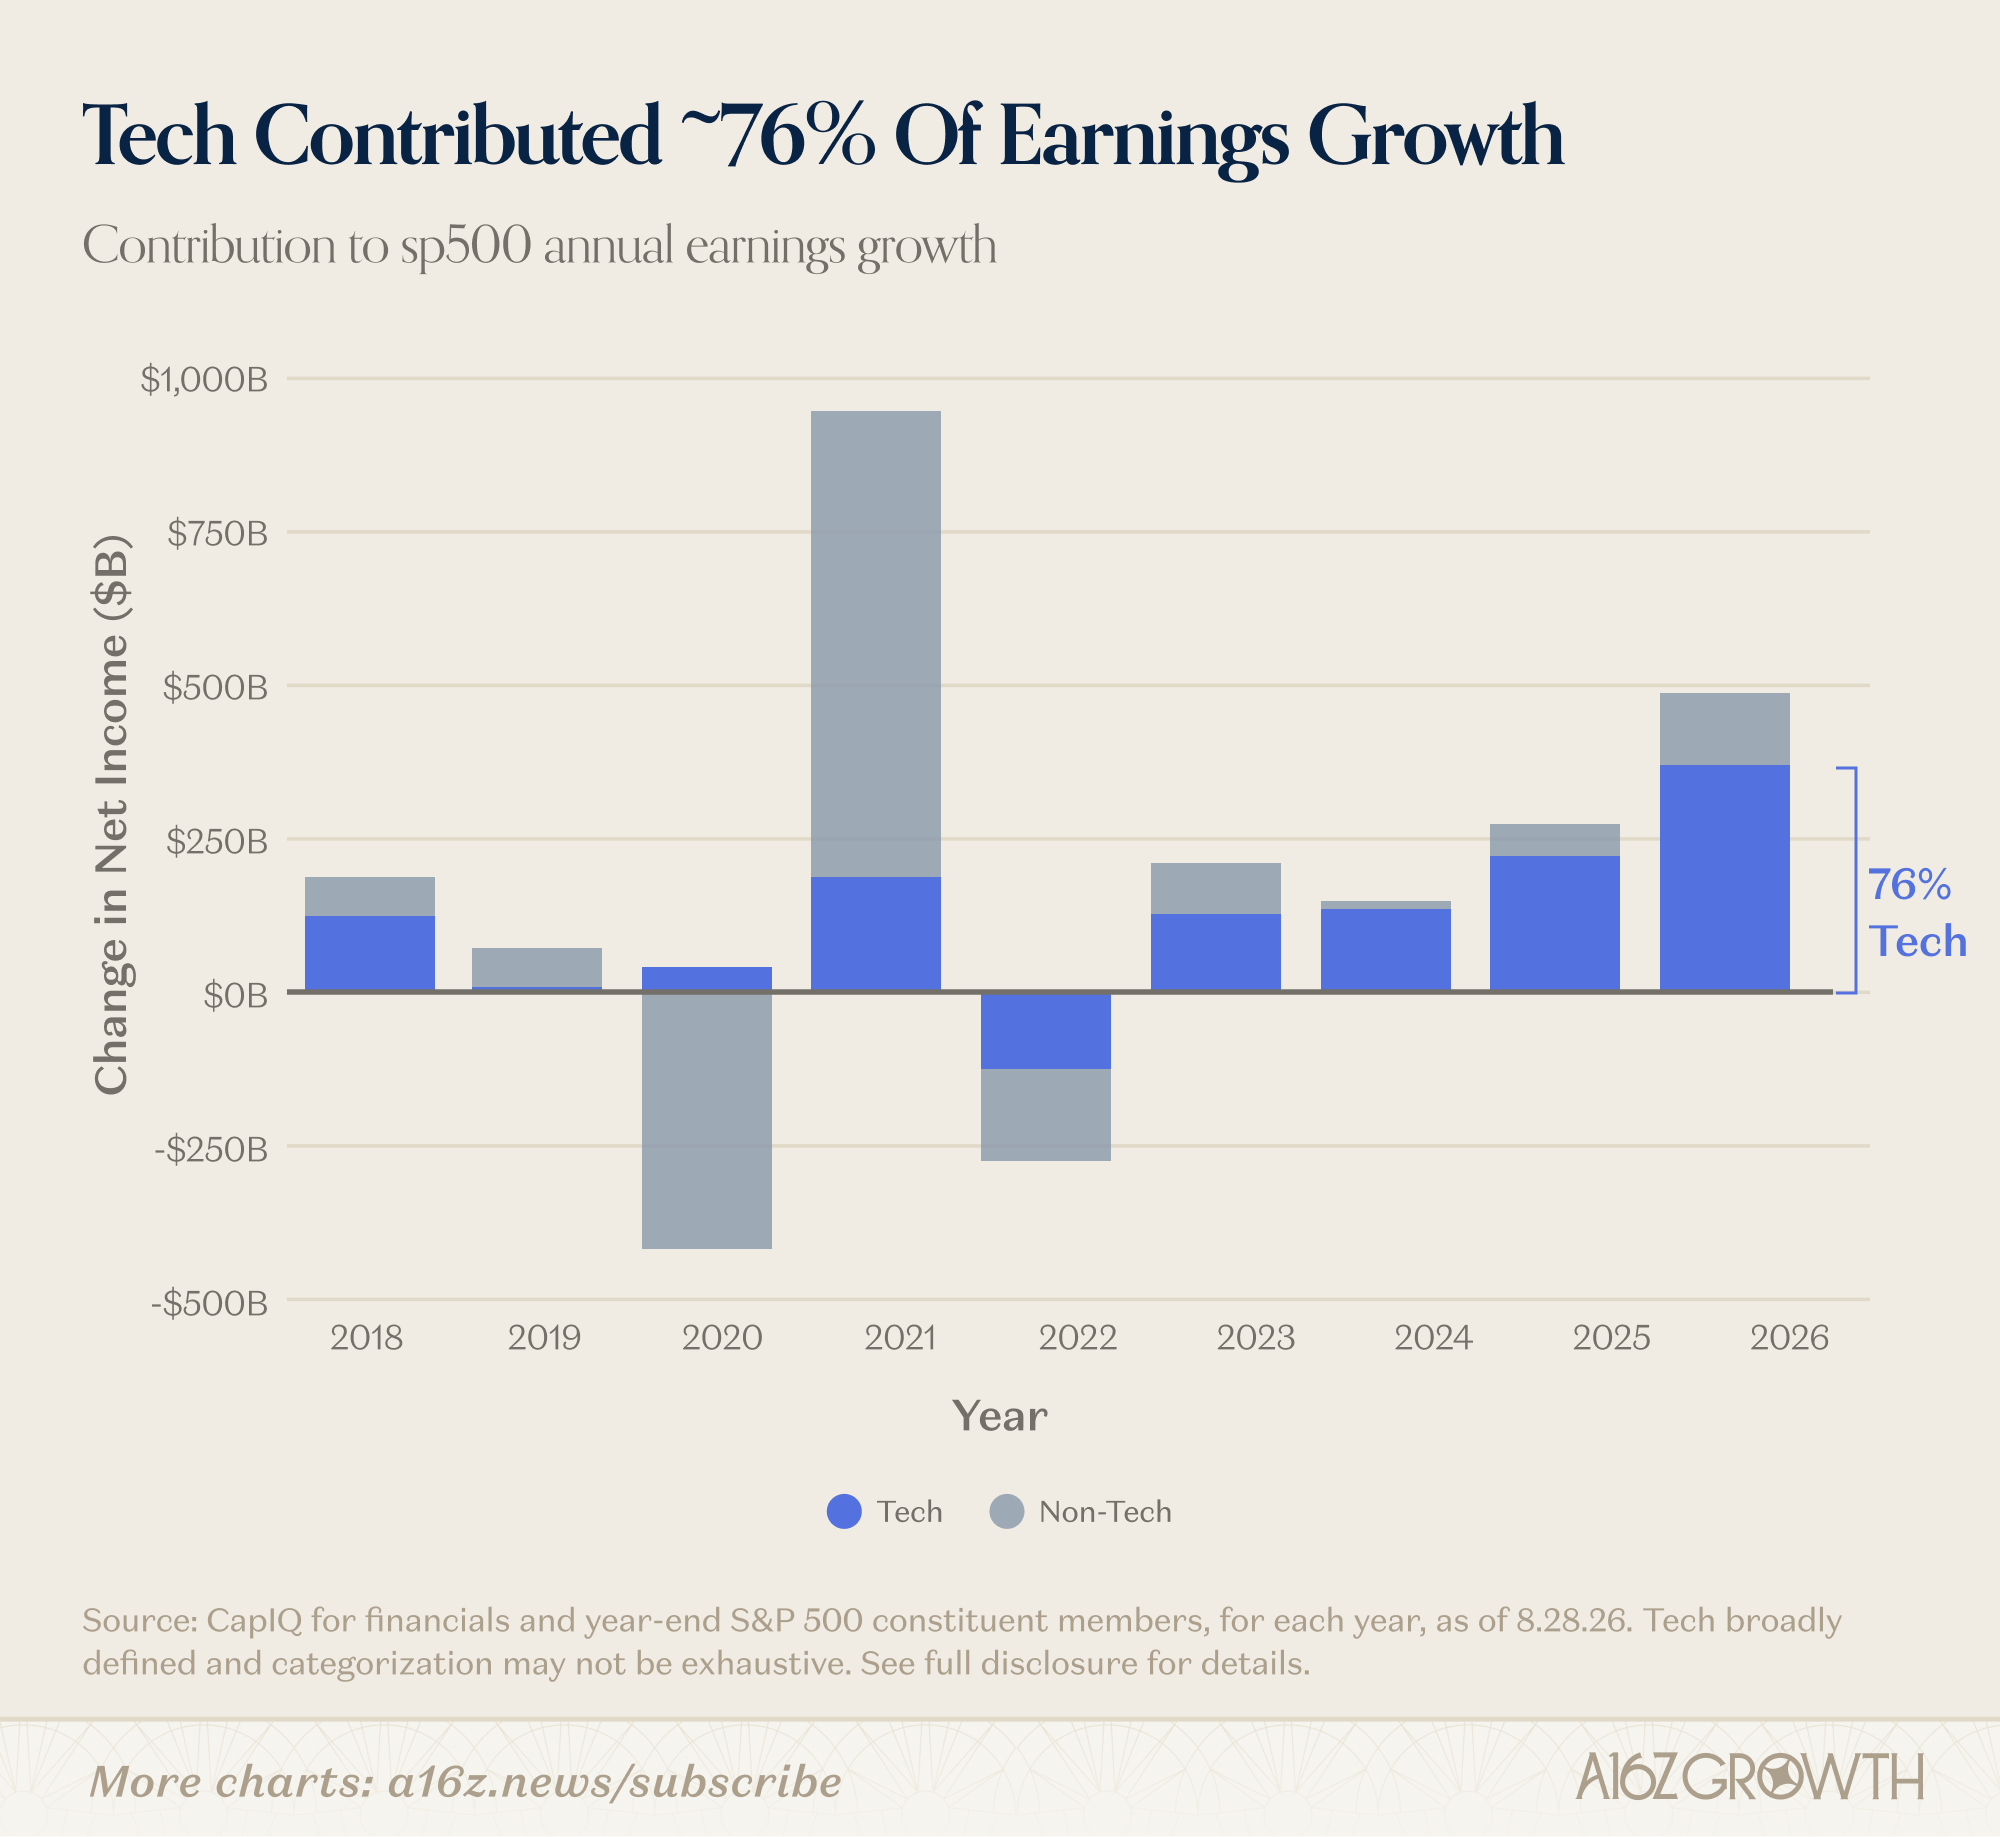
图表深度剖析:上图对比了 2010 年以来科技企业与非科技企业的历史复合盈利走势。可以看出,自 GFC 之后科技板块就保持着更高的复合增速;而在 2023 年生成式 AI 爆发之后,两条曲线形成了惊人的剪刀差——非科技企业的盈利增速走向平缓震荡,而科技板块的净利润增长则呈现出垂直向上的脉冲式扩张。
针对市场上“估值是否过高”的质疑,报告在第 10 页给出了极具说服力的估值走势切片:
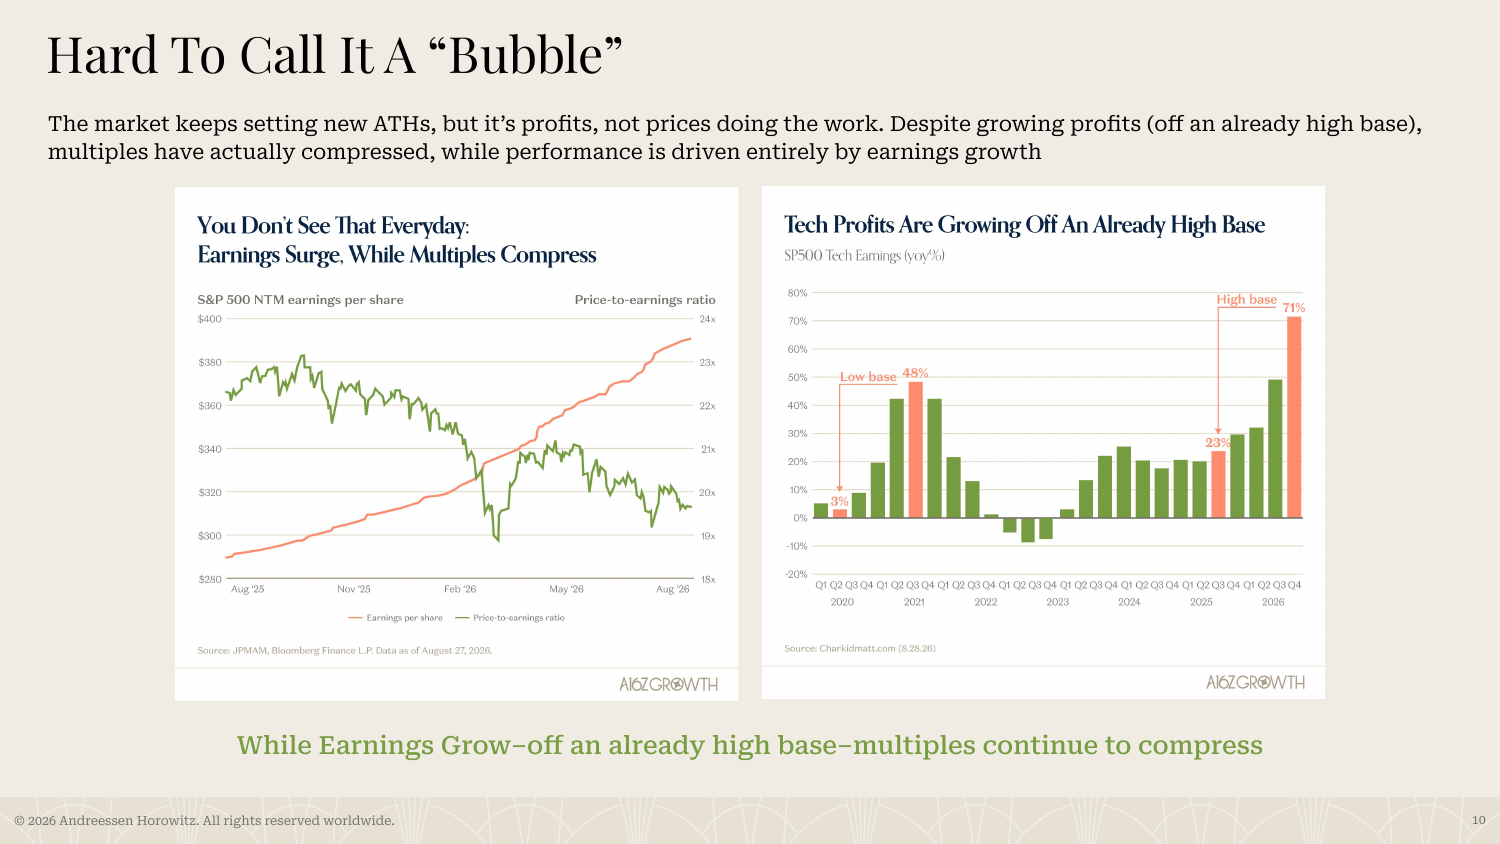
图表深度剖析:这是报告中定调“Hard To Call It A Bubble(很难称其为泡沫)”的关键论据。图表清晰显示,美股在频创新高的同时,科技板块的远期市盈率(Forward P/E)估值倍数相较过去 5 年的历史均值反而下行压缩了约 20%。这意味着科技巨头不是依靠讲故事透支未来,而是依靠远超预期的真实业绩爆发在强力消化估值。此外,标普 500 成分股中高达 94% 的企业在最新的财报季中达到或超出了华尔街的每股收益(EPS)预期。
2. 从“七巨头垄断”到“产业供应链雨露均沾”
在 2023 至 2024 年,美股的超额收益几乎被苹果、微软、英伟达、谷歌、亚马逊、Meta 与特斯拉构成的“Mag 7”全面垄断。然而 2025 至 2026 年的市场结构发生了极具深度的轮动:七大科技巨头本身的股价涨幅开始落后于大盘基准,而更广泛的硬件、半导体、设备与基础工业供应链却迎头赶上。
这种轮动的本质在于:超大规模云厂商(Hyperscalers)正在将自身庞大的企业自由现金流(Free Cash Flow),以每年数千亿美元的规模全额倾注进 AI 物理基础设施的扩建中。 云巨头的超额现金流被实质性地转化成了半导体设计商、晶圆代工厂、封装测试厂、电力设备商与数据中心服务商的收入与自由现金流。市场收益遵循着资金流向,完成了从垄断龙头向实体硬件生态的自然扩散。
二、万亿 Capex 逆向工程:算力折旧神话破灭与杰文斯悖论
围绕 AI 浪潮,过去一年华尔街空头最尖锐的质疑在于:“超大规模云厂商砸向 GPU 和数据中心的数千亿美元 Capex(资本性支出)根本收不回成本。随着英伟达每年推出新一代架构,老款 GPU 将在 3 至 4 年内彻底沦为电子废铁,从而引发数千亿美元的资产减值风暴。”
作为长期跟进算力调度与分布式部署的工程师,我对 a16z 在这一章节披露的实证数据感到极度共鸣——空头的折旧推演在真实工业场景中完全落空了。
flowchart TD
    subgraph 空头预判["空头悲观假设 (Linear Depreciation Trap)"]
        H1["采购旗舰 GPU<br/>(高 Capex)"] --> H2["3~4 年摩尔定律迭代"]
        H2 --> H3["算力迅速淘汰过时"]
        H3 --> H4["残值归零 / 资产巨额减值"]
    end

    subgraph 产业现实["产业真实微观经济学 (Jevons Paradox & Tiered Compute)"]
        R1["采购旗舰 GPU 集群"] --> R2["前沿模型超大规模预训练"]
        R2 --> R3["次级任务下沉:<br/>微调/量化推理/Embedding/本地Agent"]
        R3 --> R4["Token 成本断崖式下跌"]
        R4 --> R5["杰文斯悖论触发:<br/>高阶推理调用量指数级暴增"]
        R5 --> R6["老卡租金坚挺/利用率拉满<br/>折旧周期逆势延长"]
    end
1. 真实资金流向:Capex 吞噬现金流与 2028 拐点
华尔街空头最担忧的指标是云厂商自由现金流的急剧萎缩。报告第 17 页详尽还原了这幅资金迁徙图景:
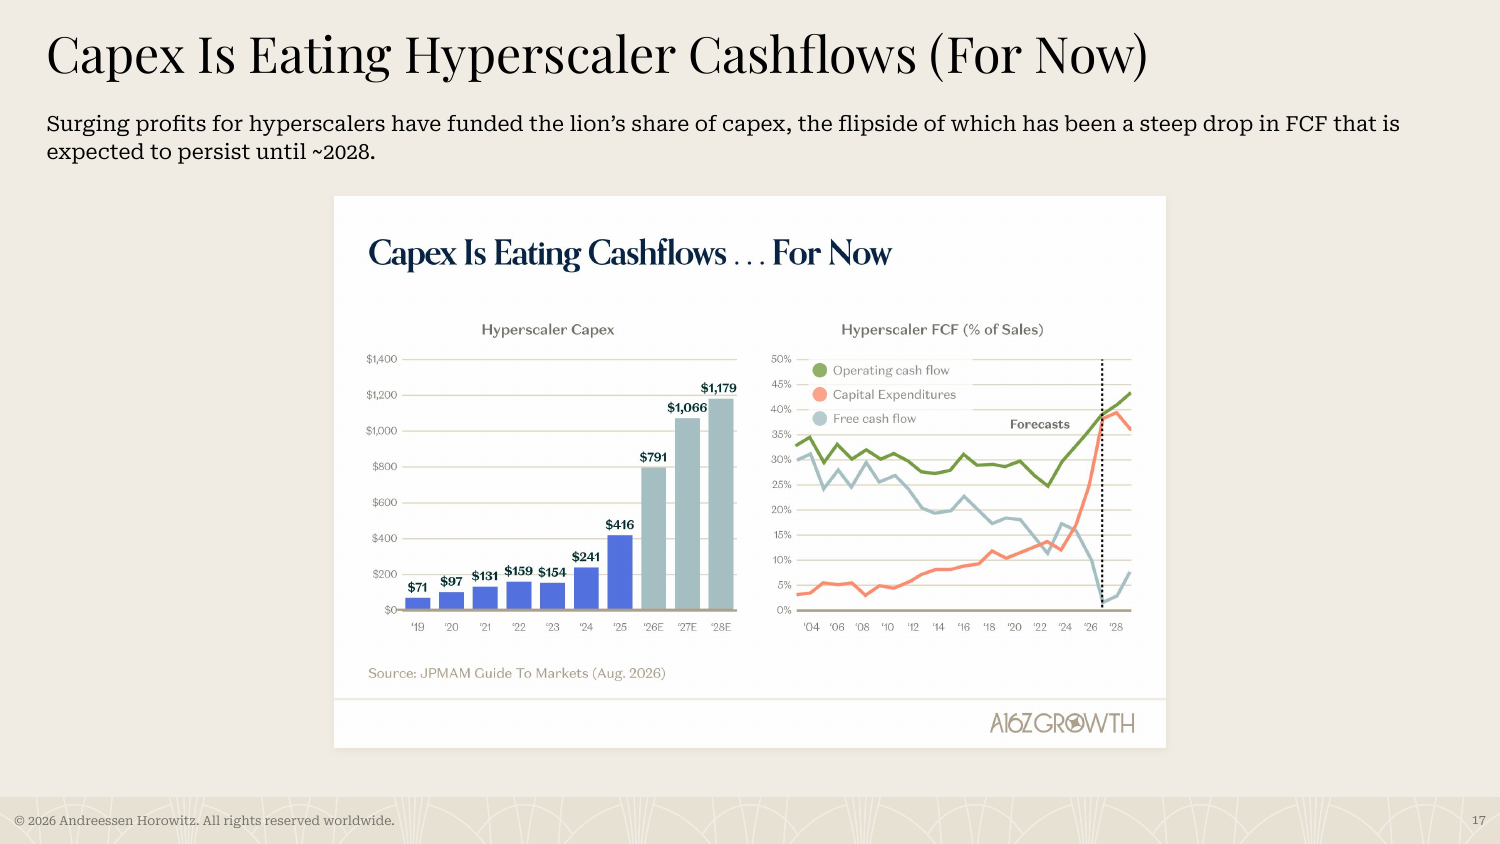
图表深度剖析:图表清晰拆解了云厂商在 2020 至 2028 年间的经营现金流(Cash from Operations)、资本支出(Capex)与自由现金流(Free Cash Flow)预测。在 2024 至 2026 年,由于基础设施建设规模庞大,自由现金流被资本开支大幅挤压并触及底部。但关键在于,云厂商并非无序扩张——其资本投资回报率(ROIC)依然远高于 5%~6% 的发债融资成本,各大公有云的在手积压订单(Backlogs)同比翻番。华尔街机构一致预期随着算力机架陆续通电交付,自由现金流将在 2028 年迎来报复性反弹。
2. 算力折旧神话破灭:老卡租金为何逆势走高?
在传统消费电子与通用服务器市场,摩尔定律确实意味着旧设备的折旧曲线极其陡峭。但 a16z 披露的 GPU 租金实际监测图,彻底推翻了线性的“快速报废论”:
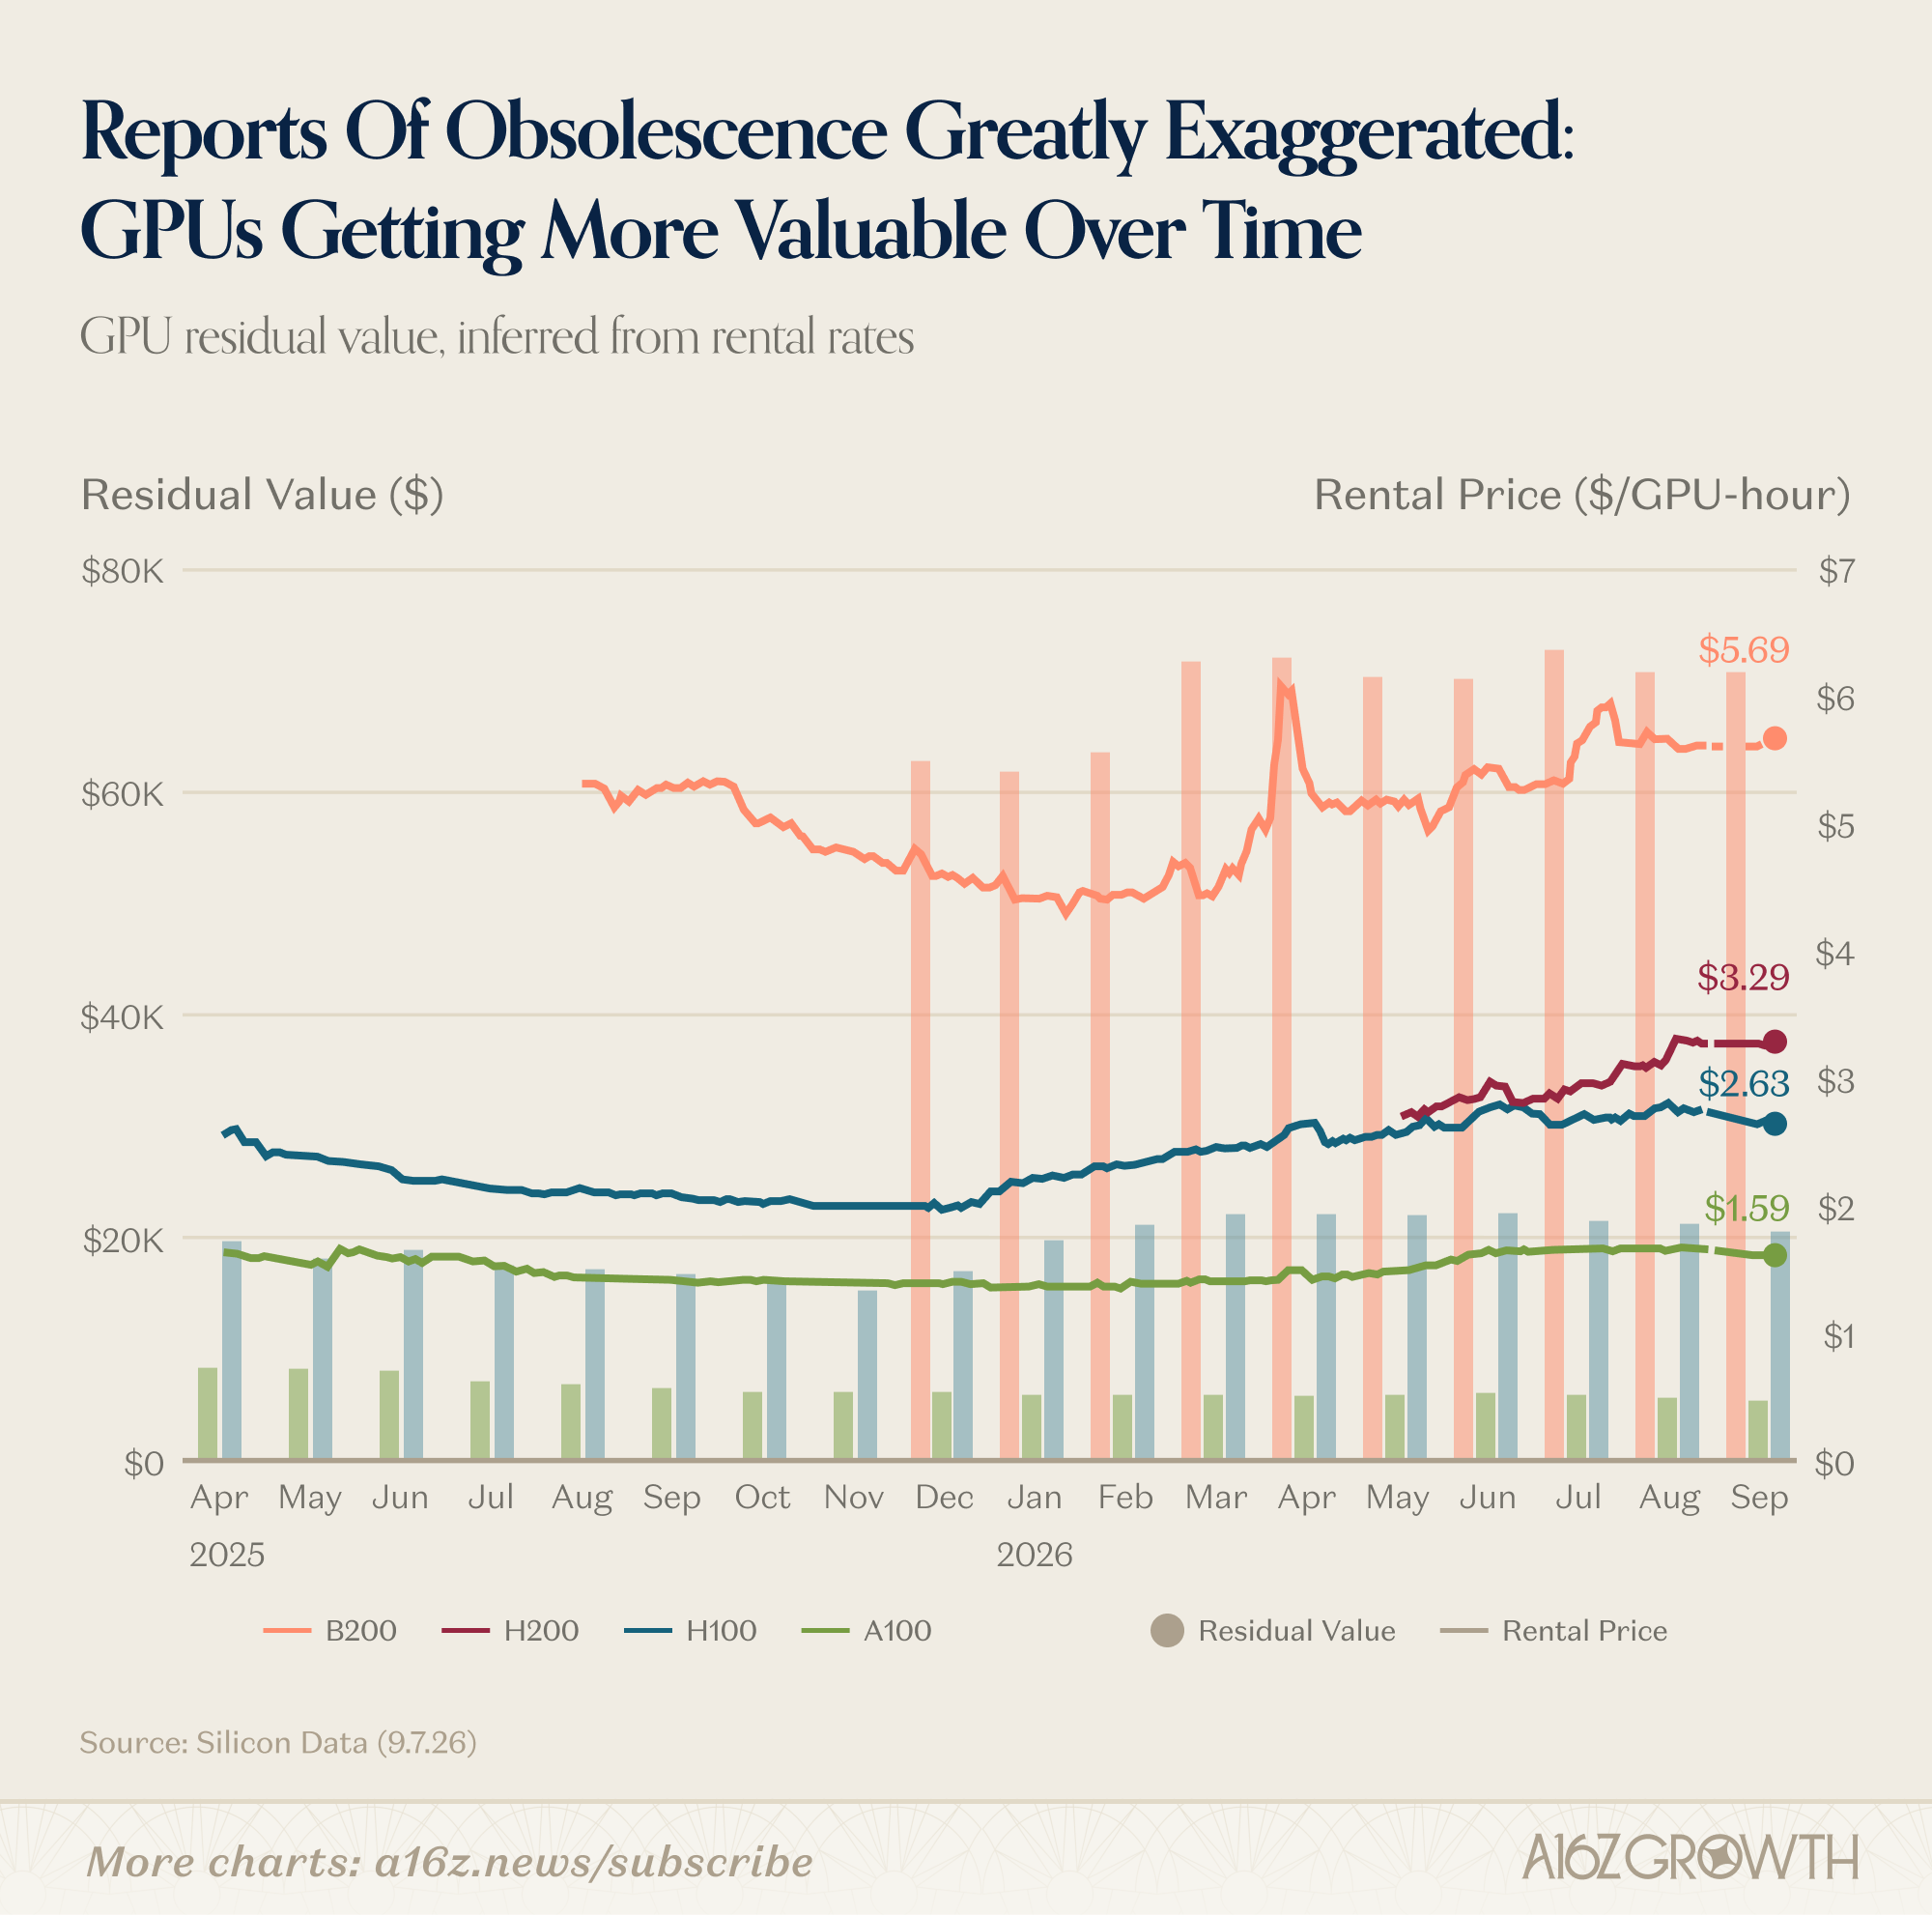
图表深度剖析:这是整份报告中最具杀伤力的一张微观数据图。按照传统硬件资产的折旧模型,芯片随着使用年限增加其租赁价格必然逐年衰减;然而图表数据表明,无论是最先进的 H100 还是数年前部署的 A100,其实际现货租赁均价在 2026 年不仅没有跳水,反而保持平稳甚至逆势走高。A100 在 2026 年初的市场租赁价格竟然甚至高于一年前的起跑线。
这种反常识的现象背后,正是算力工业中的 分层利用机制 (Tiered Compute) 在发挥关键作用:
- 预训练向上聚集:前沿 Frontier 模型的预训练必须由集群通信带宽最高的顶级旗舰卡(Blackwell 等)承载;
- 推理与微调向下兼容:然而在实际工程部署中,长上下文语义检索(RAG)、向量嵌入(Embedding)、量化推理(vLLM / TensorRT-LLM)以及企业内部微调等海量任务,对吞吐量与性价比更加敏感。老款芯片完全能胜任这些确定性负载,甚至由于成熟的生态与低能耗比拥有极高的运维收益率;
- 资产寿命被动延长:各大云厂商纷纷将服务器与 GPU 的账面折旧年限从 3 年延长至 5~6 年,这绝非财报粉饰,而是反映了算力资产在全生命周期内依然保持满负荷现金流产出的物理现实。
3. 杰文斯悖论(Jevons Paradox)全面接管算力经济学
19 世纪英国经济学家威廉·斯坦利·杰文斯(William Stanley Jevons)曾提出一个著名悖论:蒸汽机煤炭利用效率的提高,并没有减少煤炭的总消耗量,反而因为降低了动力使用门槛,导致全社会的煤炭消耗总量暴增。
在当下的 AI 计算领域,杰文斯悖论正在教科书级地精准重演:
xychart-beta
    title "近三年模型 Token 单价降幅与全网调用总量指数倍增对比 (2024-2026)"
    x-axis ["24Q1", "24Q3", "25Q1", "25Q3", "26Q1", "26Q2"]
    y-axis "Token 调用量指数 (基准值=100)" 0 --> 3200
    bar [100, 240, 580, 1250, 2100, 3100]
正如上表与趋势所示,每百万 Token 的推理成本相较两年前下降了数个数量级。然而,智力的便宜并没有让云厂商的收入萎缩,反而催生了自主 Agent(智能体)、思维链深度搜索(Reasoning Search)、端到端音视频生成以及数百万行跨仓库代码审查等高并发、长上下文、多轮反思的全新用例。单次用户交互所消耗的 Token 数量从几百个激增至数十万个,全网实际的算力消耗需求呈现出几何级数式的向上爆发。
此外,报告还指出了一项意想不到的外部性红利:在 2019 至 2024 年数据中心容量激增 160% 的区域,由于数据中心作为极其庞大且昼夜恒定的负荷主体,为当地电网分摊了绝大部分沉重的固定电网改造成本,当地居民零售电价反而平均下降了约 6%。
三、原子世界的全面回归:从比特到物理基建的硬核迁移
过去十五年,硅谷风投崇尚的是“几个极客在车库写出几千行 Python/JS 代码,就能撬动百亿美元估值”的轻资产童话。但 2026 年的 a16z 报告用极具震撼力的一句话定调:“Atoms Are So Back”(原子世界全面王者归来)。
classDiagram
    class PhysicalInfrastructure {
        +GlobalInvestmentNeeded: 90万亿美元 (至2040年)
        +PowerGrid: 高压电网扩容与变压器
        +CleanEnergy: 核电SMR与基荷电力
    }
    class SemiconductorSupplyChain {
        +Memory: HBM3e / HBM4 极度短缺
        +Packaging: CoWoS 先进封装产能
        +Foundry: 2nm/3nm 晶圆代工
    }
    class AutonomousPhysicalSystems {
        +Robotics: 具身智能与工业执行器
        +Mobility: Robotaxi 城市级落地
        +Defense: 模块化低成本无人军备
    }
    PhysicalInfrastructure <|-- SemiconductorSupplyChain: 物理约束与能源承载
    SemiconductorSupplyChain <|-- AutonomousPhysicalSystems: 边缘算力与控制中枢
1. 资本市场的颠覆性轮动:硬件彻底反超软件
在二级市场表现上,代表实体硬件的半导体行业已经彻底实现了对传统软件的攻守易型:
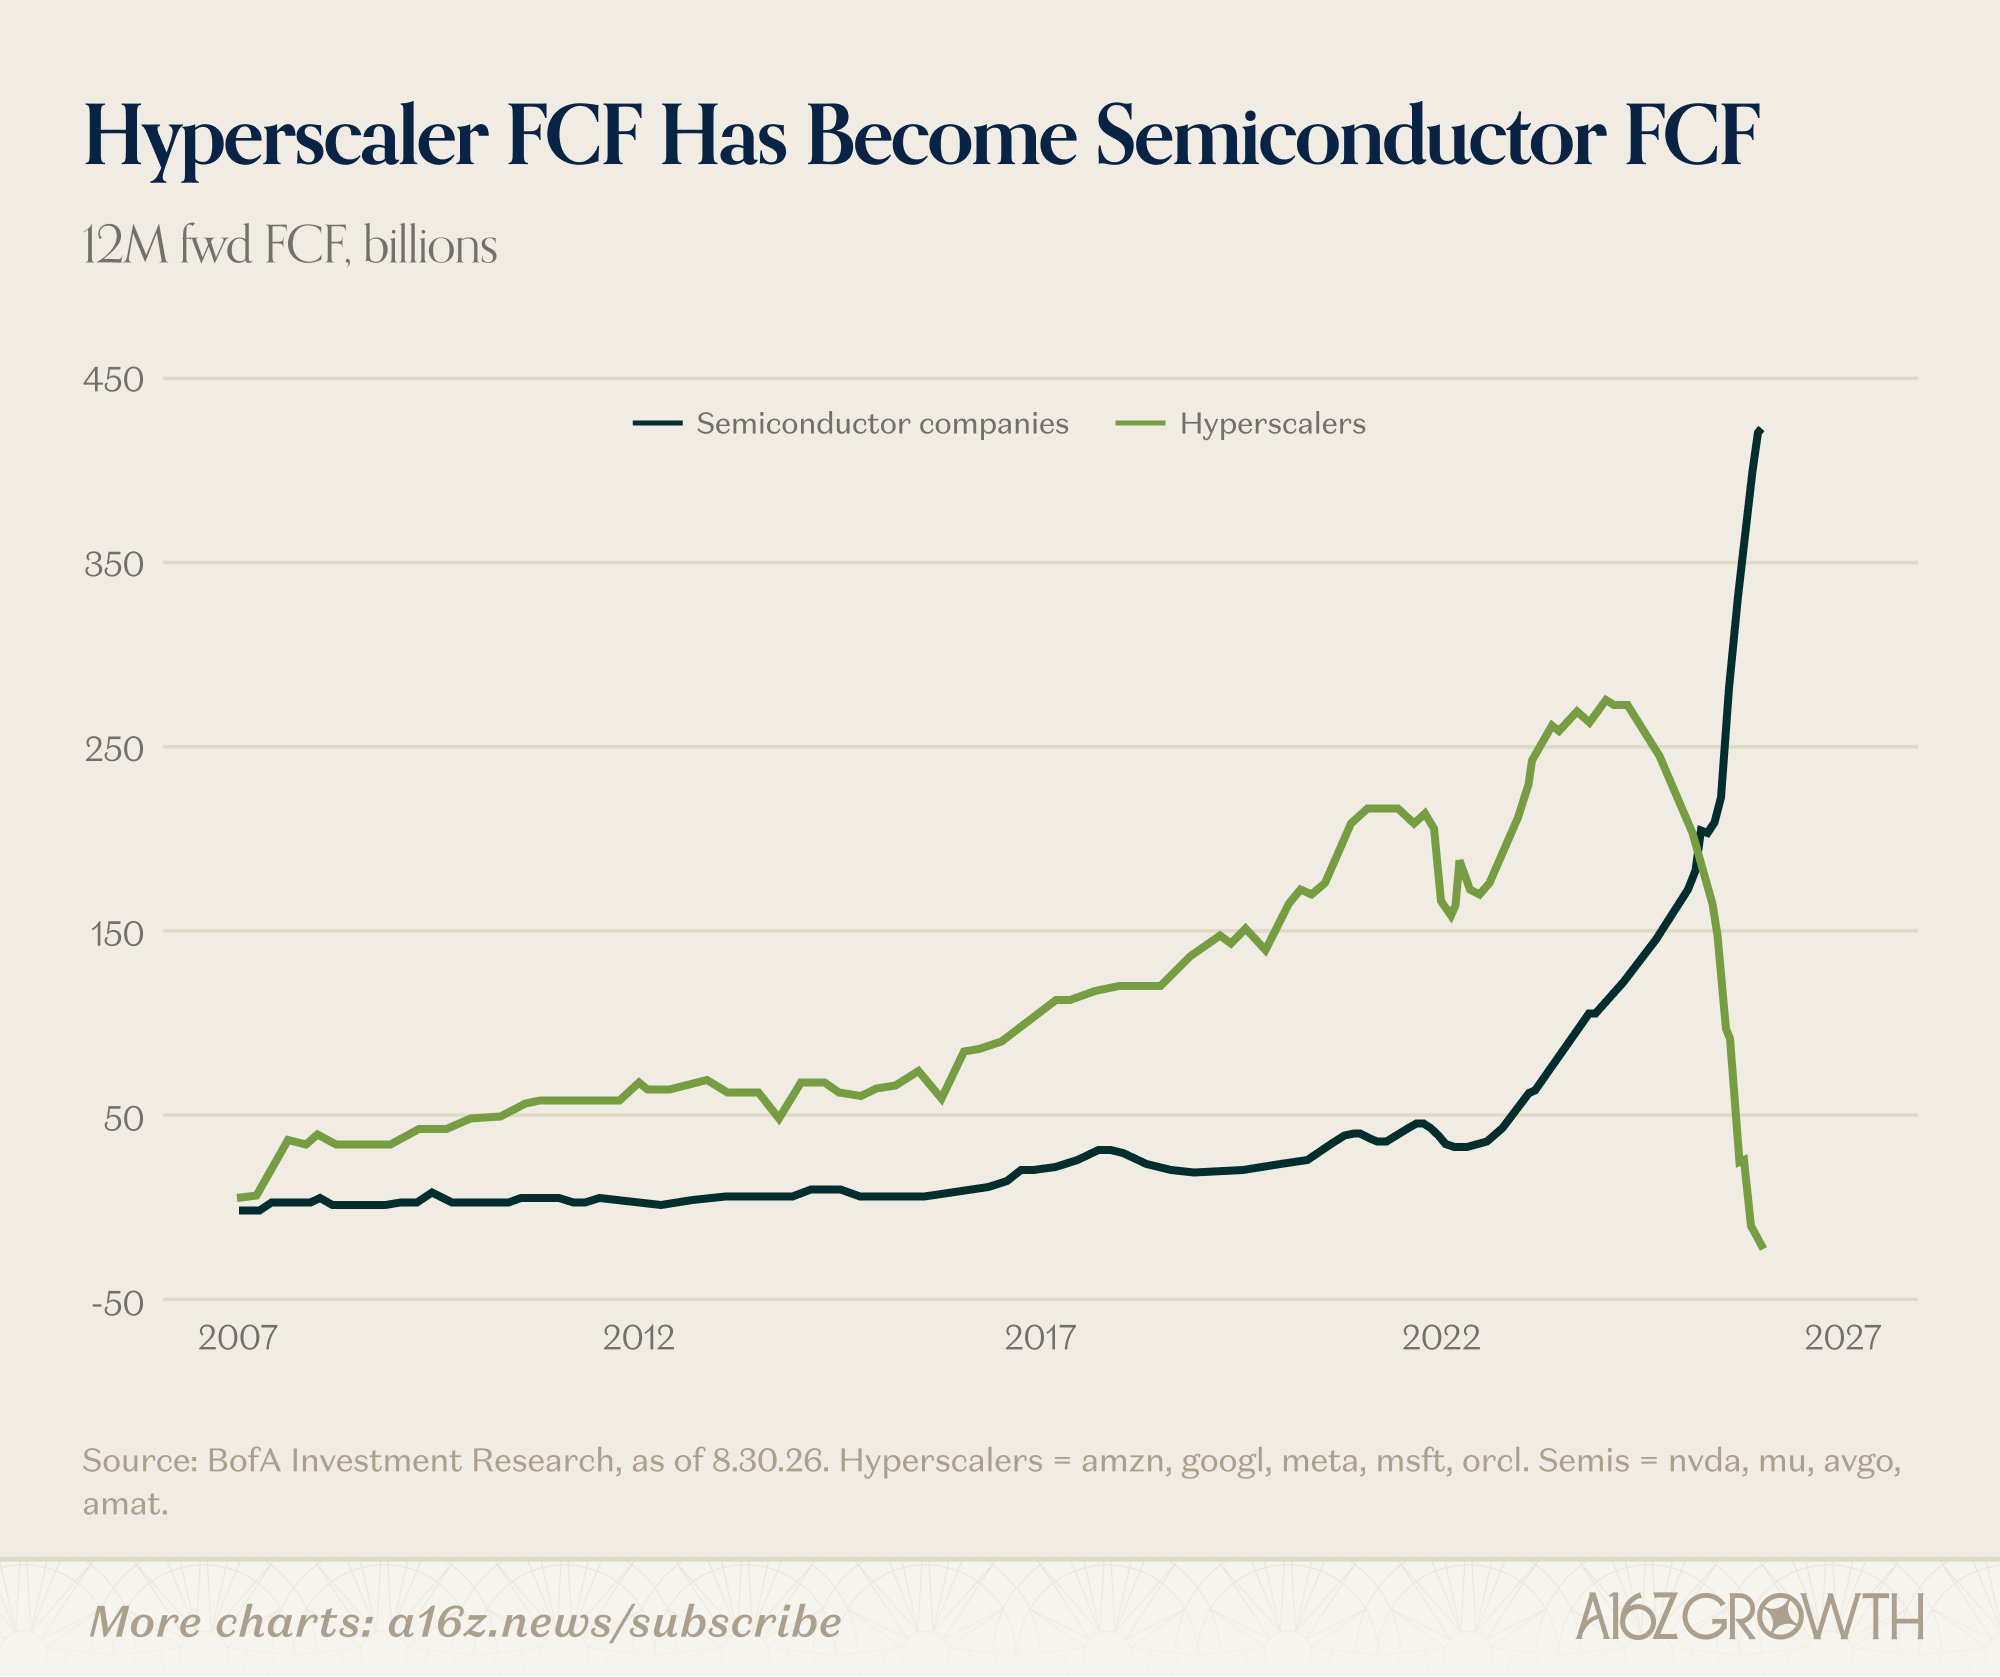
图表深度剖析:上图记录了软件(Software)与半导体/硬件(Hardware & Semis)两大板块十余年来的相对收益轨迹。在整个后移动互联网时代,软件板块凭借极高的毛利率与资本轻量化特征始终大幅跑赢硬件;但进入 2023 年后,代表“原子世界”的硬件曲线发生了惊人的向上爆发,两者相对走势彻底倒挂。资本正在以几十年来未曾见过的强悍力度重塑重资产制造的估值体系。
在整个硬件供应链中,表现最为亮眼的环节被 a16z 提炼在第 53 页:
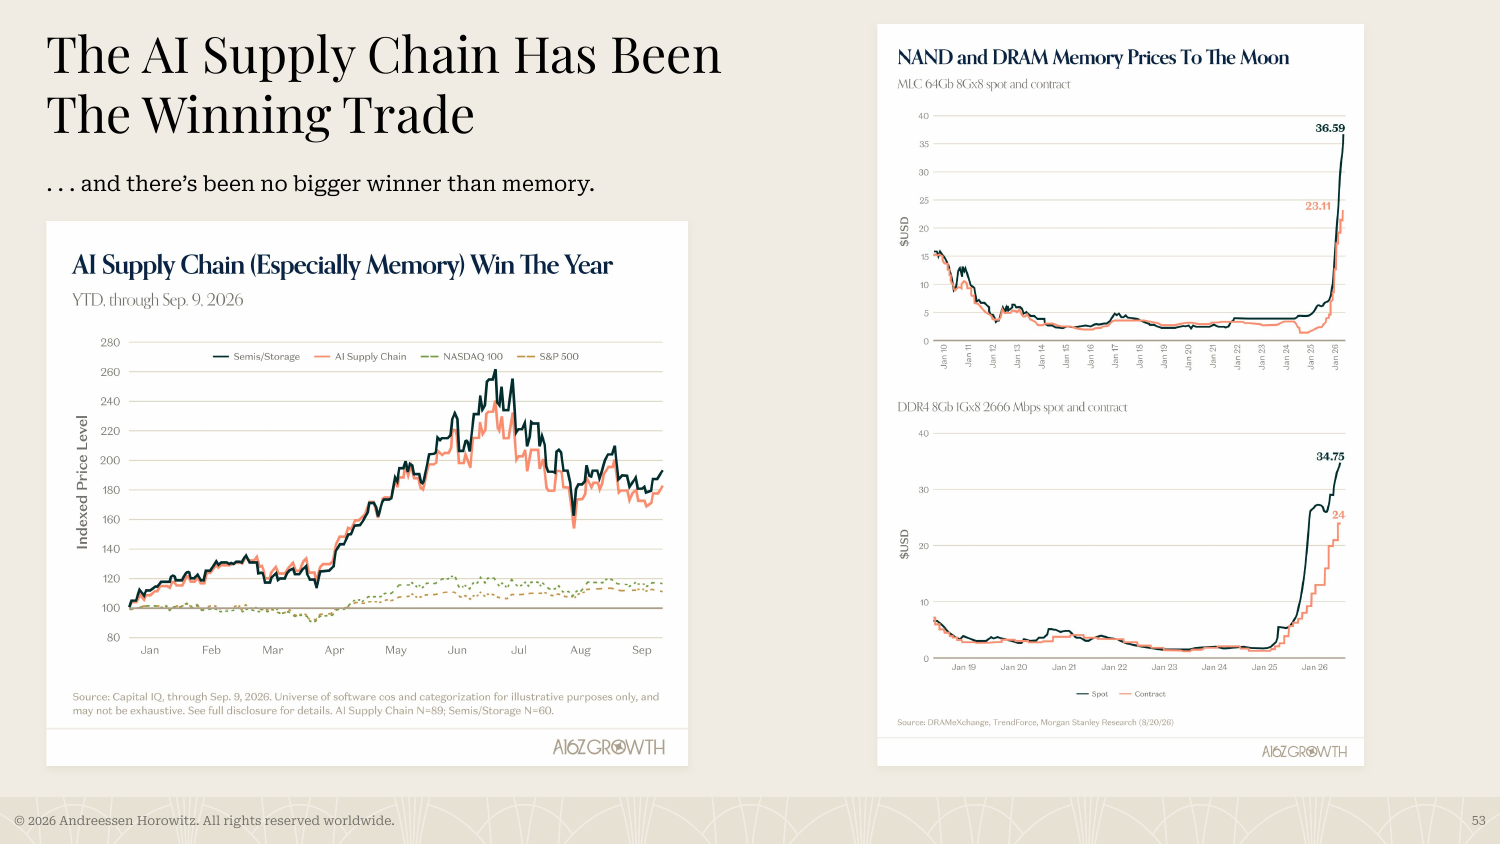
图表深度剖析:图表详尽解构了整个 AI 硬件供应链的二级市场总回报率。令人意外的是,涨幅与超额利润最强劲的并不是下游的服务器组装,甚至不是通用逻辑晶圆代工,而是以 HBM(高带宽内存)为代表的存储芯片 (Memory)。由于大模型推理与训练的实际瓶颈高度受限于“内存墙”(Memory Wall),高带宽内存不仅蚕食了通用 DRAM 的宝贵晶圆产能,其超高的物理制造公差与先进封装堆叠良率更铸造了极难逾越的资本壁垒。
2. 全球基础设施与能源赤字:90 万亿美元的物理高墙
AI 基础设施的终点不是数学公式,而是热力学第一定律与焦耳。整个算力世界的扩张正撞上一堵极其坚硬的物理高墙:
- 万亿美元级基建投资:全球至 2040 年需要完成高达 90 万亿美元 的基础设施现代化改造;
- 全社会的“电气化”瓶颈:随着全美制造业回流、交通工具全面电动化与数据中心负荷爆发,高压输电走廊、升压变压器与并网配电成了极度抢手的战略物资,大型工业变压器的交付周期已被拉长至 3 年以上;
- 清洁基荷电力重估:以小型模块化反应堆(SMR)与重启传统核电站为标志,超大规模云巨头(如微软重启三里岛、亚马逊注资核能园区)正在直接下场锁定未来二十年的电力排他权益。
四、SaaS 的“自证阶段”:打破 SaaSpocalypse 的虚假叙事
2026 年伊始,全球资本市场一度被狂热的悲观情绪笼罩——市场广泛流传着“SaaSpocalypse(SaaS 世界末日)”的论调,认为大模型与自主代码编写能力(Vibecoding)将彻底击垮所有传统 B2B 软件:“如果一个实习生配合 AI 几天就能手搓一个 CRM 或 ERP,谁还会每年给 Salesforce 和 Workday 支付数百万美元?”
然而,a16z 拿出的实证数据彻底撕碎了这一浮躁的末日叙事。
1. 营收并未崩塌,真实微观数据反而呈现加速
报告披露了来自底层金融支付管道的硬核事实:
- Stripe 全网支付数据反击:在全球处理数千亿美元交易的 Stripe 支付网络监测中,企业级 SaaS 订阅的交易额进入 2026 年后不仅没有萎缩,反而呈现出环比加速增长的韧性;
- AI 正在为软件巨头开辟第二增长曲线:ServiceNow 披露的最新财报显示,其纯 AI 原生功能驱动的年度合同价值(ACV)在 2026 年 Q2 正式突破 10 亿美元大关;微软 Copilot、Workday 等传统巨头的客户留存率依然维持在 95% 以上。
graph TD
    subgraph SaaS_Rerating["SaaS 估值分化与自证体系"]
        direction TB
        S1["网络安全 (Cybersecurity)<br/>CrowdStrike / Palo Alto"] -->|"防御刚需 / 零容错率"| V1["享最高估值溢价与高 NRR"]
        S2["垂直行业 SaaS (Vertical SaaS)<br/>Veeva / Procore / Toast"] -->|"业务流程深度内嵌 / 行业专属数据"| V2["估值坚挺 / 客户流失极低"]
        S3["通用横向工具 (Horizontal SaaS)<br/>泛办公 / 简单协同 / 浅层包装"] -->|"容易被底层大模型泛化替代"| V3["承压严重 / 被迫转向自证"]
    end
2. 不是末日,而是从“估值泡沫”走向“从容造血”
SaaS 行业经历的绝非不可逆的消亡,而是一场由流动性退潮引发的商业模式结构性大倒置:
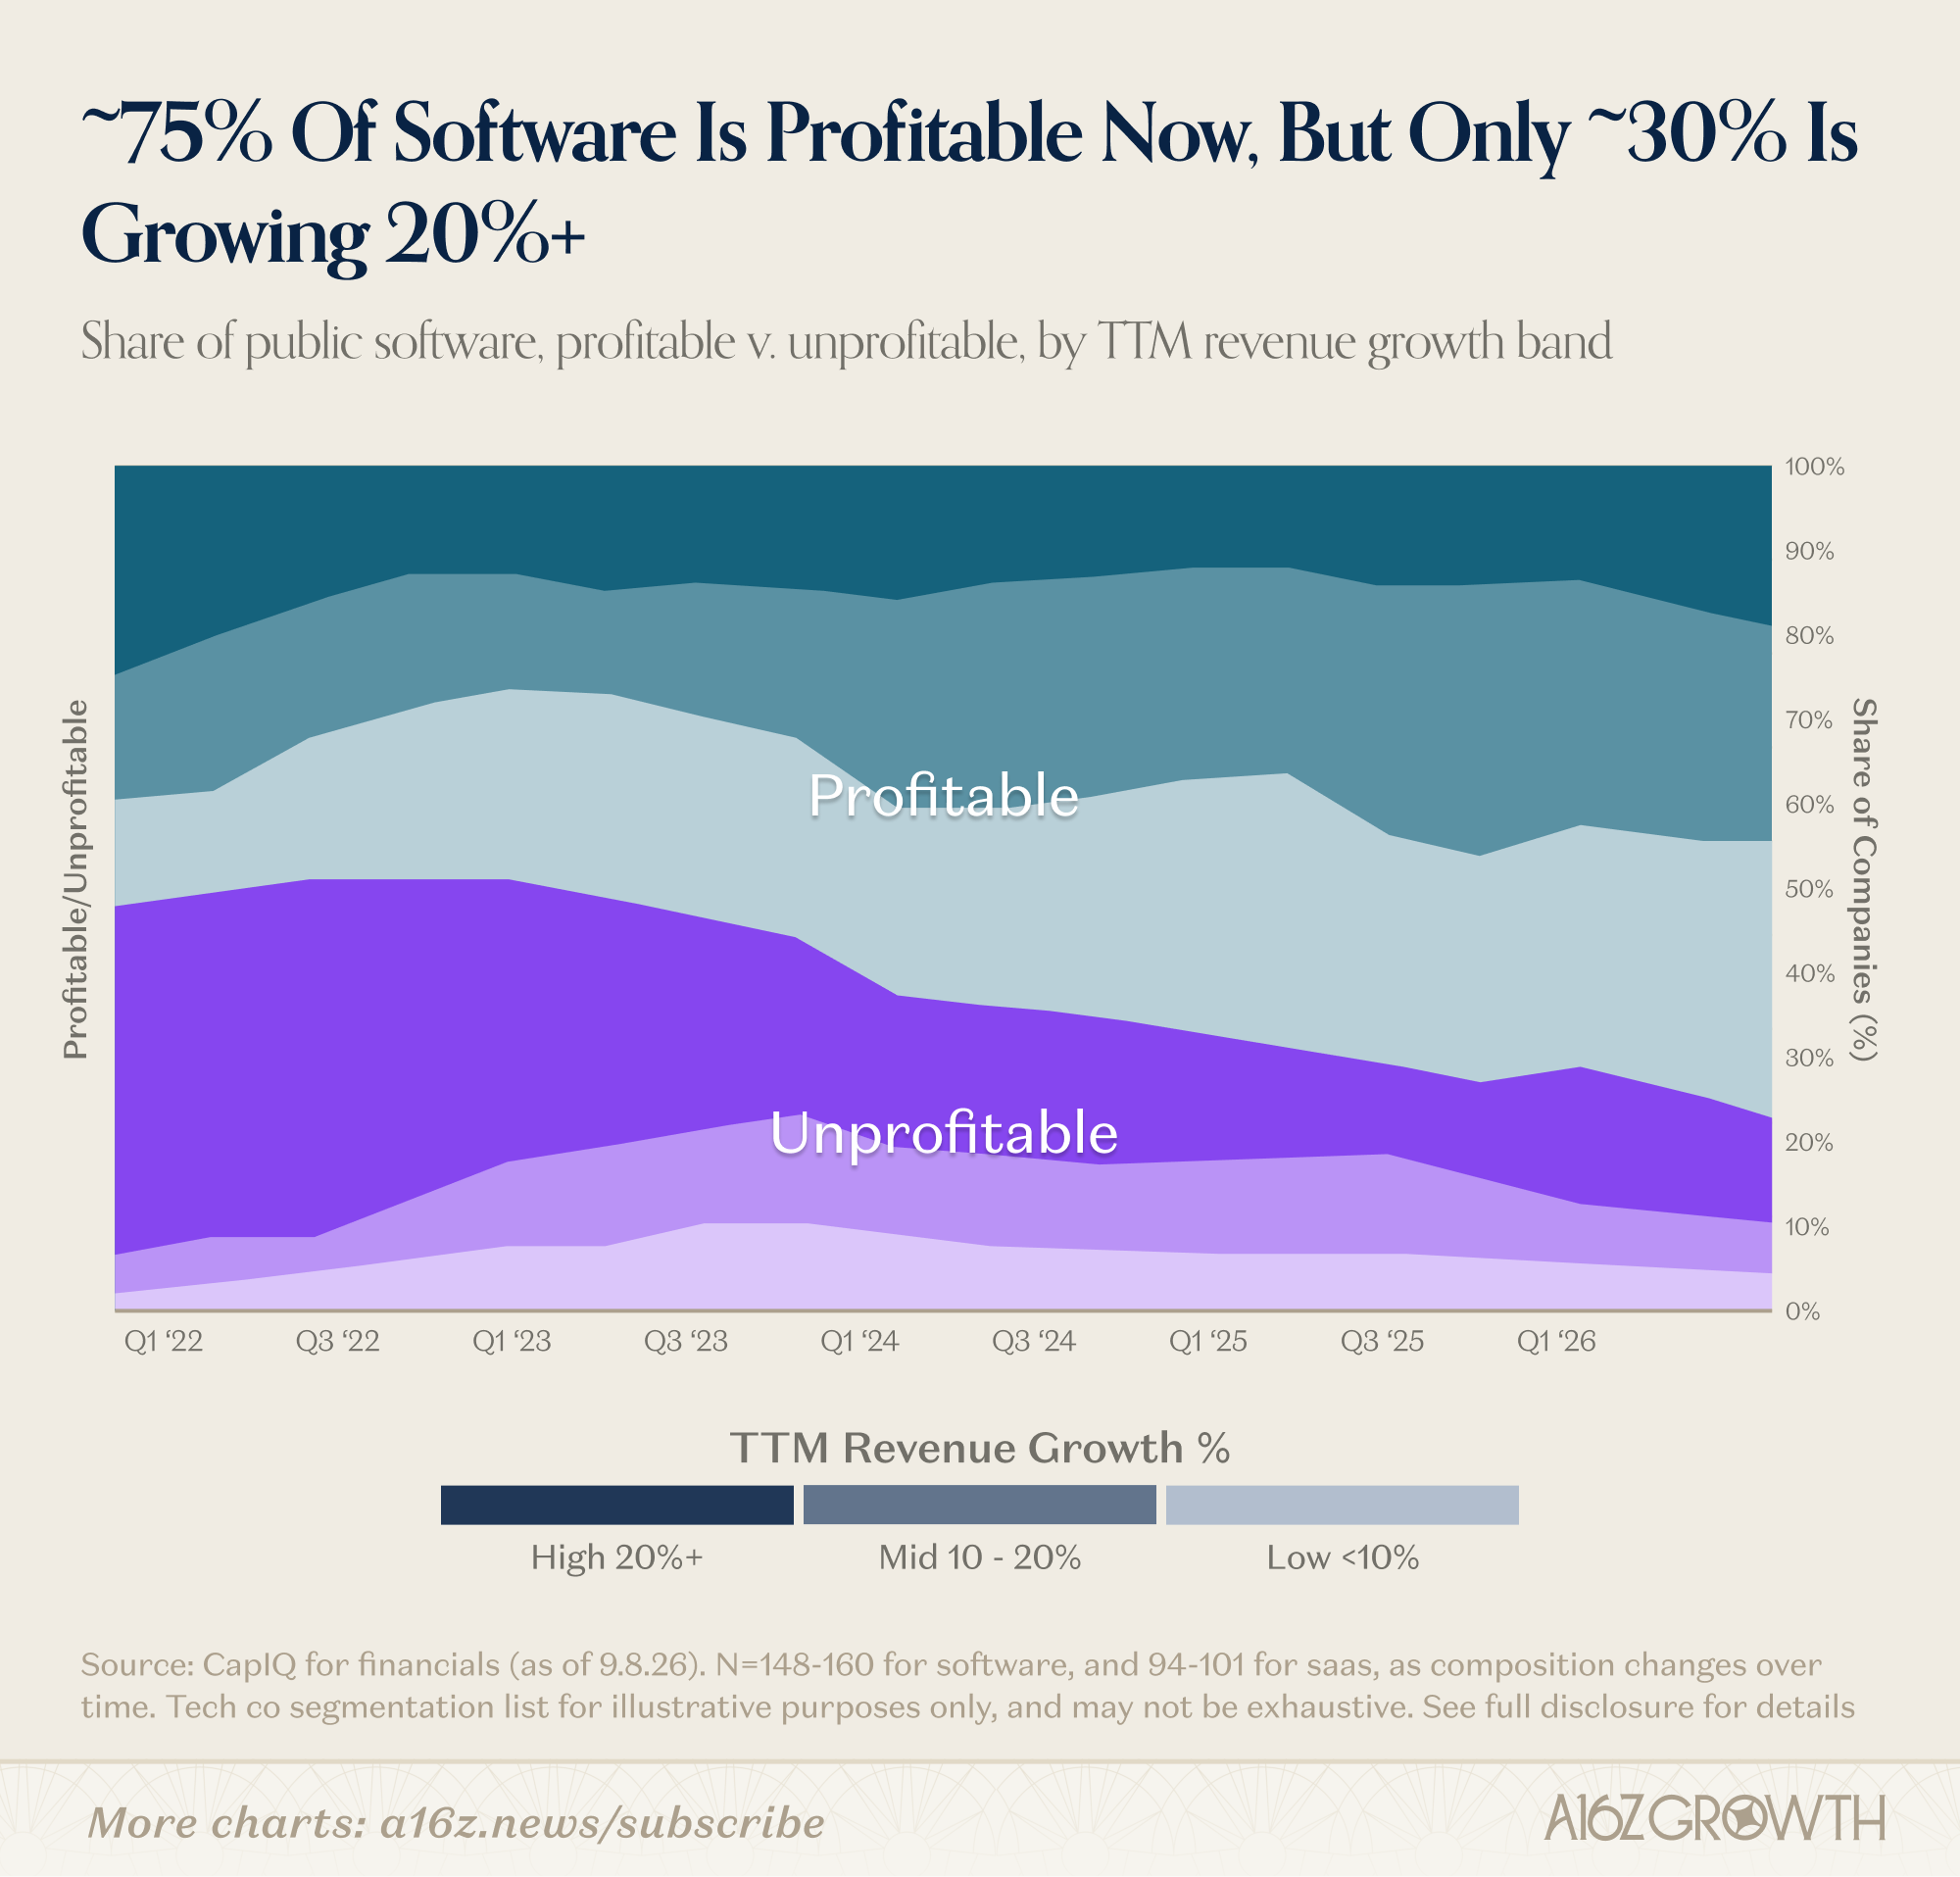
图表深度剖析:上图对比了 2022 年与 2026 年上市 SaaS 公司的核心财务结构切片。2022 年是典型的“增速狂欢期”,当时超过 70% 的软件公司深陷亏损,但绝大多数维持着 20%~40% 的高增速;而到了 2026 年,整个行业的特征完全颠倒过来——约 75% 的 SaaS 公司实现了稳健的正向盈利,但年增速维持在 20% 以上的企业缩减到了约 30%。
这种倒置直观地诠释了为什么会出现估值压缩(Re-rating):
- 以增速换取生存韧性:在资金成本高企的今天,盲目依靠烧钱买量的软件公司已被淘汰出局,绝大多数活下来的企业主动调低了获客支出,将重心放在自由现金流与客户深耕上;
- 估值中枢理性回落:当一家企业的增速从 40% 降至 15%~20%,即使其自由现金流转正,市场给予的市销率(EV/NTM Revenue)倍数也必然从非理性的 20~30 倍回落至更具防守性的 5~8 倍;
- 商业模式正在经历代际跃迁:传统基于“人头席位(Per-seat)”的收费模式正遭遇瓶颈,各大软件厂商正全面向“基于产出与结果(Outcome-based)”和“基于 Agent 算力消耗量(Consumption-based)”的新计费范式迁移。
五、一级市场的极化法则:独角兽数据撕开的微观真相
在私人风险投资(VC)与非上市独角兽领域,a16z 展现出了前所未有的权力法则(Power Law)极化态势。
flowchart TD
    A["全球一级创投资本"] --> B{"头部 10% 顶级基金与独角兽"}
    A --> C{"其余 90% 尾部腰部机构"}

    B --> D["极度集聚: 硅谷核心圈层"]
    B --> E["超级巨头长期不上市 (Private-for-Longer)"]
    B --> F["资本重注: 单笔融资上百亿美元"]
    B --> G["次级市场出现高达 20%~50% 交易溢价"]

    C --> H["募资极度艰难 / LP 出资收紧"]
    C --> I["传统通用软件面临折价甩卖"]
    C --> J["流失流动性折价 (Liquidity Discount)"]
1. 超级独角兽的“长期不上市(Private-for-Longer)”
过去,一家创业公司估值达到 10 亿至 50 亿美元就会考虑挂牌上市。然而在 2026 年,由于一级市场充沛的晚期主权财富基金、超大规模成长基金以及活跃的二级股份交易市场(Secondary Markets),像 SpaceX、OpenAI、Anthropic、Stripe、Databricks 这类超级巨头纷纷选择长期留在私人市场。
这些巨头直接“跳过”了中低市值的公开市场考验,在私有化状态下完成了从百亿到数千亿美元的惊人价值跨越,普通散户在二级市场已经很难捕获企业从早中期到爆发期的核心超额收益。
2. 独角兽新物种:极少的人数与极高的算力开销
新一代诞生于 AI 纪元的独角兽呈现出与上一代 SaaS 截然不同的组织生物学特征:
- 极速跨越 1 亿美元 ARR:依托大模型的赋能,新一代 AI 原生应用(如 Cursor、Midjourney、Perplexity 等)跨越 1000 万甚至 1 亿美元年经常性收入(ARR)所需的时间,比传统的 Slack、Zoom 缩短了 30% 到 50%;
- 人效比达到人类商业史巅峰:很多估值百亿美元的独角兽全职团队仅有数十人,其人均创收突破数百万美元;
- 但算力开销(Compute Burn)吞噬了高毛利:传统 SaaS 的毛利率通常稳定在 75%~85%,而新一代 AI 独角兽的毛利率在初期往往受制于高昂的 API 调用与自建推理机架成本(往往徘徊在 45%~60% 之间)。企业能否长期建立自有的模型优化路由与专有推理集群,成为了生死分水岭。
3. 微观平台数据展现真实 AI 落地现状
报告深入引用了多家顶尖平台披露的第一手遥测数据,勾勒出极具穿透力的微观图景:
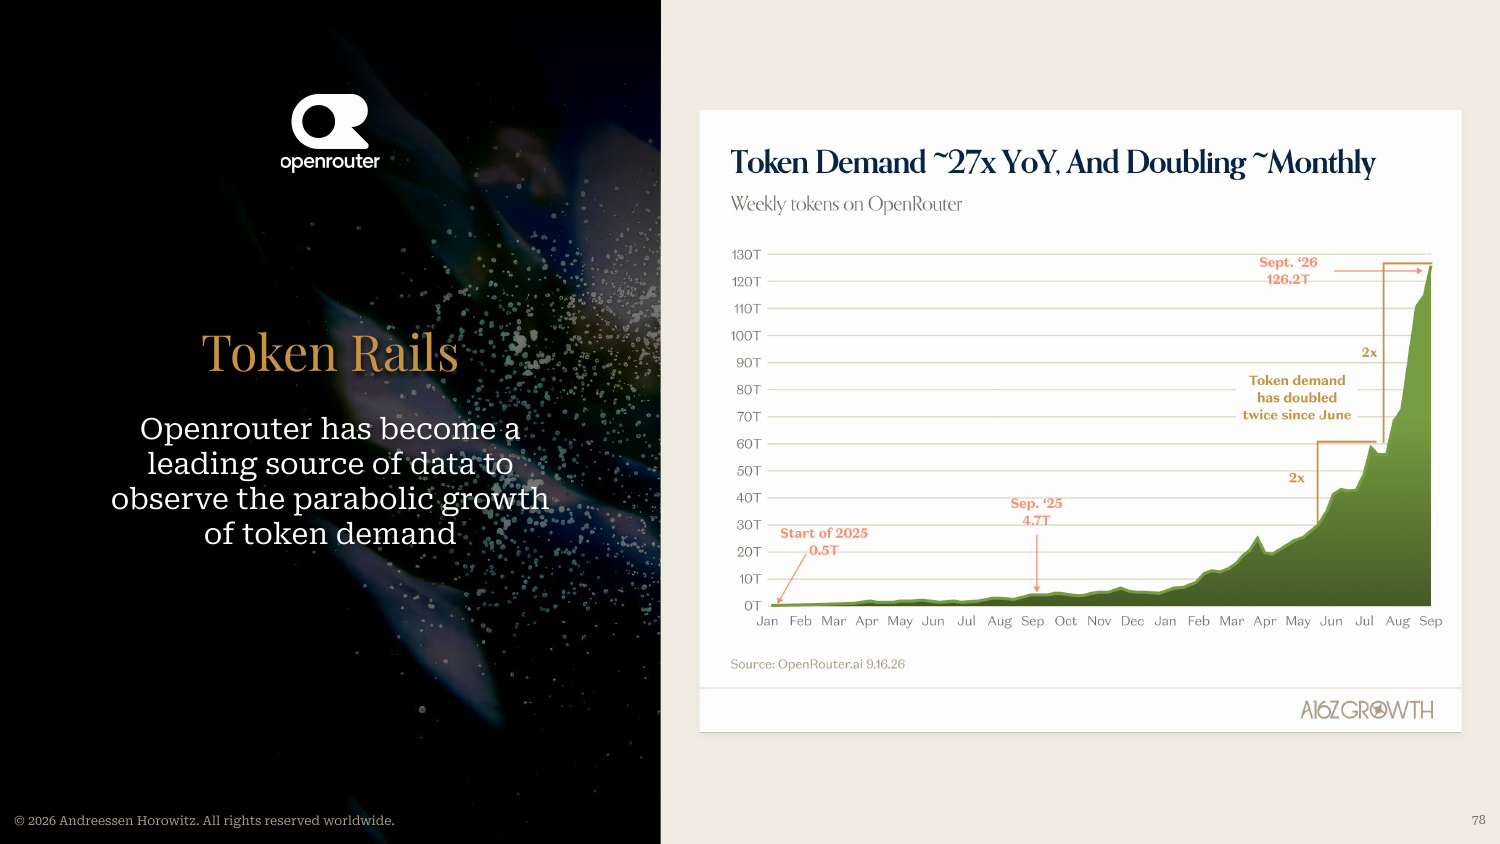
图表深度剖析:报告第 78 页引入了聚合路由基础设施 OpenRouter 的全网调用指标。图表呈现出近乎垂直升空的 Token 消耗曲面,清晰印证了全球多模型混合调度的普及速度。开源权重模型(如 Llama、DeepSeek)与顶尖闭源前沿模型形成了极其明确的阶梯分工,企业通过成本与效果的帕累托最优,正在将越来越多过去因单价过高而无法落地的长周期任务接入自动化管线。
然而,在这种表面的调用狂欢之下,AI 在整个经济体中的实际下沉程度依然处于极为稚嫩的初始状态:
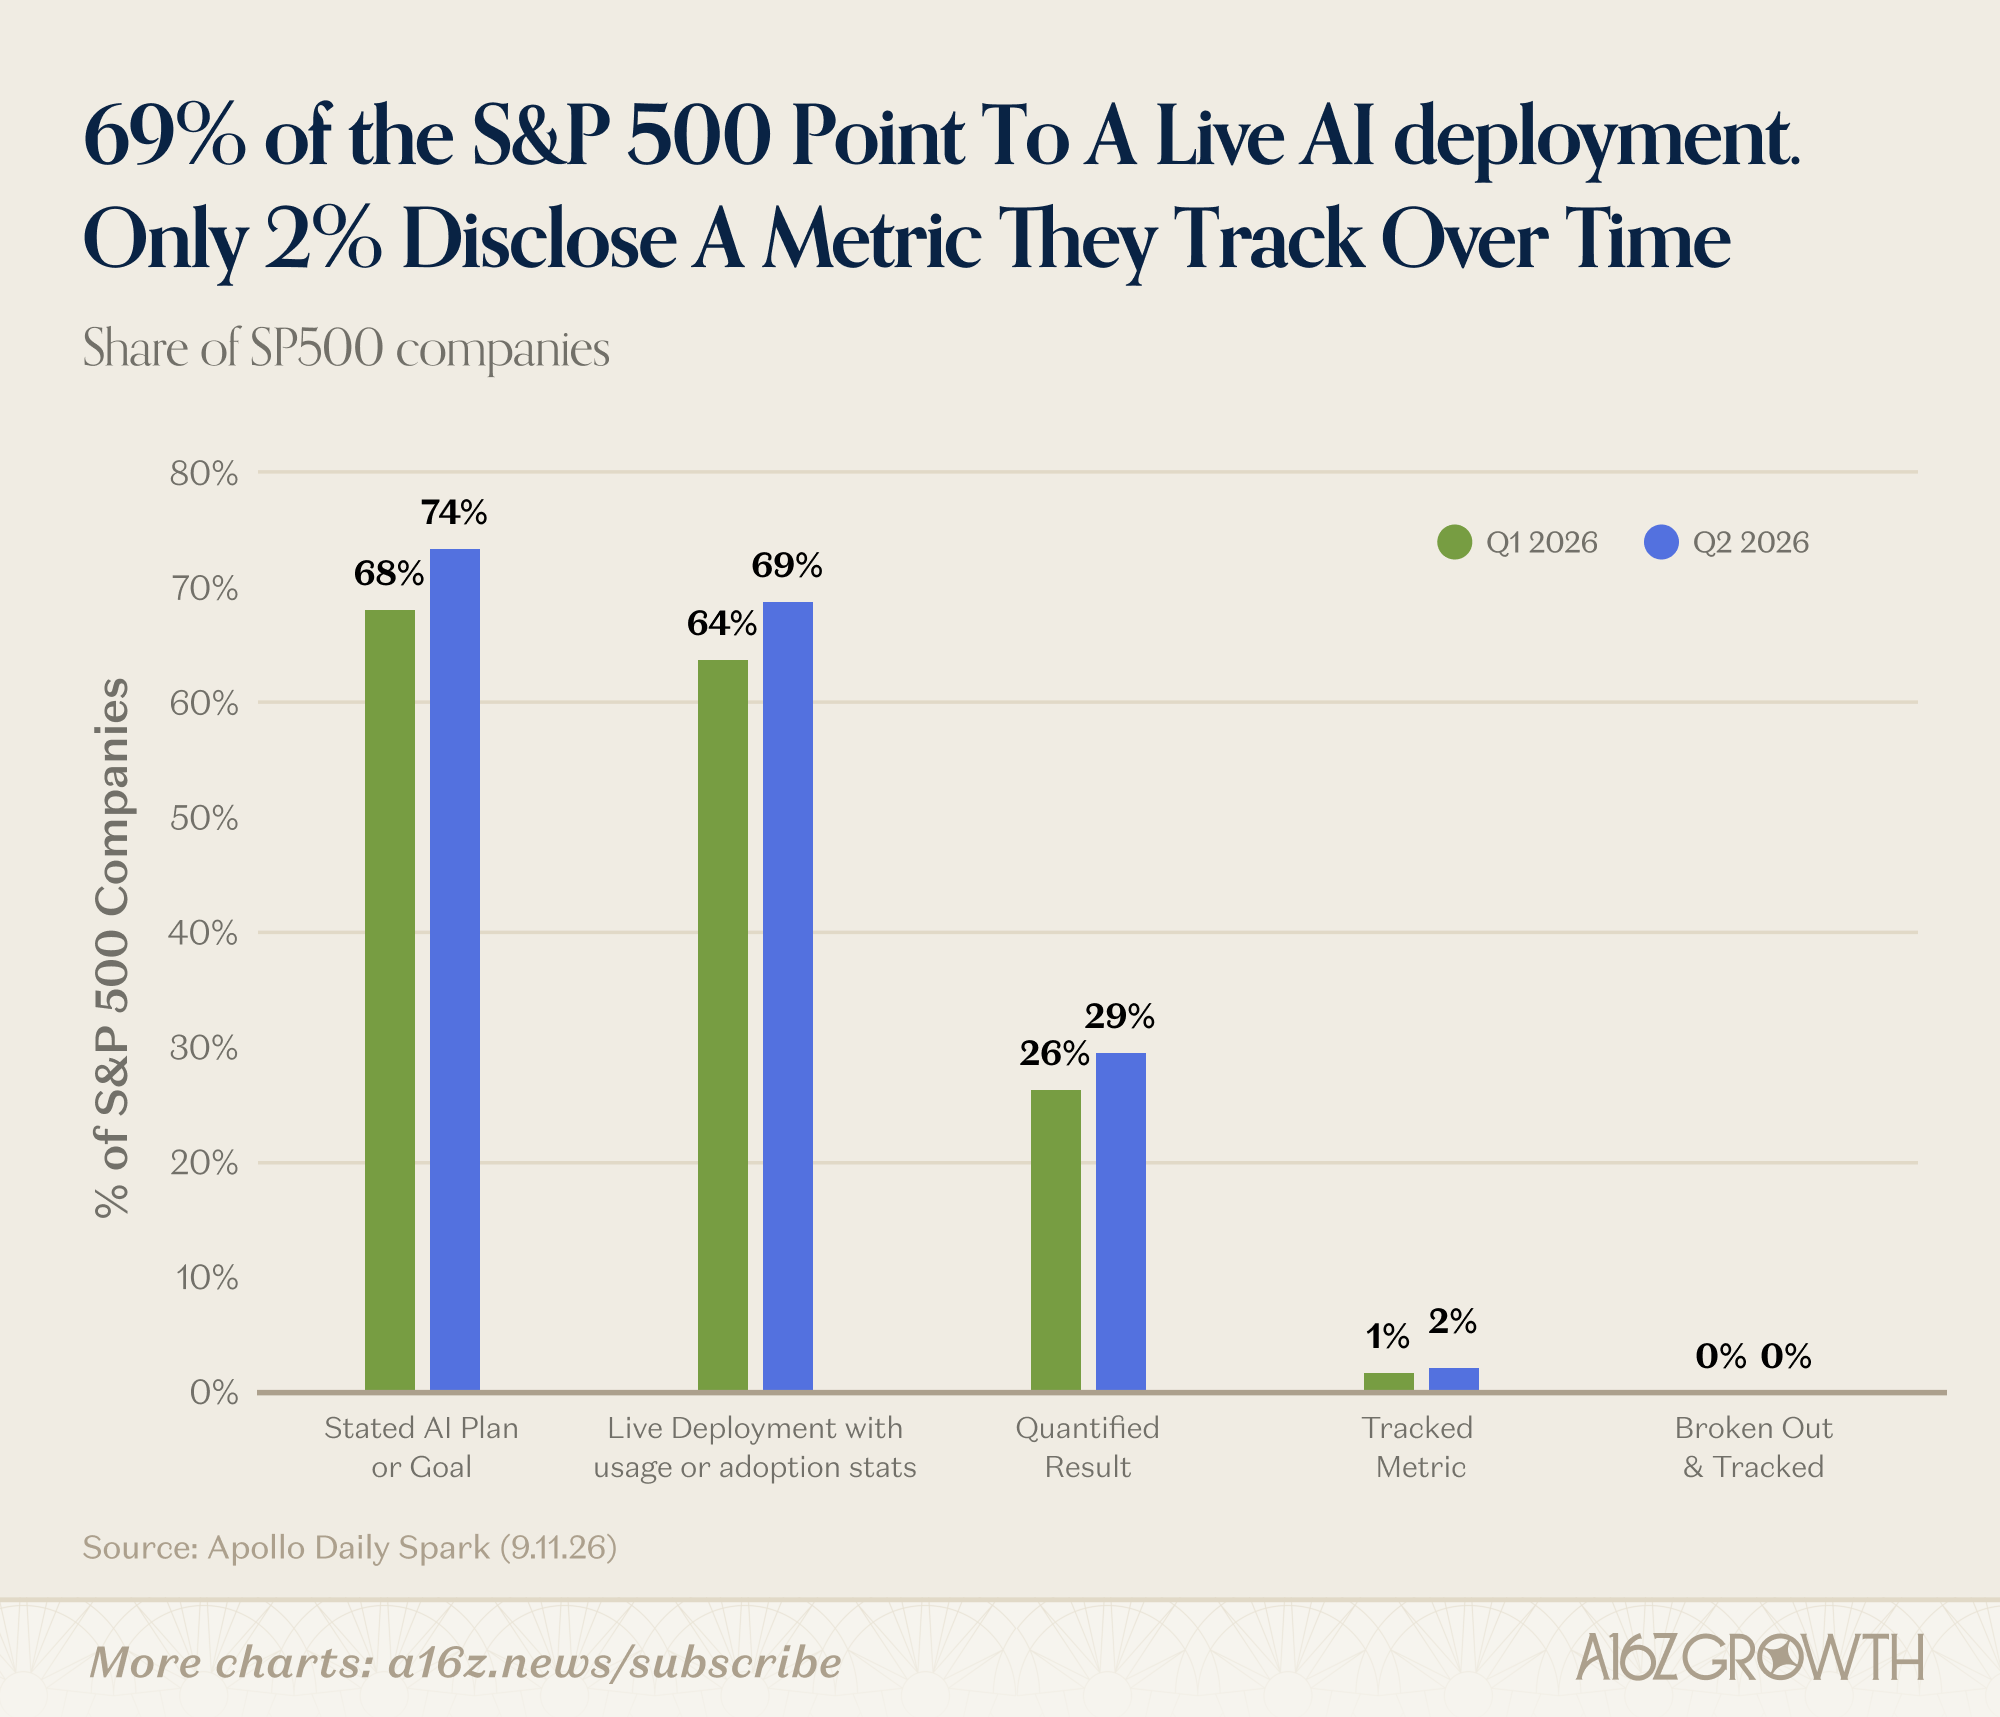
图表深度剖析:上图对比了标普 500 企业对 AI 的真实应用深度。虽然有近 30% 的成分股在财报电话会议中声称体验到了 AI 带来的积极效率改善,但真正建立了量化可追溯 KPI(如实际节省工时、直接归因营收)的企业比例仅有区区 2%。这直接粉碎了所谓“企业已被 AI 深度占领”的虚幻泡沫,揭示出企业数字化改造的实际阻力依然艰巨。
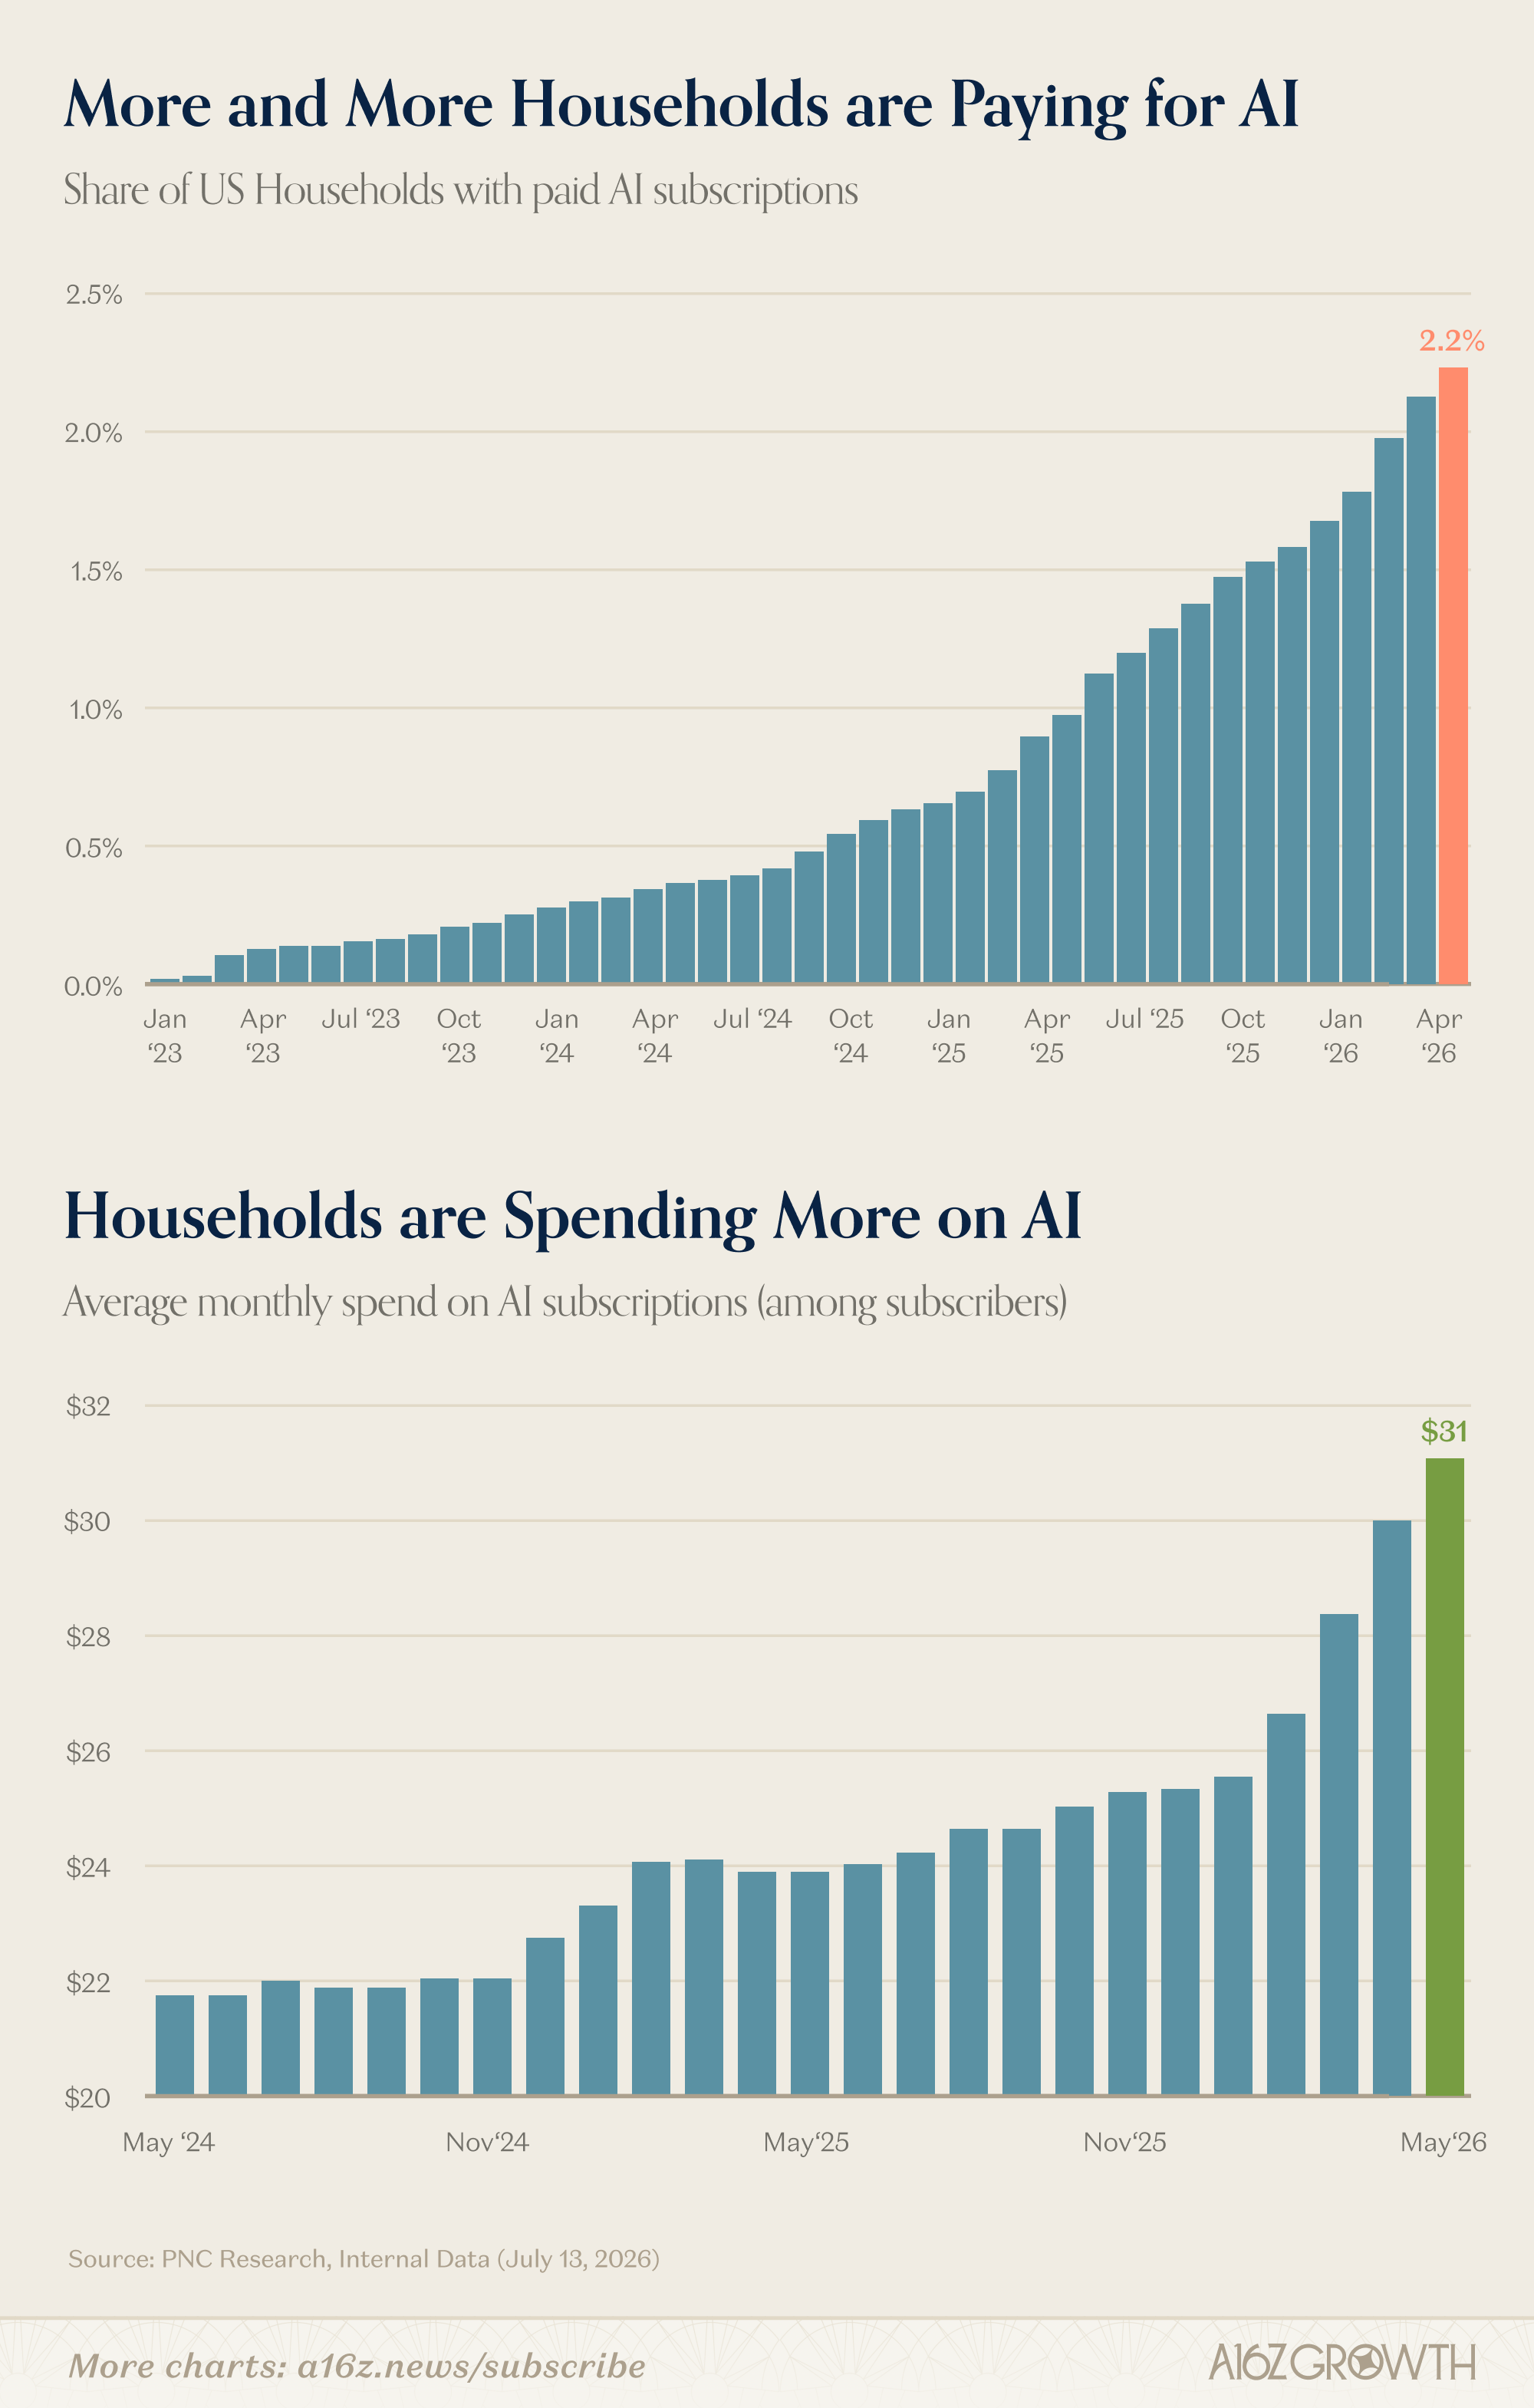
图表深度剖析:在消费端,上图揭示了一个更为惊人的事实——截至 2026 年上半年,全美家庭为独立 AI 服务付费的渗透率目前仅仅徘徊在 2%~3% 左右。无论是对标流媒体(Netflix/Disney+)、宽带网络还是传统电商订阅,消费级 AI 依然处于极早期极小众的核心极客圈层,大众市场的真正普及与超级应用红利甚至尚未真正拉开序幕。
六、工程师视角的技术沉思与未来前沿机遇
合上这份百页报告,身为一名在一线深耕架构与工程的技术人,我认为其中的数据与论断绝非冷冰冰的金融分析,它为所有技术从业者与科技创业者指明了未来五年的核心坐标:
mindmap
  root((2026 技术人坐标系))
    物理世界的阻力
      理解电网与算力热力学
      边缘计算与执行器控制
      关注芯片先进制程与封装边界
    重构系统护城河
      拒绝浅层 API 包装壳
      占领私有数据资产与业务状态
      构建闭环多智能体协同架构
    驾驭杰文斯悖论
      拥抱更便宜的推理 Token
      将降价转化为更高阶的长任务推理
      探索混合精度与异构硬件调度
1. 重新尊重物理世界的工程摩擦力
纯虚拟的代码世界总是充满理想化的抽象,但算力的边界由热力学定律严格把守。无论上层的 Prompt 和 Agent 设计多么精巧,整个系统的天花板最终依然受制于算力卡的散热极限、光模块的互联带宽、数据中心的 PUE 能效以及电网的供电稳定性。理解硬件底层、掌握异构集群调度优化以及具备全栈软硬件协同视角的工程师,正在成为市场上最稀缺的硬通货。
2. 软件不会消亡,但“浅层包装壳”必定出局
SaaS 的自证之战给所有开发者的最大警示是:不要去赌大模型做不到什么,而要去沉淀大模型无法直接获取的“核心资产”。
如果一个软件仅仅是在大模型 API 外面套了一层漂亮的 UI 界面,或者仅仅做了简单的 Prompt 拼接,那么底层模型的每一次版本跳跃都会将其无情抹平。真正的护城河永远隐藏在复杂且不可逆的企业业务流沉淀、私有且高度清洗的动态数据资产、极高切换成本的系统级集成深度以及零容错率的安全合规体系之中。
3. 站在杰文斯悖论的右侧,大胆押注多智能体深度网络
不要因为某些基础模型的 Token 降价而对技术前景产生悲观。正如 a16z 报告所印证的:每一次推理成本的腰斩,都是一次新物种诞生的催化剂。
当单次推理成本微不足道时,开发者才能够真正构建起包含反思(Reflection)、规划(Planning)、记忆检索(Memory Retrieval)与自我纠错(Self-correction)的复杂多智能体系统(Multi-Agent System),让 AI 真正从单轮的一问一答,走向连续执行数小时、横跨数十个系统解决复杂现实任务的自动化生产力时代。
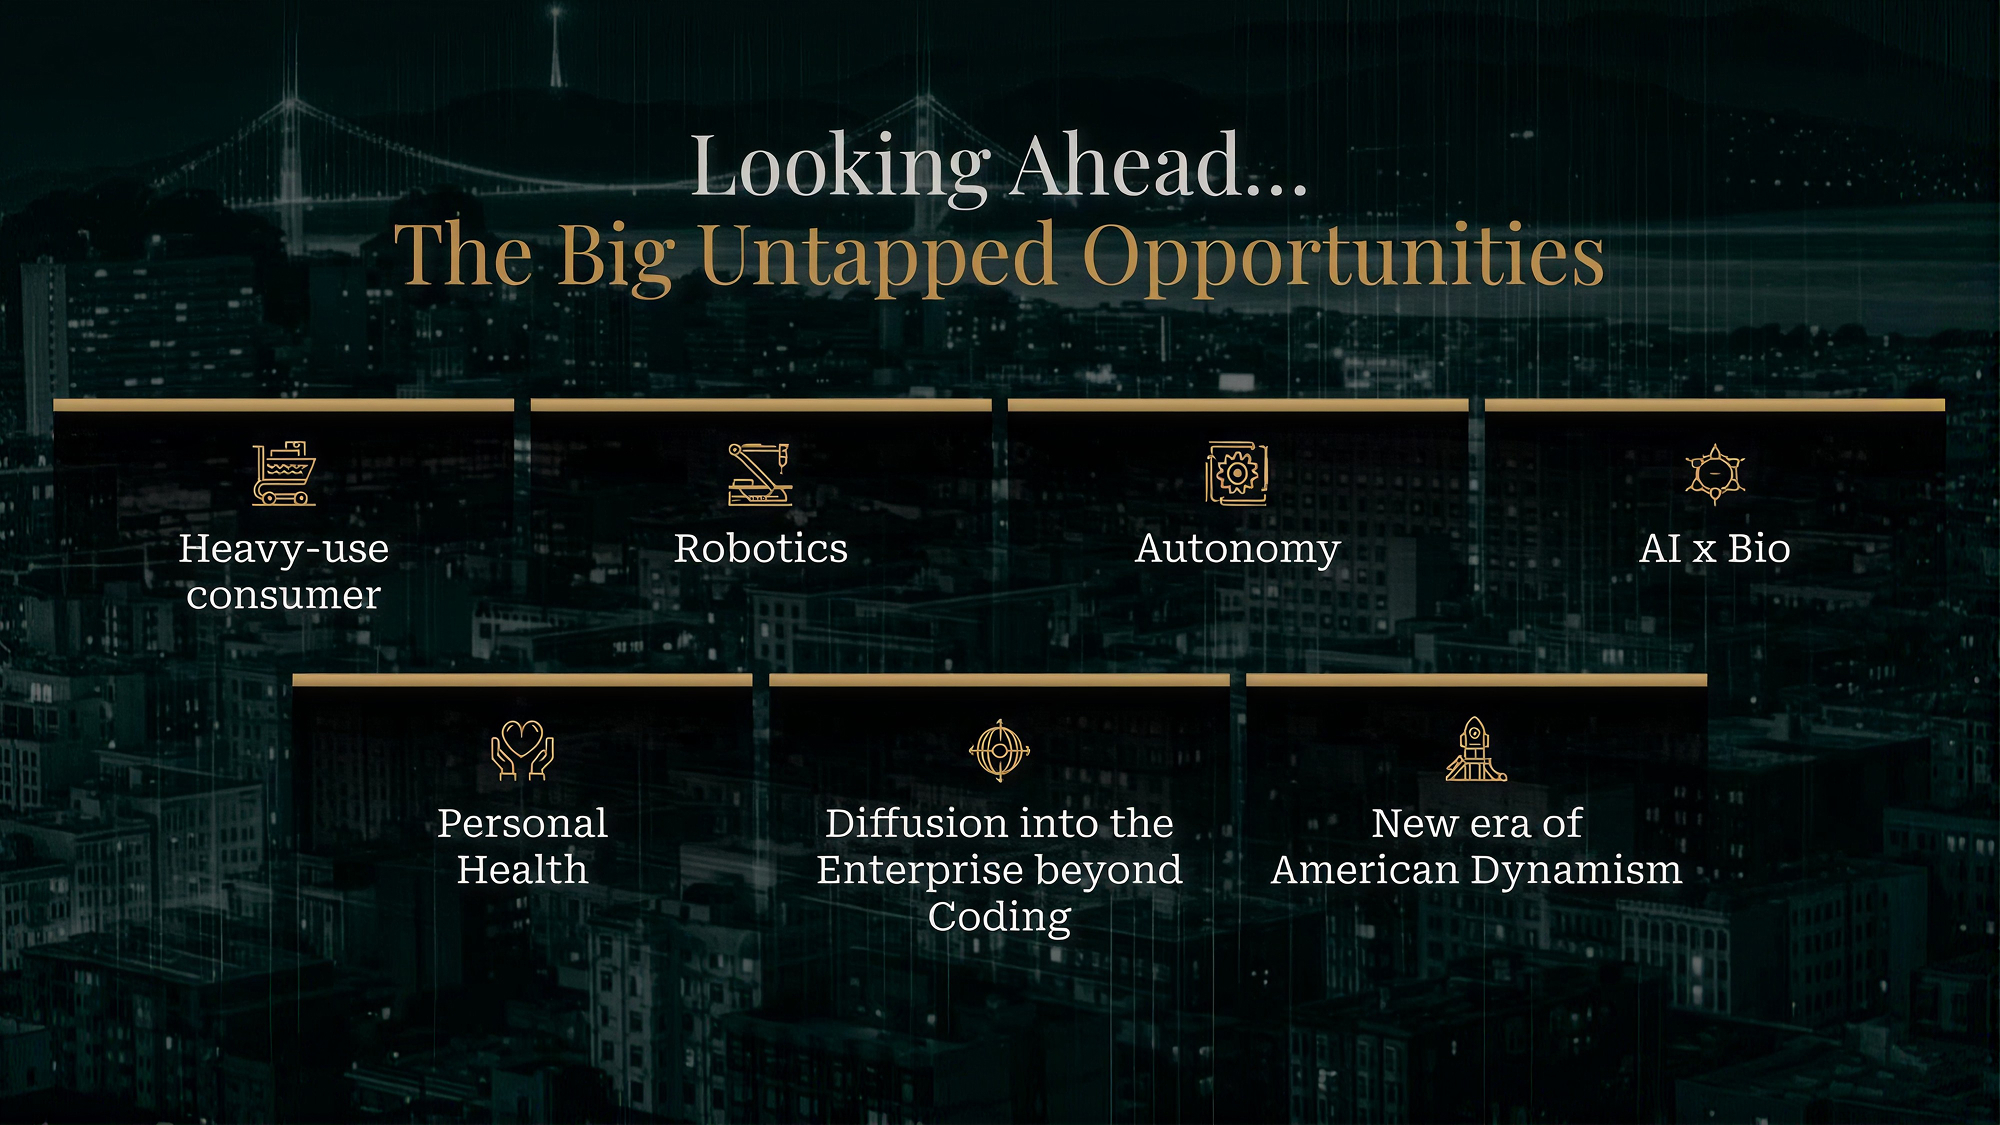
图表深度剖析:报告尾声指出的这张前沿机遇图谱,涵盖了具身机器人(Robotics)、重度个人健康(Personal Health)、完全自主驾驶(Autonomy)、企业级全流程渗透(Beyond Coding)、AI × 生物医药(AI x Bio)以及美国新工业基建动力(American Dynamism)。这六大板块不仅是资本未来的集聚地,更是技术工程师将算法与物理世界真正融合的黄金主战场。
原文链接与参考资料
- a16z 官方分析长文:State of Markets II - by David George
- a16z 完整 100+ 图表报告下载:a16z State of Markets Report 2 (1H’26)
- a16z 往期宏观报告:The First State of Markets - a16z